🌏 全球金融早报:AI信仰遭遇“清算日”,纳指重挫2.6%创6月以来最大跌幅,Meta自由现金流十年首度转负暴跌近7%,油价逼近100美元、10年期美债收益率骤降17个基点
日期:2026年10月23日 (星期五) 时段:早报 (国际市场 · 常规交易日 · 模式A)
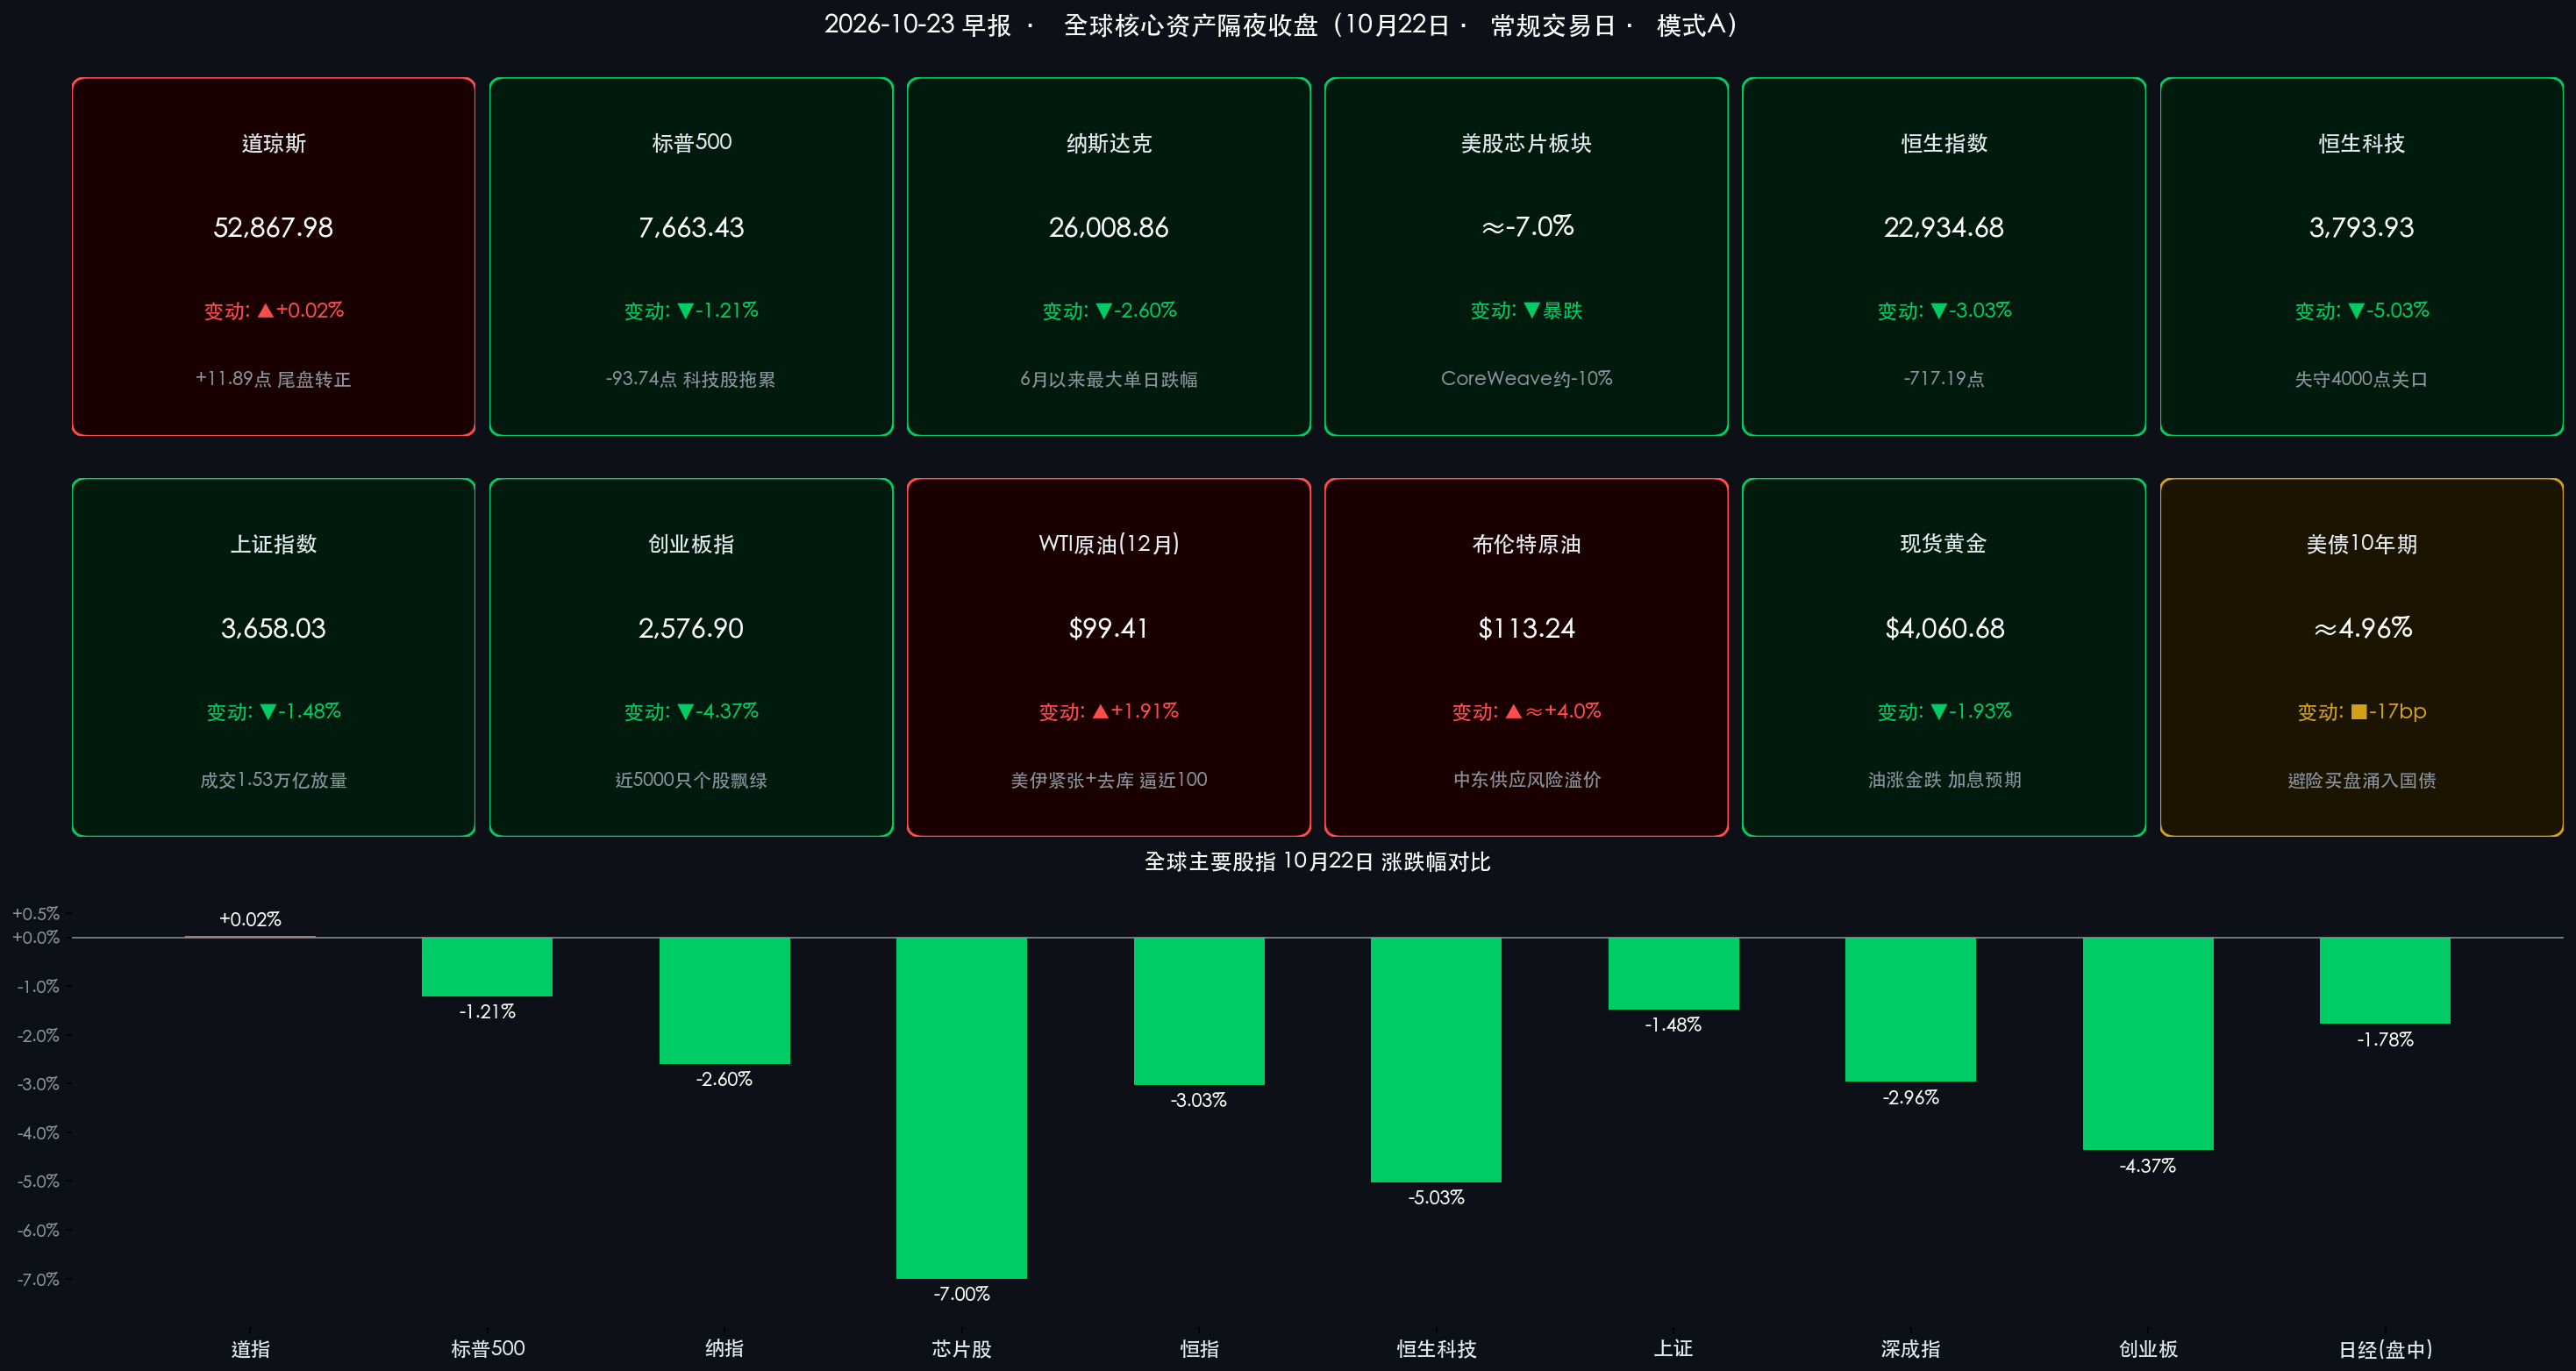
核心摘要:隔夜(美东时间10月22日周四)全球市场上演“AI信仰清算日”——Meta三季度自由现金流-21.2亿美元(逾十年来首度转负) 叠加2026年资本开支下限上修至1,350亿美元,股价暴跌6.98%、5年期CDS创历史新高,引爆AI基础设施成本恐慌:纳斯达克综合指数重挫2.60%报26,008.86点(创6月以来最大单日跌幅,盘中低点25,949.41点),标普500指数下跌1.21%报7,663.43点,芯片股整体暴跌近7%;资金大举涌入避险与防御资产,10年期美债收益率骤降约17个基点至4.96%下方,VIX飙升约15%,宝洁(+5.79%)、家得宝(+4.27%)、强生(+3.83%)等防御股逆势大涨,道琼斯指数尾盘最后一分钟转正、微涨0.02%报52,867.98点。地缘端美伊紧张升级叠加EIA原油去库,WTI原油收涨约2%报$99.41/桶逼近百元关口,布伦特报$113.24/桶;黄金反而下跌1.93%至$4,060.68,比特币回落至约$81,700。亚太承压:昨日A股创业板指重挫4.37%、近5000只个股飘绿,港股恒生科技暴跌5.03%;今日早盘日经225一度下挫逾2.6%。
核心行情复盘
- 美股三大指数与核心指数(AI抛售潮席卷科技板块,道指尾盘惊险转正):
- 道琼斯工业平均指数 (DJI):收盘报 52,867.98 点,上涨 +11.89 点,涨幅 +0.02% 🔴(前一日收盘 52,856.09 点),在最后一分钟由跌转涨,宝洁、家得宝、强生等蓝筹防御股力挽狂澜。
- 标普 500 指数 (SPX):收盘报 7,663.43 点,下跌 -93.74 点,跌幅 -1.21% 🟢(前一日收盘 7,757.17 点);但指数内“平均个股”表现相对稳健,市场广度并未全面崩塌,呈现典型的权重股拖累格局。
- 纳斯达克综合指数 (IXIC):收盘报 26,008.86 点,暴跌 -694.00 点,跌幅 -2.60% 🟢(前一日收盘 26,702.86 点),创 6月以来最大单日跌幅;盘中一度触及 25,949.41 点 低点(美东14:54),10月累计跌幅扩大至 -3.4%。
- 芯片板块:美股芯片股整体暴跌近 -7% 🟢,拖累纳斯达克100指数创6月以来最差单日表现;AI基础设施概念股 CoreWeave 重挫约 -10% 🟢,成为抛售潮的重灾区。
- 焦点个股与板块深度拆解(Meta财报引爆AI成本恐慌,防御与能源逆势称王):
- Meta Platforms (META):暴跌 -6.98% 🟢。尽管三季度营收创纪录达646亿美元(同比+26%),但市场焦点彻底转向成本端——三季度自由现金流为-21.2亿美元,为逾十年来首次出现季度现金净流出;公司将2026年资本开支指引下限由1,300亿美元上修至 1,350亿–1,450亿美元,其 5年期信用违约互换(CDS)利差飙升至历史新高,信用市场开始对AI巨额投入定价风险。
- 特斯拉 (TSLA):三季度业绩虽超分析师预期,但因 盈利能力指引下调,股价下跌约 -2% 🟢。
- Moderna (MRNA):成为当日标普500指数中表现最差的成分股 🟢。
- 防御与价值股逆势大涨:宝洁 (P&G) 大涨 +5.79% 🔴,家得宝 (HD) 上涨 +4.27% 🔴,强生 (J&J) 上涨 +3.83% 🔴;私募股权巨头 黑石集团 (Blackstone) 财报向好,股价飙升约 +8% 🔴,成为金融板块最大亮点。
- 中国市场基准回顾(10月22日收盘:A股港股遭遇“黑色星期四”,成长赛道全面重挫):
- A股主要指数(10月22日收盘):三大指数集体大跌,全市场近 5000只个股飘绿。上证指数收报 3,658.03 点,下跌 -1.48% 🟢(前值 3,713.03 点);深证成指收报 11,357.32 点,下跌 -2.96% 🟢(前值 11,704.35 点);创业板指暴跌 -4.37% 🟢 报 2,576.90 点(前值 2,694.71 点);北证50 下跌 -0.93% 🟢。沪深两市成交额约 1.53万亿元(15,287亿元),较前一交易日 放量近1,000亿元,呈现放量下跌、恐慌盘涌出格局。
- 港股市场(10月22日收盘):恒生指数收报 22,934.68 点,大跌 -717.19 点 / -3.03% 🟢(前值 23,651.87 点);恒生科技指数收报 3,793.93 点,暴跌 -200.84 点 / -5.03% 🟢(前值 3,994.77 点),午后跌幅一度扩大至5%,失守3,800点关口在即。
- 大宗商品、美债收益率与加密资产(避险与滞胀逻辑交织:油涨、债涨、金跌、币跌):
- 国际原油:受美伊紧张局势升级、中东能源基础设施威胁及EIA商业原油库存周度大降 310万桶 至 4.125亿桶 推动,WTI原油12月主力合约收涨约 +1.9%,报 $99.41/桶 🔴,逼近100美元心理关口;布伦特原油报 $113.24/桶 🔴。过去一个月WTI累计上涨约 5.3%(自9月24日的$94.38起),年内涨幅超 +70%;美国零售汽油均价回落至 $4.284/加仑,油气钻机数增至 603台(+5台/周)。
- 贵金属:现货黄金不涨反跌 -1.93% 🟢,报 $4,060.68/盎司(前值约 $4,141.02/盎司)——油价飙升重燃美联储加息押注,实际利率压力压制金价,“油涨金跌”的滞胀定价特征明显。
- 美债收益率:避险买盘疯狂涌入国债,美国 10 年期国债收益率骤降约 17个基点 至 4.953%–4.96%(前一日 5.13%),跌破5%大关。
- 汇率与波动率:美元指数 (DXY) 收报 101.62,下跌 -0.22% 🟢;VIX恐慌指数飙升近 +15%。
- 加密资产:比特币 (BTC) 回落至约 $81,739(美东8:00报价),较前一日早间下跌约 $1,665(约-2%) 🟢,与科技股同步承压。
- 亚太市场今日早盘联动(10月23日):日经225指数早盘一度下挫 -2.65%,截至发稿跌约 -1.78% 至 61,790点 附近 🟢,半导体股跟随隔夜美股抛售潮承压,日元与区域风险偏好同步走弱。
数学闭环校验(收盘终值与涨跌幅交叉核验):
- 道琼斯工业指数:52,856.09 + 11.89 = 52,867.98(+11.89 / 52,856.09 = +0.0225% ≈ +0.02%),吻合;
- 标普 500 指数:7,757.17 − 93.74 = 7,663.43(-93.74 / 7,757.17 = -1.208% ≈ -1.21%),吻合;
- 纳斯达克综合指数:26,702.86 − 694.00 = 26,008.86(-694.00 / 26,702.86 = -2.599% ≈ -2.60%),吻合;
- 中国市场(10月22日收盘):上证 3,713.03 − 55.00 = 3,658.03(-1.481% ≈ -1.48%);深成指 11,704.35 − 347.03 = 11,357.32(-2.965% ≈ -2.96%);创业板 2,694.71 − 117.81 = 2,576.90(-4.372% ≈ -4.37%);恒指 23,651.87 − 717.19 = 22,934.68(-3.032% ≈ -3.03%);恒生科技 3,994.77 − 200.84 = 3,793.93(-5.028% ≈ -5.03%),完全吻合;
- 美债与商品:10年期收益率 5.13% − 17bp ≈ 4.96%,吻合;WTI 97.15 → 99.41(+2.3%),与“收涨约2%”表述吻合;现货黄金 4,141.02 → 4,060.68(-1.94% ≈ -1.93%),吻合。
核心解读与市场逻辑
逻辑一:Meta自由现金流十年首度转负(数据)→“AI资本开支无回报”焦虑从叙事变为财务报表现实(事件)→信用市场与股市同步对AI基建定价风险(逻辑) 本轮AI牛市的核心支撑一直是“巨头用经营现金流覆盖资本开支”的轻负债叙事。然而Meta三季报捅破了这层窗户纸:单季自由现金流-21.2亿美元、逾十年来首次转负,同时将2026年资本开支下限上修至1,350亿美元。更危险的信号来自信用市场——Meta 5年期CDS利差创历史新高,意味着债券投资者已开始为其AI扩张的融资风险要求溢价。这一“股债双杀Meta”的定价迅速传导至整条AI产业链:芯片股暴跌近7%、CoreWeave重挫10%、纳指创6月以来最大跌幅。市场逻辑已从“AI能涨多高”切换为“AI要花多少钱、谁来买单”。
逻辑二:科技股失血 vs. 避险资产充血(数据)→AI焦虑驱动资金大轮动而非全面Risk-Off(逻辑)→道指尾盘转正揭示本轮调整的结构性格局 周四盘面最耐人寻味的细节是:标普500的“平均个股”表现远好于指数本身,宝洁(+5.79%)、家得宝(+4.27%)、强生(+3.83%)、黑石(+8%)逆势大涨,道指在最后一分钟转正。同时10年期美债收益率骤降17个基点、VIX飙升15%——这是一幅典型的 “拥挤交易平仓 + 防御轮动” 图景,而非2000年式的全面崩盘。资金并没有离开市场,而是从AI高beta资产大规模迁往国债、消费必需品与低估值蓝筹。这解释了为何黄金反而下跌(实际利率与加息预期压制)而国债暴涨(避险+经济降温预期)。
逻辑三:美伊紧张升级+EIA去库310万桶(事件)→WTI逼近100美元、年内涨超70%(数据)→油价重燃加息预期,黄金失宠、成长股估值承压(逻辑) 原油市场多头逻辑持续强化:美伊紧张升级威胁中东能源基础设施,EIA商业原油库存降至4.125亿桶(周降310万桶),布伦特站稳$113上方。油价年内+70%的涨幅正在向通胀预期传导——这与美联储褐皮书此前警示的“柴油与燃油附加费沿供应链传导”形成闭环。对黄金市场而言,油价飙升意味着美联储降息路径受阻甚至重燃加息押注,实际利率压力导致金价在避险日反常下跌1.93%;对成长股而言,通胀中枢抬升直接压缩远期现金流估值,与AI成本恐慌形成“双杀”共振。
逻辑四:隔夜AI抛售潮跨洋传导(事件)→A股创业板重挫4.37%、恒生科技暴跌5.03%(数据)→今日亚太市场继续消化海外映射,关注“一阶导”高频指标能否企稳(逻辑) 周四A股与港股已提前经历了一轮惨烈的调整:创业板指单日-4.37%、全市场近5000只个股下跌,恒生科技指数暴跌5.03%险守3,800点,且A股成交放量近千亿显示恐慌盘涌出。隔夜美股AI抛售潮将进一步压制今日(周五)亚太科技股情绪——日经早盘已下挫近2%。短期市场企稳的关键观察点在于中信证券强调的 “一阶导”高频指标:存储芯片价格、算卡租赁价格与云厂商CSP利润率——只要上述指标维持上行,AI产业趋势就未被证伪,本轮调整性质更接近“资本开支增速二阶导放缓引发的估值消化”而非趋势终结。
政策脉动
- 美国宏观数据:
- 初请失业金人数:最新一周初请人数降至 19.4万人,劳动力市场维持韧性,但未能对冲AI成本恐慌主导的市场情绪。
- 美联储政策预期:油价逼近100美元重新点燃通胀担忧,市场对美联储后续降息路径的押注趋于谨慎,甚至出现加息押注回潮(黄金下跌的核心驱动);10年期美债收益率骤降更多反映避险需求而非政策宽松预期。
- 地缘与能源政策:
- 美伊局势:紧张态势持续升级,中东能源基础设施面临威胁,成为油价冲击100美元的核心风险溢价来源。
- EIA周度库存(最新周度数据):商业原油库存(不含战略储备)降至 4.125亿桶,单周去库 310万桶;美国油气活跃钻机数 603台(周环比+5台);零售汽油均价 $4.284/加仑(周环比-$0.047)。
- 中国监管动态:
- 证监会主席吴清在2026金融街论坛年会上警示 “跨境、跨市场、跨行业风险传导值得高度警惕”——隔夜美股AI抛售与昨日A股港股大跌的联动,恰为这一判断提供了现实注脚。当前正值A股三季报密集披露期,市场关注点转向盈利增速的真实核验。
最新机构观点
高盛 (Goldman Sachs):
- “AI不是2000年的互联网泡沫,但AI交易瓦解是市场反转最清晰的催化剂”:高盛强调,与2000年科网泡沫时期不同,当前科技巨头拥有更强劲的资产负债表与真实的现金流,估值提升存在基本面支撑而非纯粹投机过剩;AI基础设施受益者预计将贡献标普500约一半的2026–2027年盈利增长。但高盛首席美股策略师Kostin同时警告,AI交易的瓦解是市场反转最清晰的潜在催化剂,前期龙头自高点已出现明显回撤。配置上建议规避前期过热的硬件股追高,转向 AI生产力受益组合 与受益于购买力改善的 消费补涨板块。
摩根大通 (J.P. Morgan):
- AI已占据亚洲股指权重半壁江山,将驱动亚洲2027年盈利增长的70%:摩根大通分析师指出,AI股票目前占亚洲主要指数权重的比例最高可达一半,预计该板块将推动该地区 2027年盈利增长的约70%——亚洲AI敞口高度集中于半导体与硬件供应链。这意味着隔夜美股AI抛售潮对亚太市场的传导烈度将显著高于其他主题,短期波动加剧但中期产业逻辑未破。
中信证券 (CITIC Securities):
- 本轮CSP回撤是“AI资本开支增速二阶导”方向的痛苦交易,紧盯一阶导高频指标:中信证券指出,北美四大超大规模云服务商(CSP)股价自年中以来明显回撤,本质是市场沿着“AI资本开支增速回落”方向进行的痛苦定价;预计 2026年四大CSP资本开支超7,100亿美元(同比+71%),但约3,000亿美元的增量中 超60%将被存储芯片涨价吸收。市场担忧集中于三点:CSP从轻资产平台商转向重资产算力商、杠杆上升风险与ROI兑现周期拉长。中信证券强调,长线资金应紧盯 “一阶导”核心高频指标(内存价格、算卡租赁价格、云厂商利润率)——只要其向上,AI产业大趋势便未动摇。
中信建投 (CSC Financial):
- 算力建设高峰远未见顶,坚定看好AI算力产业链:中信建投研报认为,北美四大云厂商集体上调2026年资本开支预期且对2027年展望积极,预示算力基础设施建设高峰远未见顶;类比工业革命,AI产业革命需要以更长期的视角观察,坚定看好光模块/光器件/光芯片、交换机、液冷、IDC、端侧AI等算力产业链方向。
今日市场情绪:硅甲巨灵负金跪,黑泉涌处鸽衔盾
Prompt: A colossal translucent AI colossus built from glowing blue circuitry and silicon wafers is cracking apart, kneeling on a stormy trading floor of falling green candlestick charts, golden coins pouring from a fracture in its chest. In the background, a black oil fountain erupts toward a blood-red sky, while a flock of silver doves carries tiny human investors toward a giant glowing US Treasury bond shield on the horizon.
免责声明:内容仅供参考,不构成投资建议。数据来源:纽约证券交易所、纳斯达克交易所、芝加哥商品交易所(CME)、洲际交易所(ICE)、上海/深圳/香港交易所、美联储(Federal Reserve)、美国能源信息署(EIA)、美国劳工部、Meta/Tesla 公司财报及高盛、摩根大通、中信证券、中信建投研究报告;隔夜欧美股市及大宗商品数据截至2026年10月23日09:00。
🤖 生成模型:Kimi Code CLI