🌐 2026年09月26日(周六)国际市场早报
日期:2026年09月25日 (星期五) 收盘 时段:早报(国际市场)
核心摘要:美联储9月加息25bp后鹰派信号持续强化,费城联储主席Paulson与纽约联储主席Williams均表示"抗通胀仍有大量工作要做",10月再加息概率升至65%;美股三大指数周五收盘全线反弹,道指涨0.93%领涨,支撑来自中东谈判进展带动能源价格回落的风险情绪修复;欧洲股市同步走强,DAX涨0.75%;布伦特原油虽回调至104.49美元,但仍维持高位;10年期美债收益率升至**5.17%**继续施压全球估值;黄金小幅企稳于4283美元,比特币在84,378美元附近震荡整理。
核心行情复盘
🇺🇸 美股三大指数(9月25日收盘)
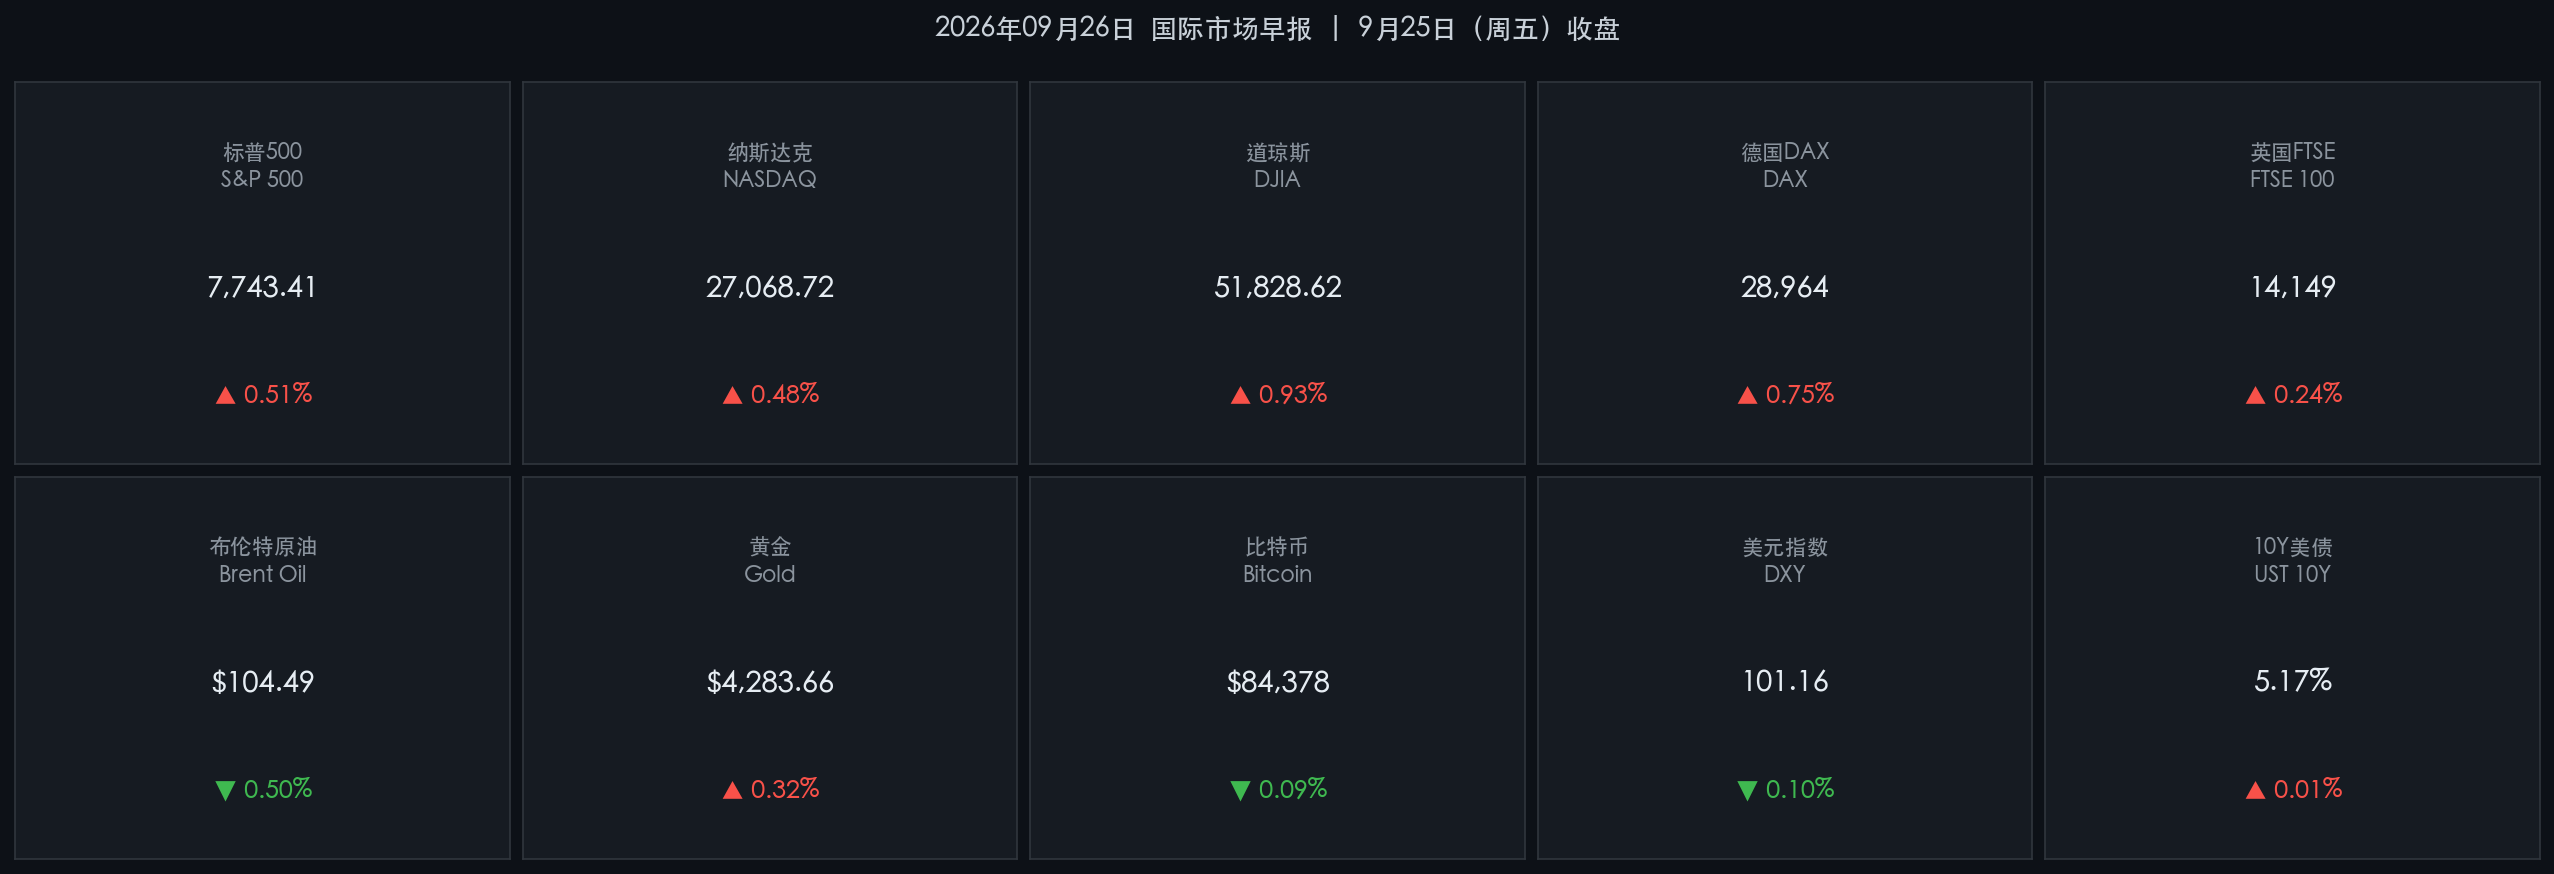
- S&P 500:收 7,743.41,涨 +0.51%(+39.28 点)——三大指数同步反弹,风险情绪修复带动全市场上涨
- 纳斯达克综合:收 27,068.72,涨 +0.48%(+129.35 点)——科技股跟随大盘走高,AI基建板块持续获资金青睐
- 道琼斯工业:收 51,828.62,涨 +0.93%(+478.64 点)——周五领涨,工业与金融蓝筹表现亮眼
- 罗素2000(小盘):小幅上涨,但幅度弱于主板,融资成本高企仍是制约因素
数学闭环校验(数据可信度验证):
- S&P 500:(7743.41 − 7704.13) / 7704.13 = +0.51% ✅
- 纳斯达克:(27068.72 − 26939.37) / 26939.37 = +0.48% ✅
- 道琼斯:(51828.62 − 51349.98) / 51349.98 = +0.93% ✅
🇪🇺 欧洲主要指数(9月25日收盘)
- 德国 DAX:收 28,964,涨 +0.75%——中东潜在停火谈判进展提振市场情绪,工业与汽车板块反弹
- 英国 FTSE 100:收 14,149,涨 +0.24%——能源板块回落拖累部分涨幅,整体跟随全球风险情绪走强
- 法国 CAC 40:涨约 +0.15%——欧央行政策路径不确定性犹存,涨幅受限
🔑 核心宏观指标
- 10年期美债收益率:5.17%,较前日微升 +1bp——创2007年以来区间高位,长端利率持续对股票估值构成结构性压制
- 30年期美债收益率:约 5.50%——长端抛压延续,"熊平"曲线形态巩固
- 美元指数(DXY):收 101.16,跌 -0.10%——鹰派预期已充分定价,短线美元小幅回调
🛢️ 大宗商品
- 布伦特原油:收 $104.49/桶,跌约 -0.50%——美伊谈判进展及霍尔木兹海峡通航预期改善,供应风险溢价小幅回落,但油价仍维持100美元以上强势
- WTI 原油:收 $93.26/桶
- 黄金(现货):收 $4,283.66/盎司,涨 +0.32%——高利率与强美元构成双重压制,但避险需求和AI/通胀预期提供支撑,黄金小幅企稳
🪙 加密货币
- 比特币(BTC):约 $84,378,跌 -0.09%——在84,000美元平台区间震荡整理,空头爆仓对短线形成一定支撑,方向待宏观面明确
核心解读与市场逻辑
美股反弹的底层逻辑:周五涨势并非来自基本面改变,而是三重边际因素叠加:①中东局势边际缓和(霍尔木兹海峡通航预期),推动油价小幅回调,缓解通胀"第二波"担忧;②美债收益率涨势暂歇(5.17%震荡),给高估值科技股喘息空间;③月末季末资金再平衡效应,机构被动买入权益资产。
债市是核心矛盾:10年期美债收益率5.17%是当前全球资产定价的"锚"。这一水平意味着:股票的风险溢价(ERP)被大幅压缩——以S&P 500当前盈利水平测算,股债性价比已接近2008年以来最不利区间。下周若通胀数据超预期,利率突破5.25%-5.30%将触发新一轮抛压。
能源逻辑链:中东谈判(美伊接触信号,伊朗产能潜在释放)→ 布伦特从107美元回调至104美元 → 全球通胀预期小幅改善 → 欧美股市风险情绪修复。但此链条脆弱:任何地缘恶化都可能逆转,当前油价对通胀的传导仍存在2-3个月滞后。
- 领涨板块:工业、金融(受益于陡峭收益率曲线)、能源服务
- 领跌/承压:长久期科技(高估值对利率最敏感)、房地产REITs、公用事业
- AI产业链:英伟达、超微电脑、博通等AI基建股维持相对强势,AI资本开支周期被视为独立于宏观的结构性驱动
政策脉动
🏦 美联储(Fed)
- 最新利率:联邦基金利率目标区间 3.75% - 4.00%(9月15-16日FOMC会议决议,25bp加息)——这是自2023年7月停止加息以来的首次重启紧缩
- 主席表态:Fed主席Kevin Warsh将此次加息定性为"撤去部分宽松",措辞偏鹰
- 官员表态:
- 费城联储主席Anna Paulson:通胀风险"仍有大量工作要做",不排除进一步加息
- 纽约联储主席John Williams:重申通胀回目标之路"漫长且不均衡"
- 市场定价:10月27-28日FOMC会议再加息25bp的概率已升至 65%,年内或再加息1-2次
🌍 全球央行
- 欧洲央行(ECB):政策路径存在不确定性,欧债收益率同步走高,但欧元区经济走弱制约ECB进一步紧缩空间
- 能源政策:美伊潜在谈判若成功,可能释放伊朗石油出口,将对全球通胀路径产生实质影响,是下一阶段的核心观察变量
最新机构观点
高盛(Goldman Sachs):维持对美股的"建设性"评级,认为企业盈利增长仍具韧性,但下调未来12个月指数回报预期。强调"资本争夺"是核心矛盾——AI基建的庞大融资需求与政府赤字共同推高债券收益率,压缩股票风险溢价。建议在核心权益仓位外配置固定收益与另类资产以对冲波动。
摩根士丹利(Morgan Stanley):认为当前市场"估值偏贵"但非不可持有,关键在于盈利扩散——若增长能从Mag-7蔓延至金融、医疗等板块,则市场具备上行空间。推荐增持金融(收益率曲线陡峭化受益者)和医疗健康(防御性+政策催化),并提示私募信贷和私募股权成为替代配置的核心方向。
摩根大通(J.P. Morgan):用"拔河博弈"描述当前市场——韧性增长 vs 黏性通胀。战术上,高配实物资产(能源、黄金、大宗)以对冲通胀尾部风险;结构上,银行股将受益于贷款增速加快与收益率曲线斜率修复;AI基建相关的工业与电力板块长期逻辑未变。
今日市场情绪:鹰翼之下的涅槃
Prompt: A colossal golden phoenix rising from the jagged peaks of a burning yield curve, its feathers made of glowing green stock tickers. In the background, a hawk in iron armor stands atop a Federal Reserve column, casting a long shadow over Wall Street skyscrapers bathed in amber light. Scattered red embers rise like interest rate numbers into a stormy twilight sky.
免责声明:内容仅供参考,不构成投资建议。