🦅 长债收益率创19年新高 | 美股连跌两日,加息阴影笼罩节前市场
日期:2026年09月30日 (星期三) 时段:早报(模式A:常规交易日)
核心摘要:美国10年期国债收益率9月29日盘中触及5.293%(2007年以来新高)、30年期盘中达5.62%(2002年以来新高),美股三大指数连续第二日收跌但跌幅收窄——道指-0.26%、标普500-0.17%、纳指-0.08%;纽约联储主席威廉姆斯"不急于行动"的表态令10月加息概率从近70%回落至约51.5%,成为尾盘反弹主因;WTI原油大跌3.6%至$89.25(沙特经东西管道增加出口),黄金超跌反弹+1.6%至$4,181;A股今日迎来国庆长假前最后一个交易日(10月1-7日休市,10月8日开市),央行节前加码结构性货币政策工具护航流动性。
核心行情复盘
📊 美国三大股指(9月29日收盘)
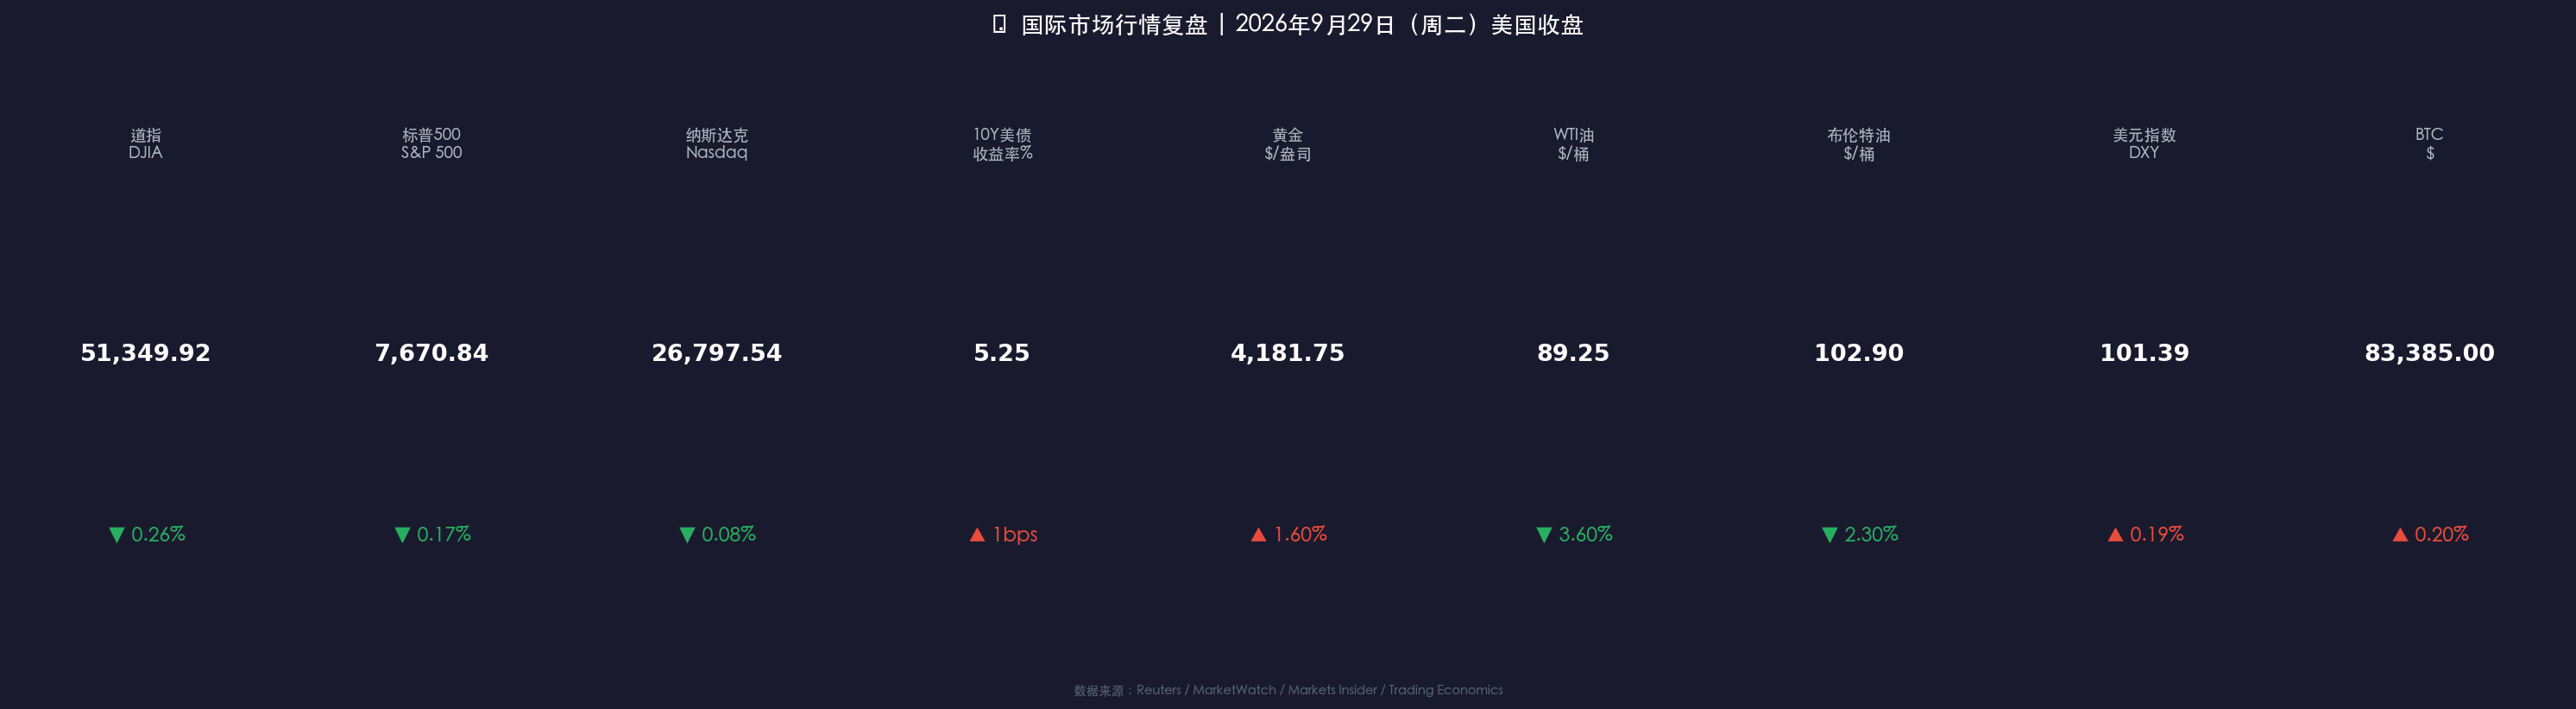
- 道琼斯工业平均指数:51,349.92 点 ▼ -131.59点(-0.26%)
- 标普500指数:7,670.84 点 ▼ -12.85点(-0.17%)
- 纳斯达克综合指数:26,797.54 点 ▼ -22.84点(-0.08%)
三大指数连续第二日收跌,但跌幅较前一日明显收窄——午后美债收益率自高位回落,股指同步收复大部分失地。市场宽度偏弱:NYSE涨跌家数比1:1.66、纳斯达克1:1.47,跌家明显占优;标普500成分股194涨/304跌,仅8只创新高、33只创新低,中位数跌幅-0.27%,与指数小跌一致。量能偏淡:全美交易所成交量161.5亿股,低于20日均值168.7亿股(约-4.3%),季末调仓与重磅数据前的观望情绪浓厚。
数学闭环校验:
- 标普:(7,670.84 − 7,683.69) / 7,683.69 = -0.167% ≈ 公布值 -0.17% ✅
- 纳指:(26,797.54 − 26,820.38) / 26,820.38 = -0.085% ≈ 公布值 -0.08% ✅
- 道指:(51,349.92 − 51,481.51) / 51,481.51 = -0.256% ≈ 公布值 -0.26% ✅
📈 数据卡片
🏭 板块与个股
- 板块:标普11个板块7跌4涨——能源 -0.9% 领跌(油价回落拖累);公用事业 +1.1% 领涨(避险/防御资金回流);芯片股反弹 +1.3%(SOXX +1%,内存ETF DRAM +3%,前一日大跌后修复)。
- 个股要闻:
- 苹果 -2.5%:道指最大拖累;
- Meta +3.3%:发布面向小企业的 Muse 版AI工具;
- 嘉年华(CCL)+13%:财报超预期,为标普500最大涨幅,带动邮轮板块(RCL +6%、NCLH +4.5%);
- Fair Isaac(FICO)-26.5%:FHFA引入VantageScore,打破其房贷信用评分垄断,单日暴跌;
- 康宁(GLW)+5%:与AT&T签下30亿美元光纤协议;CarMax +4.7%(财报);英伟达小跌不足1%;Mag7 ETF(MAGS)-0.2%。
💹 固定收益 & 外汇
- 10年期美国国债收益率:收盘约 5.25%(+1bp),盘中最高 5.293%——突破2007年6月高点,创近19年新高;过去六日累计上行约30bp。
- 30年期美国国债收益率:盘中达 5.6206%,创2002年以来新高(24年高点)。
- 美元指数(DXY):101.39 ▲ +0.19%,为7月下旬以来最高;欧元承压(EURUSD约1.133-1.137)。
债市解读:9月FOMC加息后,市场对10月28日再次加息的定价一度升至约70%,叠加油价推升的通胀预期与财政供给压力(JPMorgan预计FY2026财政部需从市场借款超2万亿美元),长端收益率持续飙升。午后纽约联储主席威廉姆斯释放鸽派信号,收益率回落,成为股指尾盘收窄跌幅的直接催化。美元因"高利率吸引力+避险"维持强势,对新兴市场构成外部压力。
🛢️ 大宗商品
- WTI 原油:$89.25/桶 ▼ -3.6%(沙特经东西管道增加出口,供应担忧边际缓解;Markets Insider盘后报价$89.37确认)
- 布伦特原油:约 $102.9/桶,自前一日约$105高位回落
- 黄金:现货金反弹至 $4,181.75/盎司 ▲ +1.6%(周一曾暴跌约4%至$4,114.99后的超跌修复;较1月历史高点$5,608仍回落约25%)
核心解读:油价单日大跌与前几日的"地缘溢价"叙事形成反复——沙特增供动作显示OPEC内部对高油价的舒适区存在分歧,但伊朗战争与霍尔木兹海峡风险未除,油价仍处高位震荡。黄金的反弹性质为"超跌修复"而非趋势反转:加息押注、实际收益率与美元走强仍是压制金价的三座大山,$4,100一线成为多空分水岭。
🪙 加密货币
- 比特币(BTC):约 $83,385-83,670 ▲ 约+0.2%(24h基本持平;周内约-3%,月内+7.4%)
高利率、强美元环境持续压制加密资产估值。$80,000为关键支撑位,若跌破或回看$75,000。
核心解读与市场逻辑
🏦 美联储:官员分歧公开化,10月加息概率剧烈摆动
- 政策现状:9月16日FOMC以12-0全票加息25bp至 3.75%-4.00%,为2023年7月以来首次加息;主席 Kevin Warsh(鲍威尔已卸任)称此举支持"更及时地回归2%通胀目标"。
- 点阵图:18位官员中16位预期年内再加息一次(2026年底中值约4.125%)。
- 9月29日官员表态分化:
- 纽约联储主席威廉姆斯(鸽):"有时间观望数据再决定何时加息"——10月加息概率(CME FedWatch)从盘中近70%骤降至51.5%,为尾盘反弹主因;
- 理事Barr、芝加哥联储Goolsbee(鹰):Goolsbee称容忍通胀超标5.5年是"玩火"。
- 经济数据疲弱:9月谘商会消费者信心指数 81.9,创2014年以来新低(预期89);8月JOLTS职位空缺降至 707.9万(预期722.5万),为3月以来最少。
核心逻辑:加息周期重启(9月FOMC) → 通胀预期+财政供给双压 → 长端收益率创19年新高 → 成长股估值承压;但消费者信心与职位空缺数据走弱 → 部分官员转鸽 → 加息预期回落 → 市场获得喘息。当前市场在"滞"与"胀"之间反复定价,波动率被政策沟通反复点燃。本周三(9月30日)的8月PCE通胀数据(预期同比+3.7%)与周五非农就业报告,将直接决定10月28日FOMC的加息概率走向。
🌏 其他市场要闻
- Anthropic IPO:招股书细节曝光——目标估值超2万亿美元,去年营收46亿美元但经营亏损超80亿美元,AI商业化"高投入、远回报"特征引发讨论。
- 政府停摆风险已解除:特朗普9月2日签署持续决议(CR),政府资金保障至2026年12月11日,10月1日不会关门;但过去12个月已发生三次资金中断(累计123天,含史上最久一次),12月11日为下一个风险节点。
- 中美关系:9月24-25日特朗普—习近平华盛顿峰会举行,议题涵盖贸易、关税、台湾,市场持续关注后续协议进展。
- 三季度末:季末机构调仓叠加重磅数据周,市场成交偏淡、波动被放大。
政策脉动
- 美联储:9月点阵图暗示年内再加息一次;MUFG认为12月加息概率55-60%;降息路径已被彻底逆转,市场交易的是"higher for longer + 可能再加息"。8月CPI环比+0.4%偏热、美伊冲突推升油价是本轮紧缩的深层背景。
- 美国财政部:8月已将国债回购规模翻倍以改善市场流动性;FY2026超2万亿美元的市场借款需求是长端收益率的结构性压力源。
- 中国央行(节前加码):9月29日落地国常会"推出一批务实管用的增量政策"——PSL降息扩围、科创与民企再贷款增加额度,为"十五五"开局创造适宜货币金融环境;此前9月上旬已开展5000亿元3个月买断式逆回购,配合政府债发行与8000亿元新型政策性金融工具投放。
- 中国证监会:持续引导中长期资金入市——优化社保/养老金/险资长周期考核、放宽险资权益投资上限。
最新机构观点
1. 高盛(Goldman Sachs)——维持华尔街最高目标之一
2026年标普500年终目标 8,000点(5月底由7,600上调),2026年EPS预期$340(同比+24%)、2027年$385(+13%);AI基础设施公司贡献指数约一半盈利增长。9月下旬汇总显示高盛与花旗仍维持8,000+的头部目标,BofA、富国相对保守。
2. 摩根士丹利(Morgan Stanley)——"风险重置之年"
标普500年终目标 7,800点(约+15%),定义2026为"The Year of Risk Reboot":财政/货币/监管"政策三重奏"叠加约3万亿美元AI资本开支周期,企业盈利预期+17%;首选美股跑赢全球,看好金融、医疗、可选消费、工业及小盘股;主要风险为AI资本开支未能及时转化为生产率。
3. 中金公司(CICC)——"A股五年来最佳窗口"
预计2026年全A盈利同比**+6.3%、非金融+9.9%**,有望达2022年以来较高水平,"盈利拐点"临近;此前7月提出"年内二次买点或已到来"。外资仍明显低配中资股,未来增配空间显著。
4. 中信证券(CITIC)——"年内最后的进攻窗口"
9月20日策略聚焦《年内最后的进攻窗口》,9月27日最新一期《指数修复的可能路径》:全A非金融盈利三季度环比继续上行,但同比增速顶点可能出现在今年四季度;美联储控通胀姿态偏紧、年内宏观流动性偏紧是主要约束。年度主线:"角逐定价权、迈入低波市",关注制造业升级、中企出海、AI商业化。
(参考)多空分歧加大:Yardeni Research 9月中旬将年终目标由8,400下调至7,900,熊市情景概率上调至30%;Fundstrat的Tom Lee则看8,200+。
🇨🇳 附:中国资产与国庆长假备忘
- 富时中国A50期货:9月29日收 13,890.0(约-0.3%);9月28日盘中一度跌超2%,节前避险特征明显。
- 离岸人民币(USD/CNH):约 6.7108;9月整体在6.69-6.72区间偏强震荡(9月21日曾升至6.6910阶段高点)。
- A股背景(9月29日收盘):上证指数 3,830.45(+0.18%),深证成指+0.34%,创业板指+0.09%;两市成交额约1.41-1.42万亿元(较前一日缩量近3,000亿,节前收尾特征),超3,400只个股上涨。
- 休市安排:10月1-7日休市,10月8日(周四)开市;9月30日晚无夜盘(此前中秋9月25-27日已休市,可拼13天超长假期)。
- 假期消费预期偏热:携程数据显示中秋国庆机票订单同比**+约50%、酒店订单同比+近2倍**;出境游热度居年内小长假首位,市场预计国庆文旅消费延续高热。
今日市场情绪:石巨人压顶,鹰影下的喘息
Prompt: A colossal stone golem engraved with glowing numerals 5.29% rises from a stormy sea made of red candlestick charts, its shadow falling over a fleet of small wooden sailboats carrying stock ticker flags. In the background, a giant hawk circles a dark marble tower resembling the Federal Reserve under a blood-orange sky, while a faint golden phoenix glows on the distant horizon, symbolizing a fragile market rebound
免责声明:内容仅供参考,不构成投资建议。