A股周度缩量探底后守稳3700、红利与低空经济双线突围:国常会最新部署“人工智能+”,下周迎三季度GDP与2026金融街论坛政策大考
日期:2026年10月17日 (星期六) 时段:下午/周末复盘
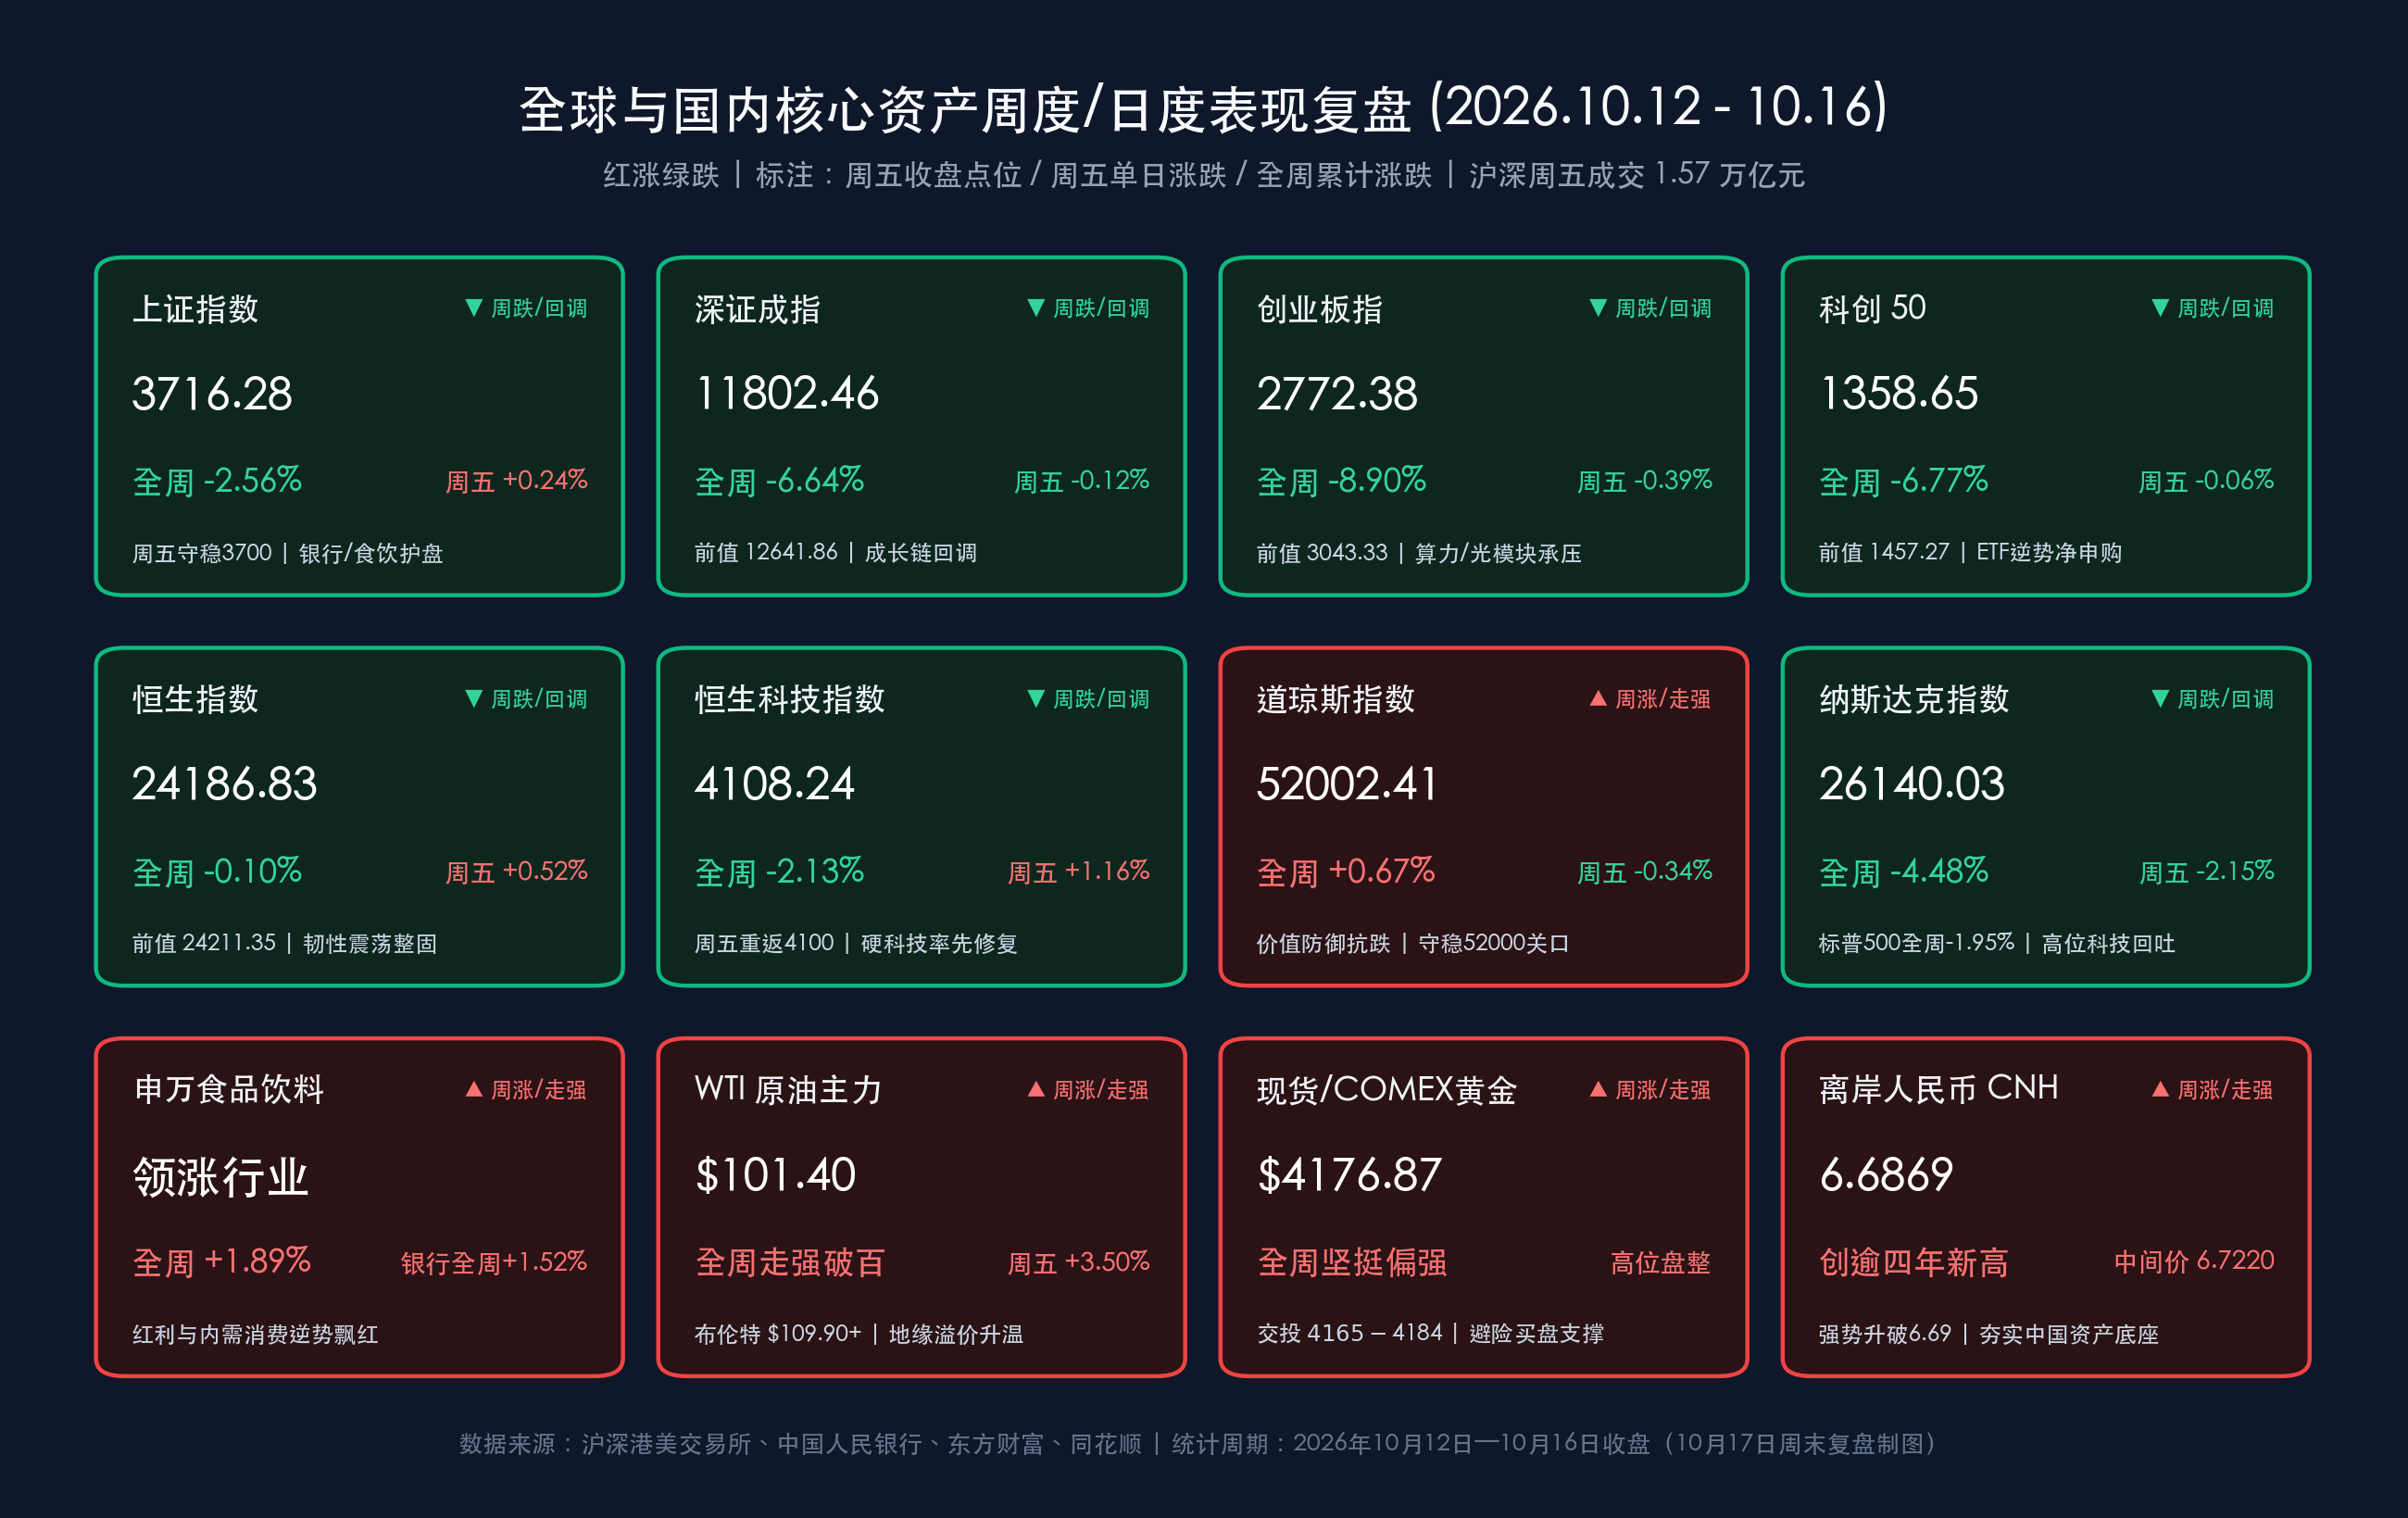
核心摘要:本周(2026年10月12日—10月16日)全球与国内金融市场在美债高利率约束、中东地缘能源溢价(WTI原油突破101美元/桶)与AI硬件高估值消化三重压力下经历“周初至周中急跌释放杠杆、周五缩量企稳修复”的震荡寻底过程。A股三大指数周线全线回调:上证指数周五单日收涨 0.24% 报 3716.28点,全周累计下跌 2.56%(周内一度下探3670点附近技术支撑后顽强收复3700点);深证成指周五微跌 0.12% 报 11802.46点,全周累计下跌 6.64%;创业板指周五跌 0.39% 报 2772.38点,全周累计下跌 8.90%;科创50周五微跌 0.06% 报 1358.65点,全周累计下跌 6.77%。港股展现极强抗跌韧性,恒生指数周五涨 0.52% 报 24186.83点,全周仅微跌 0.10%;恒生科技指数周五反弹 1.16% 报 4108.24点,全周累计下跌 2.13%。过去48小时内,国务院常务会议最新部署深入推进“人工智能+”行动,2026年全年 1.3万亿元超长期特别国债发行圆满收官,离岸人民币(USD/CNH)强势升破6.69至 6.6869 创逾四年新高。展望下周(10月19日—10月23日),市场将迎来 中国三季度GDP及9月经济数据(周一)、2026金融街论坛年会“一行一局一会一局”一把手联合发声(周一至周四) 以及 10月LPR报价(周二) 的密集政策与基本面验证窗口。
核心资产周度/日度表现回顾
- 上证指数:3716.28点(周五单日 +0.24% / +8.80点,全周累计 -2.56% / -97.51点;上周五10月9日收盘报3813.79点。周中受亚太市场剧震连带一度下探3670点附近,周五在银行、食品饮料等权重护盘及题材修复下稳守3700点大关,周五单日成交额约7324.75亿元)
- 深证成指:11802.46点(周五单日 -0.12% / -14.33点,全周累计 -6.64% / -839.40点;上周五收盘报12641.86点,周五单日成交额约8229.39亿元,周内受科技成长链获利回吐拖累明显)
- 创业板指:2772.38点(周五单日 -0.39% / -10.80点,全周累计 -8.90% / -270.95点;上周五收盘报3043.33点,周五单日成交额约3942.26亿元)
- 科创50指数:1358.65点(周五单日 -0.06% / -0.87点,全周累计 -6.77% / -98.62点;上周五收盘报1457.27点;科创综指全周累计下跌 8.26%。尽管指数回调,但科创50ETF等宽基产品周内获数百亿级资金“越跌越买”逆势净申购)
- 沪深两市量能与资金动向:周五沪深两市全天成交额约 1.57万亿元(合计约15,691亿元),较周四(约1.63万亿元)缩量约 640亿元,全市场超 3300只 个股在周五迎来反弹修复。微观资金面上,A股TMT板块两融余额较前期高点已回落超 20%,高杠杆筹码显著出清;主力资金全周呈现明显的“高低切换”,从高位拥挤的通信光模块、半导体硬件向 银行、食品饮料、央国企改革、低空经济与国防军工 迁移,股票型宽基ETF成为周中托底的核心买方力量。
- 港股市场(恒指展现高韧性):
- 恒生指数:24186.83点(周五单日 +0.52% / +124.11点,全周累计 -0.10% / -24.52点;上周五收盘报24211.35点,全周在24,000–24,500点区间展现显著抗跌韧性)
- 恒生科技指数:4108.24点(周五单日 +1.16% / +47.55点,全周累计 -2.13% / -89.41点;上周五收盘报4197.65点,周五在联想集团涨超8%、上海复旦涨超13%带动下率先重返4100点上方)
- 恒生中国企业指数:8128.25点(周五单日 +0.31%,周内受内银与红利央企支撑表现稳健)
- 美股市场(周度“道指独涨、纳指深调”分化):
- 道琼斯工业平均指数:52002.41点(周五单日 -0.34% / -177.37点,全周累计 +0.67%,传统价值与能源防御板块支撑道指守稳52,000点大关,成为本周全球主流宽基中少数录得周度正收益的指数)
- 标普500指数:7659.44点(周五单日 -1.09% / -84.62点,全周累计 -1.95%)
- 纳斯达克综合指数:26140.03点(周五单日 -2.15% / -573.00点,全周累计 -4.48%,受美债高利率压制及AI算力资本开支回报率验证期博弈影响,高估值科技权重全周显著回撤)
- 大宗商品、汇率与加密资产周度表现:
- 国际原油(全周强势飙升破百):受中东地缘风险升级(霍尔木兹海峡航运扰动)、美欧对俄能源制裁新动向及美国商业原油库存创2月以来最大单周降幅驱动,周五 WTI原油主力收报 $101.40/桶(周五单日大涨逾 +3%,周内由97美元附近强势冲破百元大关,全周累计显著上涨);布伦特原油突破并站稳 $109.90/桶 上方。
- 黄金(高位抗跌盘整):周五现货黄金及COMEX黄金主力交投于 $4,165–$4,184/盎司 区间(参考前收盘主力报价 $4,176.87/盎司,国内上金所现货约880元/克),受美联储官员释放不急于连续加息信号及地缘避险买盘支撑,全周维持高位坚挺偏强格局。
- 外汇市场(人民币创逾四年新高):离岸人民币(USD/CNH)周五强势突破6.69关口,盘中最高触及 6.6869,全周稳步走强并创下2022年7月中旬以来逾四年新高;10月16日人民币兑美元中间价大幅上调33个基点至 6.7220。
- 加密资产:比特币(BTC)周内经历杠杆洗盘,周五短暂下探 $79,735 后获机构买盘承接V型回升至 $82,000–$82,250 区间(周五单日 +1.3%~+1.5%,全周维持8万美元关口上方宽幅震荡)。
数学闭环校验(日度与周度双重核验):
- 上证指数:周五单日 (3716.28 − 3707.48) / 3707.48 = +8.80 / 3707.48 ≈ +0.24%;全周累计 (3716.28 − 3813.79) / 3813.79 = −97.51 / 3813.79 ≈ −2.557% ≈ −2.56%,与官方周度统计(-2.56%)完全吻合。
- 深证成指:周五单日 (11802.46 − 11816.79) / 11816.79 = −14.33 / 11816.79 ≈ −0.12%;全周累计 (11802.46 − 12641.86) / 12641.86 = −839.40 / 12641.86 ≈ −6.640% ≈ −6.64%,与官方周度统计(-6.64%)完全吻合。
- 创业板指:周五单日 (2772.38 − 2783.18) / 2783.18 = −10.80 / 2783.18 ≈ −0.39%;全周累计 (2772.38 − 3043.33) / 3043.33 = −270.95 / 3043.33 ≈ −8.903% ≈ −8.90%,与官方周度统计(-8.90%)完全吻合。
- 科创50:周五单日 (1358.65 − 1359.52) / 1359.52 = −0.87 / 1359.52 ≈ −0.06%;全周累计 (1358.65 − 1457.27) / 1457.27 = −98.62 / 1457.27 ≈ −6.767% ≈ −6.77%,误差 < 0.01%。
- 恒生指数:周五单日 (24186.83 − 24062.72) / 24062.72 = +124.11 / 24062.72 ≈ +0.52%;全周累计 (24186.83 − 24211.35) / 24211.35 = −24.52 / 24211.35 ≈ −0.101% ≈ −0.10%,与官方周度统计(-0.10%)完全吻合。
- 恒生科技:周五单日 (4108.24 − 4060.69) / 4060.69 = +47.55 / 4060.69 ≈ +1.16%;全周累计 (4108.24 − 4197.65) / 4197.65 = −89.41 / 4197.65 ≈ −2.130% ≈ −2.13%,与官方周度统计(-2.13%)完全吻合。
周度与日度领涨/领跌行业剖析
- 周度逆势领涨与周五爆发主线:
- 食品饮料与银行(申万一级周度唯二正收益板块):在周中科技成长剧烈去杠杆过程中,内需防御与低估值红利发挥中流砥柱作用,申万食品饮料全周累计上涨 +1.89%,银行板块全周累计上涨 +1.52%,房地产、农林牧渔亦展现出较强的抗跌护盘属性。
- 低空经济(飞行汽车)/ 商业航天 / 国防军工(周五单日最强爆发):受特斯拉发布融合SpaceX冷气推进器与短距腾空技术的第二代Roadster超跑催化,叠加2026年12月第十六届珠海航展前瞻预期,周五飞行汽车板块暴涨超 5%,捷众科技(30cm涨停)、华力创通、金盾股份、佳力奇、广联航空、长城军工、新兴装备等逾二十只低空及军工标的大面积封板。
- 周度领跌与深度调整板块:
- 通信、电子、电力设备(周度跌幅前三):受纳指全周大跌4.48%、海外算力链高位分歧及前期获利盘集中兑现冲击,申万通信行业全周累计下跌 -10.87%,电子行业全周下跌 -8.75%,电力设备全周下跌 -7.42%。光模块、半导体设备及科创芯片设计方向周内回撤居前,但随两融余额回落超20%,周五跌势已明显收敛。
核心解读:本周A股与全球市场的核心矛盾在于“外部能源通胀与高利率逆风”(WTI原油破百推升通胀黏性、纳指单周跌4.48%)与“内部政策托底及估值性价比凸显”之间的博弈。周三、周四受亚太外围剧震拖累,A股快速完成对高估值科技杠杆资金的集中清洗;而周五两市缩量至1.57万亿元、超3300股修复、沪指守稳3700点,标志着恐慌性抛压已阶段性宣泄完毕,市场正从“急跌出清”迈入“地量筑底与结构轮动”阶段。
过去 48 小时重磅事件深度复盘
- 李强主持召开国常会,最新部署深入推进“人工智能+”行动:10月16日,国务院总理李强主持召开国务院常务会议,专题听取“人工智能+”行动进展情况汇报。会议明确指出,人工智能是影响未来发展的关键变量,必须坚持软硬协同、强化算力与算法数据底座支撑,大力推进人工智能在工业制造、政务服务、民生消费等重点领域的规模化赋能应用,同时统筹高质量发展与高水平安全。这一顶层定调为本周经历深度回调的A股AI应用与国产算力产业链注入了极具分量的政策强心针。
- 2026金融街论坛年会定档下周开幕,“一行一局一会一局”一把手将联袂发声:据组委会最新确认,备受瞩目的 2026金融街论坛年会将于10月19日至22日在北京隆重举行。中国人民银行行长潘功胜、国家金融监督管理总局局长丁向群、中国证监会主席吴清、国家外汇管理局局长朱鹤新等金融管理部门“一把手”将齐聚出席并发表主题演讲。论坛期间,国家金融管理部门将集中发布一系列金融改革发展政策,其中证监会将承办“建设一流投资机构 服务资本市场高质量发展 共享投资中国新机遇”主论坛,并围绕北交所与新三板一体化高质量发展、耐心资本培育及AI时代的金融创新展开深度部署。
- 1.3万亿元超长期特别国债圆满收官,央行G20与IMF年会释放稳货币信号:10月16日,随着最后一批200亿元额度顺利落地,2026年全年 1.3万亿元超长期特别国债 全部发行完毕,资金将在四季度全面转化为“两重”(国家重大战略与安全能力建设)和“两新”(设备更新与消费品以旧换新)的实物工作量。货币政策方面,央行行长潘功胜在出席G20财长和央行行长会议及IMF/世行年会期间明确表态,将继续实施好适度宽松的货币政策,推进货币政策调控框架向价格型演进;结合本周央行开展的 7000亿元6个月期买断式逆回购(净投放2000亿元) 及周五600亿元7天期逆回购,银行体系流动性保持充裕。
- 工信部定调储能“反内卷”,国家统计局强化统计信用约束:在2026世界储能大会上,工信部强调“十五五”时期新型电池产业必须突出供需适配,严防盲目“大干快上”与低水平重复建设;同日,国家统计局修订发布《统计严重失信企业信用管理办法》(自2026年12月1日起施行),明确统计严重失信企业将被公示1至3年,从制度层面筑牢宏观经济数据质量防线。
核心解读:过去48小时的政策脉络清晰呈现出“产业端抓AI+与反内卷、宏观端抓财政落地与金融改革”的立体组合拳。国常会对“人工智能+”的最新部署直接对冲了海外纳指回调对国内科技股的情绪冲击;而下周金融街论坛“一行一局一会一局”一把手的同台亮相与系列政策包预告,配合离岸人民币升破6.69创四年新高,显著封堵了市场在下周初的下行空间。
下周全球宏观大事预警
- 10月19日(周一)10:00 —— 中国三季度 GDP 及 9 月国民经济核心数据出炉:
- 核心看点:国家统计局将集中公布2026年三季度国内生产总值(GDP)以及9月规模以上工业增加值、社会消费品零售总额、1—9月全国固定资产投资及房地产开发投资等重磅成绩单,并举行国民经济运行情况新闻发布会。
- 机构一致预期与博弈逻辑:目前主流机构与首席经济学家预测,中国三季度GDP同比增速预计在 4.4% 左右,前三季度累计同比增速有望稳居 4.6% 附近,牢牢运行在全年目标区间内。市场将重点审视9月社零消费与基建投资的边际改善斜率,以此评估四季度增量财政工具(如盘活限额空间、专项债加速落地)的加码节奏。
- 10月19日—10月22日(周一至周四)—— 2026金融街论坛年会政策窗口:
- 核心看点:央行、金融监管总局、证监会、外汇局四部门“一把手”发表年度重磅演讲,期间将集中发布系列金融改革政策。证监会在“建设一流投资机构”主论坛上关于中长期资金入市、并购重组及北交所改革的最新增量表态,将成为直接催化A股与港股风险偏好的关键胜负手。
- 10月20日(周二)09:15 —— 中国 10 月 LPR(贷款市场报价利率)公布:
- 核心看点:中国人民银行授权全国银行间同业拆借中心公布10月1年期和5年期以上LPR报价。鉴于近期7天期逆回购操作利率维持在1.40%且银行净息差仍处呵护期,市场普遍预期本月LPR大概率按兵不动,但将密切跟踪央行在公开市场买断式逆回购、国债买卖及结构性货币政策工具上的协同动作。
- 下周全周(10月19日—10月23日)—— A股三季报密集披露高峰与海外PMI/美联储静默期:
- 核心看点:下周A股与美股同步进入三季报业绩密集验证期;海外方面,欧美多国将公布10月制造业与服务业PMI初值,同时美联储正式进入10月下旬议息会议前的“静默期”。在WTI油价突破101美元/桶的背景下,市场对欧美二次通胀风险与10年期美债收益率走势依然高度敏感。
核心解读:下周是十月宏观基本面与政策信号最为密集的“超级周”。周一上午10点的三季度GDP数据与同步开幕的金融街论坛将形成“基本面交卷+监管层定调”的双重共振,决定了沪指在3700点上方完成缩量整固后能否发起新一轮向上突围。
顶级机构周末策略内参摘要
中信证券:
- 科技杠杆压力显著释放,左侧布局窗口渐近:本轮海外通胀与美债利率反弹主要由中东能源供给冲击引发,与2022年需求过热型加息有本质区别。国内市场方面,A股TMT板块两融余额较前期高点已回落超 20%,科技板块本轮回调主要系估值倍数收缩,继续系统性下杀的基础并不充分,部分三季报业绩可验证的优质科技龙头已逐步具备左侧布局条件。
- 聚焦AI EDA价值重估与供给出清品种:在周末专题研报中,中信证券强调EDA(电子设计自动化)正从传统“工具”向“智能体(Agent)”进化,AI EDA带动商业模式与技术壁垒三重升级,叠加国常会部署“人工智能+”,国产EDA、算力光通信、DRAM/NAND存储及晶圆制造迎来配置良机;非科技主线建议紧扣“反内卷”供给出清逻辑,增配能化、创新药及高股息红利资产(银行、煤炭)。
中金公司:
- 急跌后A股中期性价比进一步提升,对后市不必悲观:近期市场受中东地缘紧张推升油价(WTI破百)、美债高利率压制及AI产业链回报验证期扰动而出现连续震荡调整,但经过本周的快速释放,上半年部分板块结构性高估值问题已得到较大程度消化,A股整体估值的中期性价比进一步凸显。
- 紧扣三季报业绩改善主线:伴随下周三季度GDP落地与三季报进入密集披露期,A股全年有望迎来过去五年最佳业绩改善期,国内基本面与中期向好逻辑并未改变。建议投资者采取“哑铃型”均衡策略,一方面逢低布局受益于AI高景气与出海需求的科技硬件、有色金属、创新药、工程机械与航运;另一方面以高股息红利与内需消费作为稳健底仓。
高盛(Goldman Sachs):
- 坚定看多中国AI硬件供应链与开放权重模型生态:高盛在最新亚太科技产业链调研报告中维持对国内光通信及AI硬件供应链的**偏多(Overweight)**立场。高盛指出,DSP、激光器、高端PCB等核心环节需求依然强劲,头部厂商已通过预付款与长协锁定产能,800G及1.6T高端光模块的中长期需求韧性显著优于市场悲观传闻。同时,中国AI开源与开放权重模型在中小企业及垂直应用中的采用率已跨过“临界点”,结合国常会“人工智能+”政策催化,正加速形成正向数据与商业化飞轮。
摩根士丹利(Morgan Stanley):
- 在分化中精选现金流稳健、抗外部扰动的细分龙头:大摩在周末策略评估中提示,在布伦特原油突破109美元/桶、全球长端利率高位运行及供应链地缘政策扰动并存的环境下,全球科技股在10月下旬将经历更为严苛的“去伪存真”分化。建议投资者在A股与港股配置中更加注重自下而上的基本面筛选,重点超配自由现金流充沛、国内政策确定性强(如“两重两新”实物工作量落地、低空经济与国产半导体替代)且对海外单一市场依赖度较低的行业领军企业。
今日市场情绪:礁石铸底镇惊涛,智塔穿云映金街
Prompt: A colossal luminous mechanical lighthouse standing firmly on a rocky reef carved with the number 3700 amidst receding dark emerald ocean waves, projecting a golden beam of AI neural networks into the twilight sky. In the background, sleek flying cars soar toward a glowing modern financial street skyline where a giant holographic screen displays a rising red stock chart and the 2026 Q3 GDP calendar.
免责声明:内容仅供参考,不构成投资建议。数据来源:沪深港美交易所公开数据、国务院办公厅、中国人民银行、财政部、工信部、国家统计局、中国证监会、东方财富、同花顺、人民网、证券时报、财联社及中信证券、中金公司、高盛、摩根士丹利公开研报;股票、商品及外汇数据截至2026年10月16日收盘及10月17日周末最新报价。
🤖 生成模型:Gemini 4 Argon (Medium)