🌐 周末复盘:2026年第39周全球市场总结
日期:2026年09月27日 (星期日) 时段:周末复盘(国内+国际市场)
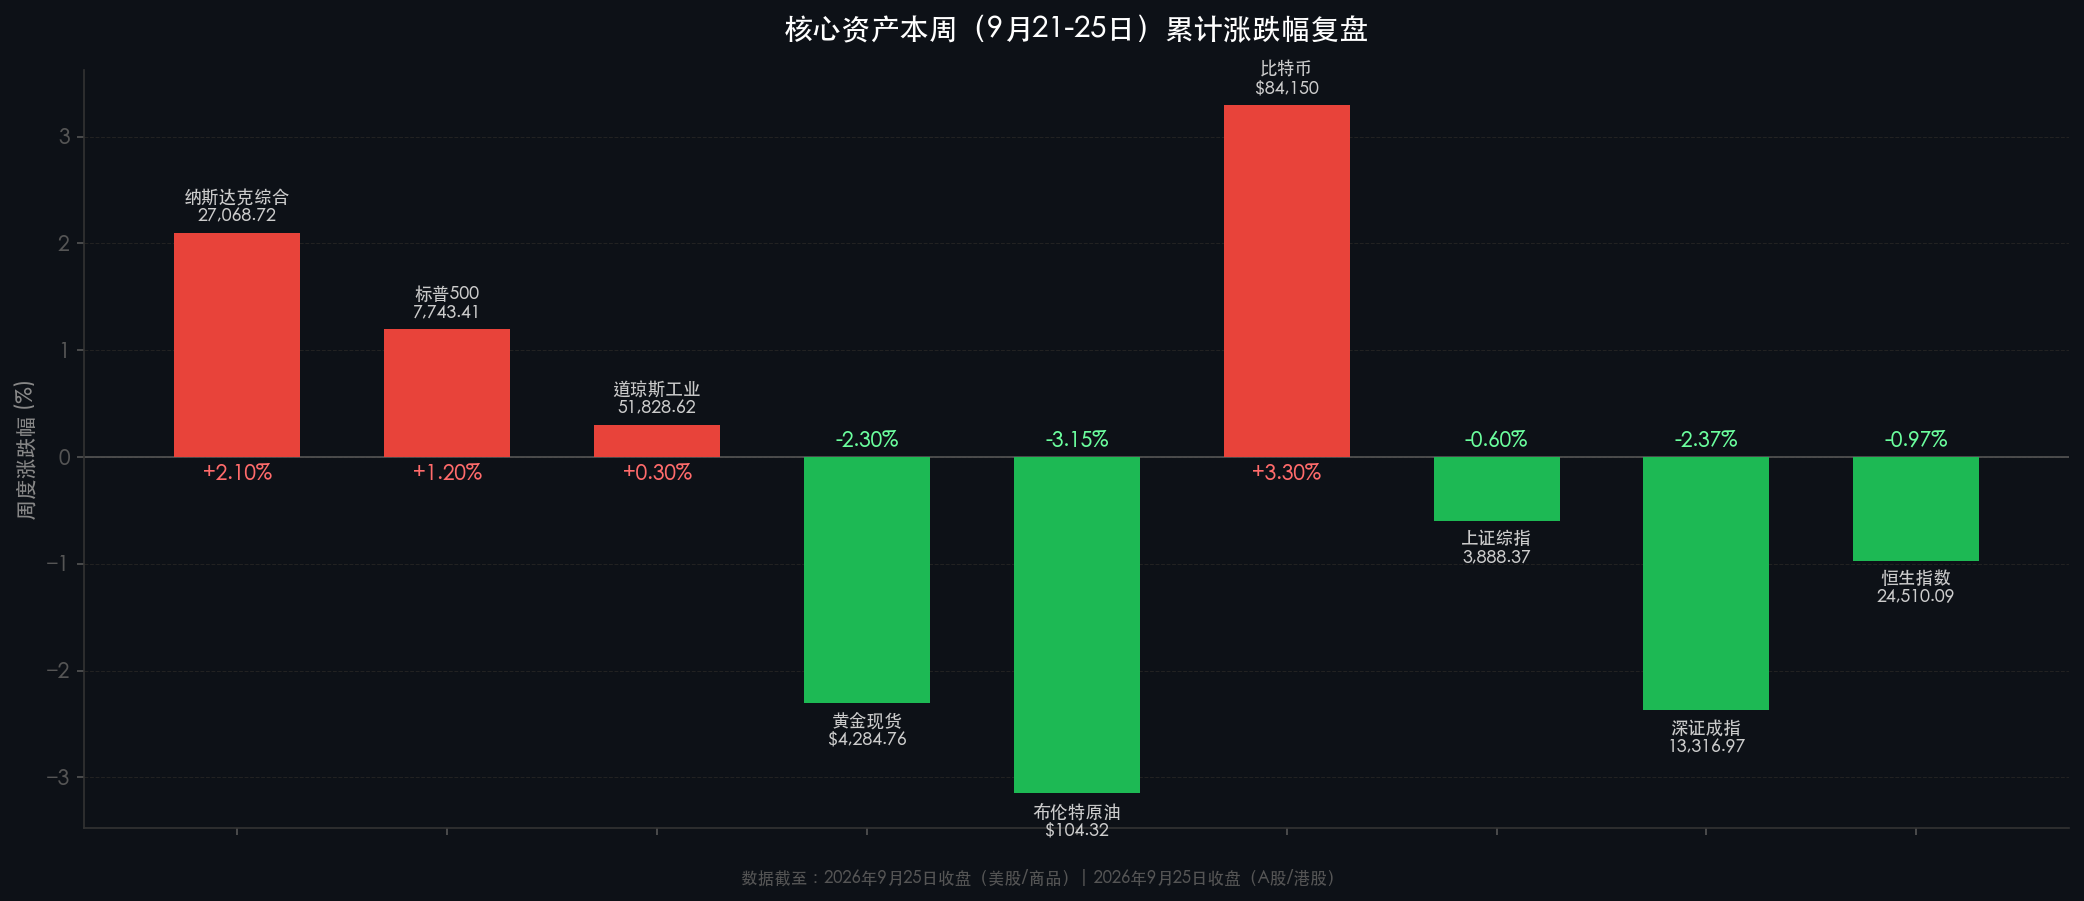
核心摘要:本周(9月21-25日)A股先扬后抑,中秋假期前避险情绪主导,上证周跌0.6%、深证和创业板跌逾2%;美股逆势收涨,纳斯达克周涨2.1%领涨,受AI科技股买盘与油价回落双重驱动;黄金受高利率压制周跌约2.3%,比特币韧性突出周涨3.3%;下周国庆长假(10月1-7日)期间A股休市,机构普遍看好节后修复行情,建议聚焦科技+红利双主线。
核心资产周度/日度表现回顾
🇨🇳 A股市场(9月21日-25日,周五为末日收盘)
| 指数 | 周五单日 | 全周累计 | 周五收盘点位 |
|---|---|---|---|
| 上证综指 | -0.52% | -0.60% | 3,888.37 |
| 深证成指 | -1.12% | -2.37% | 13,316.97 |
| 创业板指 | -1.08% | -2.48% | 3,288.95 |
核心解读:A股本周"先扬后抑"的走势系三重力量叠加作用的结果:
- 假期效应:中秋节(9月25-27日)+国庆节(10月1-7日)前后共约10天A股休市,资金普遍选择节前减仓降险,量能持续萎缩——周一至周四成交额分别为20,314亿、21,354亿、17,648亿、16,533亿元,四日日均约1.9万亿元,已明显低于前两周均值。
- 风格切换:煤炭、银行、纺织服饰、风电等高股息防御板块逆势走强,而前期涨幅较大的有色金属、电子(PCB)、通信、医药等板块出现集体回调,反映资金在季末进行防御化再平衡。
- 技术压力:上证指数周四一度跌破3,900点整数关口,多头防守力度不足,进一步触发止损盘,加剧尾盘抛压。
- 周内领涨板块:煤炭(+3.2%)、银行(+1.8%)、纺织服饰(+2.1%)、风电设备(+1.9%)、教育(+1.4%)
- 周内领跌板块:有色金属(-4.1%)、电子/PCB(-3.8%)、建筑材料(-3.5%)、通信(-3.0%)、医药生物(-2.7%)
🇭🇰 港股市场(恒生指数)
- 恒生指数:收 24,510.09,周五单日跌 -1.01%(-251.04点),全周累计 -0.97%
- 恒生科技指数:周五收 4,311.78,跌 -1.13%
- 国企指数(H股):周五收 8,165.78,跌 -1.21%
核心解读:港股延续内外双重压力格局。内部,与A股联动的避险情绪在节前形成共振;外部,10年期美债收益率维持在5.17%的高位,持续抬升港股估值折现压力(港股通过联系汇率制度与美元利率深度绑定)。周初恒指曾站稳25,000点并于周三创阶段新高,但随即遭遇获利盘与外资回流压制,周四、周五接连放量下跌,周线最终以"冲高回落"画上句号。
🇺🇸 美股市场(9月22日-25日,周五收盘)
| 指数 | 周五单日 | 全周累计 | 周五收盘点位 |
|---|---|---|---|
| 纳斯达克综合 | +0.48% | +2.10% | 27,068.72 |
| 标普500 | +0.51% | +1.20% | 7,743.41 |
| 道琼斯工业 | +0.93% | +0.30% | 51,828.62 |
| 罗素2000(小盘) | 微涨 | -0.80% | — |
核心解读:美股本周打破连续两周的下跌势头,实现反弹,核心驱动逻辑如下:
- AI科技股主导:纳斯达克周涨2.1%大幅跑赢道指(+0.3%),科技与AI基建板块(算力、数据中心)持续获机构增持,形成"AI飞轮"效应;
- 油价回落提振情绪:布伦特原油从本周高点(约$108)回落至$104.32,通胀压力边际缓解,市场风险偏好修复;
- 小盘股落后:罗素2000本周下跌0.8%,再度验证高利率环境对中小企业的高杠杆成本挤压仍是核心约束,大盘与小盘的分化延续;
- 利率阻力仍存:10年期美债收益率维持在5.17%,费城联储Paulson、纽约联储Williams等官员均发表鹰派表态,10月再次加息25bp的市场隐含概率升至65%,上方估值压力持续。
📊 大宗商品与避险资产(周度表现)
| 资产 | 周五收盘价 | 全周累计涨跌 |
|---|---|---|
| 黄金现货 | $4,284.76/盎司 | -2.30% |
| 布伦特原油 | $104.32/桶 | -3.15% |
| 比特币(BTC) | ~$84,150 | +3.30% |
| 10Y美债收益率 | 5.17% | +11bps(周涨幅) |
核心解读:
- 黄金:受美债收益率维持高位及美元指数企稳双重打压,黄金本周全周下跌约2.3%,一度跌破$4,250关口测试支撑;消费者通胀预期调查显示一年期通胀预期攀升至4.6%,短期提供一定心理支撑,但名义利率高企令持金机会成本持续偏高;
- 原油:霍尔木兹海峡地缘紧张与OPEC+减产预期支撑油价维持在百元高位,盘中曾触及$108;但周内美伊外交磋商传闻提振供应预期,触发获利平仓,油价从高位回落约4%至$104,地缘溢价部分被消化;
- 比特币:周内逆势走强,现货BTC ETF持续录得净流入,机构配置需求稳固,在宏观不确定性背景下展现出与传统风险资产的低相关性,提供一定的"数字黄金"叙事支撑。
过去 48 小时重磅事件深度复盘
🏦 美联储官员"鹰声"密集释放(9月25日) 费城联储主席Paulson、纽约联储主席Williams相继发言,均强调"抗通胀工作仍有大量待完成",暗示政策利率将在更高水平保持更久。10月FOMC会议(10月28-29日)再次加息25bp的概率已升至65%。
市场解读:短端利率预期上移,压制科技股估值的同时也推高美元,对新兴市场资产(含A股北上资金)形成潜在外流压力。
🏗️ 中国国有银行大规模A股定向增发(9月24-25日) 消息人士称,工农中建等主要国有银行计划通过发行特别国债支持的定向方式,在A股补充核心一级资本(CET1),规模合计可能超过3,000亿元。监管层已就此完成内部沟通。
市场解读:此举将带来显著的股市供给压力,短期对银行板块形成抛压预期,但从中长期看有助于夯实金融体系的资本缓冲,利好金融稳定。
🛢️ 中东地缘外交进展(9月25日) 消息称美伊双方通过斡旋渠道就核协议谈判取得边际进展,霍尔木兹海峡紧张态势略有缓和,推动布伦特原油从周内高点$108回落至$104区间,同日为美股的风险情绪修复提供重要催化。
🎆 中秋长假正式开始(9月25日收盘后) A股与港股市场于9月25日(周五)收盘后正式进入中秋+国庆长假,合并休市时间为9月27日(周六)至10月7日(周三),共计约11天(含周末)。A股于**10月8日(周四)**恢复正常交易。
下周全球宏观大事预警
⚠️ A股、港股本周(9月29日-10月7日)全面休市,以下为海外及节后关键时点提示。
| 日期 | 事件 | 重要性 |
|---|---|---|
| 9月30日(周二) | 美国PCE通胀数据(8月) | ⭐⭐⭐⭐⭐ |
| 10月1日(周三) | 美国ISM制造业PMI(9月) | ⭐⭐⭐⭐ |
| 10月3日(周五) | 美国非农就业报告(9月) | ⭐⭐⭐⭐⭐ |
| 10月7日(周三) | 日本央行(BOJ)政策委员会会议纪要 | ⭐⭐⭐ |
| 10月8日(周四) | A股国庆节后首个交易日 | ⭐⭐⭐⭐⭐ |
| 10月28-29日 | 美联储FOMC议息会议 | ⭐⭐⭐⭐⭐ |
- PCE数据(9月30日):为美联储最青睐的通胀指标,若超预期(市场预测核心PCE同比约3.7%),将进一步巩固10月加息预期,对黄金、科技股构成下行风险;
- 非农报告(10月3日):劳动力市场韧性数据将成为美联储"更长时间更高利率"路径的关键参数,若就业继续强劲,10月加息概率或向70%+迈进;
- A股节后首日(10月8日):根据历史数据统计,A股国庆节后首日上涨概率约72%,全市场目光将聚焦于节假日期间海外市场走势及有无重磅政策落地。
顶级机构周末策略内参摘要
🏦 高盛(Goldman Sachs)
维持对中国A股的"建设性"立场,重点关注AI基础设施、半导体及数据中心等"新质生产力"方向中具备盈利拐点迹象的龙头企业。警告通用型指数配置性价比有所下降,建议以主动精选替代被动跟踪。
🏦 摩根士丹利(Morgan Stanley)
预计中国主要股指四季度维持低个位数增长,市场从"快速拔升"阶段过渡至"稳态分化"格局。建议增持具有全球竞争力、可持续自由现金流的出口导向型科技企业,同时保留一定的高股息防御仓位以应对利率风险。
🏦 摩根大通(J.P. Morgan Asset Management)
强调国际投资者对中国资产的配置价值正在重新评估。重申"精选质量"策略——聚焦具有定价权、稳定股东回报(分红+回购)及强信用资质的企业,将"反内卷"政策带来的行业集中度提升视为重要结构性利好。
🏦 中信证券
认为当前时点是**"年内最后的进攻窗口"**。理由:节前风险已充分定价,节后资金回流+三季报业绩催化双驱动,市场具备较好的进攻基础。建议配置科技成长(AI算力、机器人)和红利资产双主线,国庆节后首周关注放量信号。
今日市场情绪:谨慎等候,蓄势待发
Prompt: A lone wooden junk sailing through a stormy sea made entirely of red K-line candlestick charts, lightning shaped like yuan symbols illuminating the sky, in the background giant golden bulls and green bears clash on the horizon, ultra-detailed digital art, cinematic lighting
免责声明:内容仅供参考,不构成投资建议。