🌐 高债息+油价双压 | 美股全线承压,国际市场风险偏好骤降
日期:2026年09月29日 (星期二) 时段:早报(模式A:常规交易日)
核心摘要:美国10年期国债收益率9月28日盘中触及5.27%(2007年以来最高),收盘报5.24%,加之WTI原油升破95美元、布伦特突破105美元(特朗普拒绝伊朗霍尔木兹海峡重开提案),双重通胀压力令美股全线下跌——道指跌347点(-0.67%),标普500跌-0.77%,纳指跌-0.92%;黄金单日重挫逾3.5%,风险资产情绪急速降温;美联储9月已加息至3.75%-4.00%,市场高度关注10月FOMC动向,高利率"更久"叙事再度主导定价。
核心行情复盘
📊 美国三大股指(9月28日收盘)
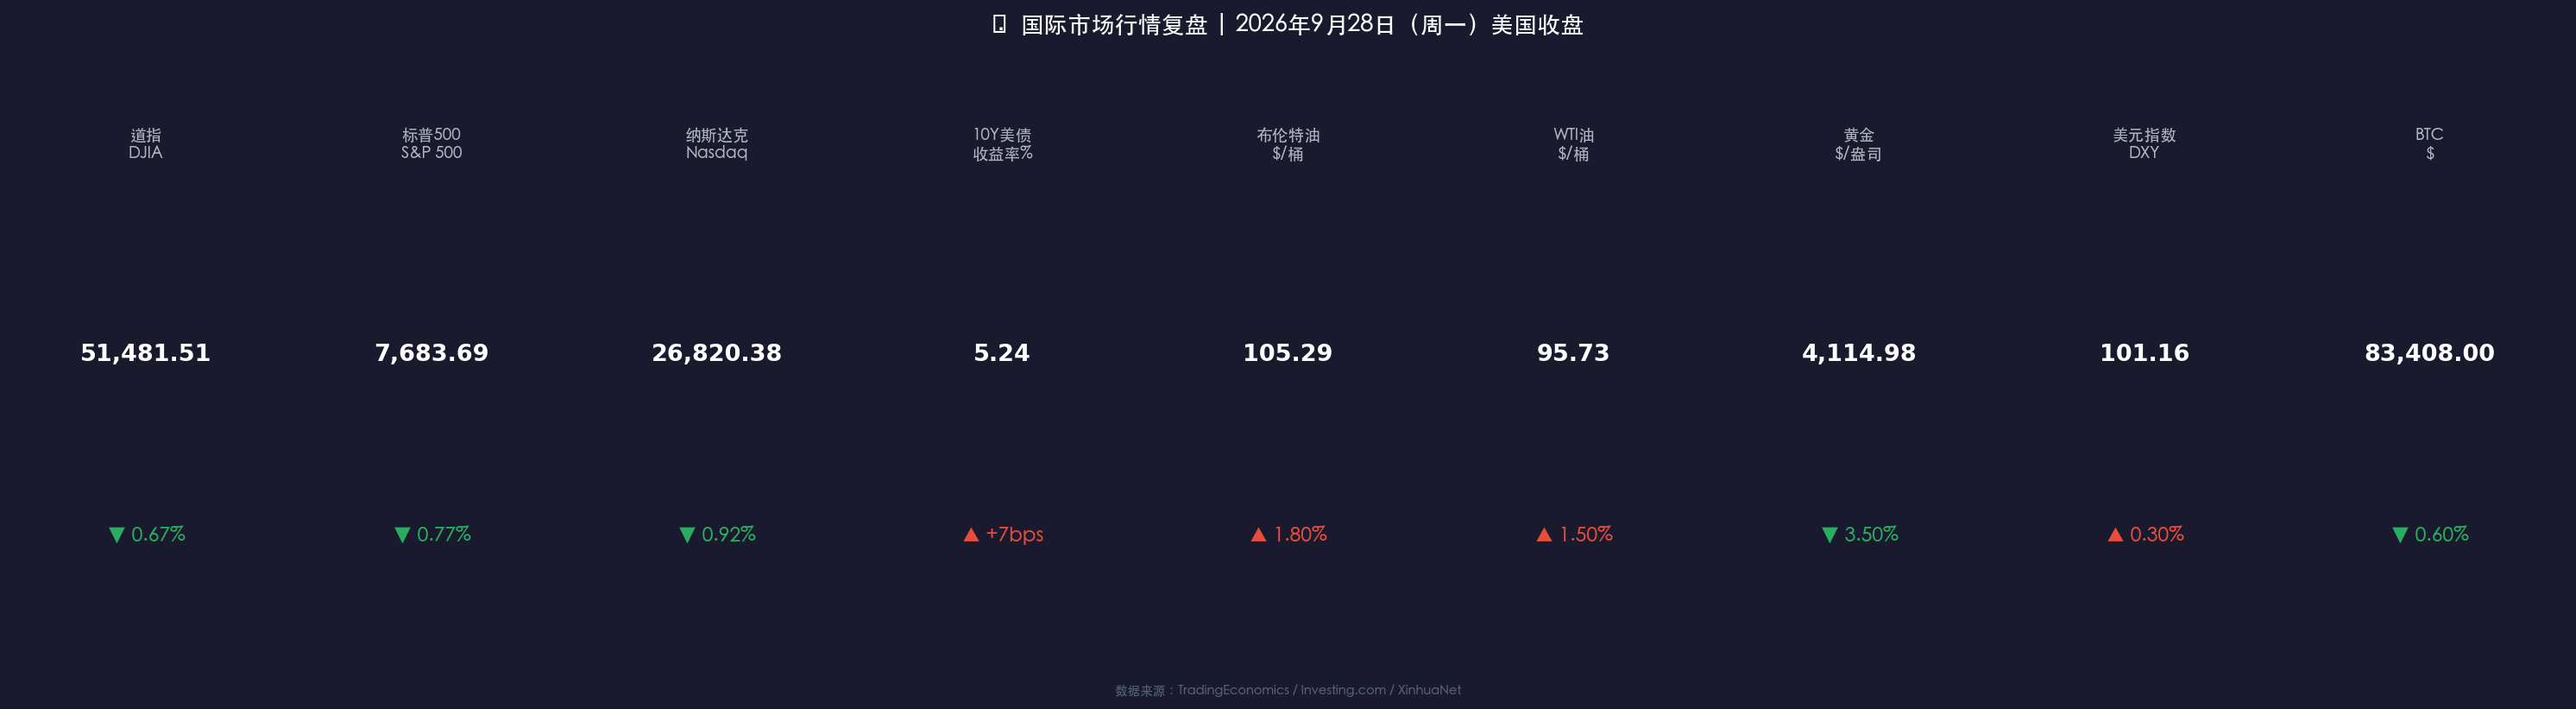
- 道琼斯工业平均指数:51,481.51 点 ▼ -347.11点(-0.67%)
- 标普500指数:7,683.69 点 ▼ -59.72点(-0.77%)
- 纳斯达克综合指数:26,820.38 点 ▼ -248.34点(-0.92%)
三大指数同步走低,反映市场情绪整体转向防御。能源成本与融资成本"双升"的压力下,科技成长类估值首当其冲,纳斯达克跌幅最大;老牌工业权重的道指表现相对抗跌,但仍录得近0.7%跌幅。个股亮点:Meta 与 AMD 逆势上涨(受AI算力需求预期支撑),航空股则因燃油成本上行受压。
数学闭环校验:标普 7683.69 ÷ (1-0.0077) ≈ 7743.41,差值 59.72点,-0.77% ✅
📈 数据卡片
🛢️ 大宗商品
- 布伦特原油:$105.29/桶 ▲ 约+1.8%(中东局势升温)
- WTI 原油:$95.73/桶 ▲ 约+1.5%
- COMEX 黄金:$4,114.98/盎司 ▼ -3.5%(实际利率上升抑压)
核心解读:黄金单日跌逾3.5%,在表面上与"避险"叙事相悖,实质逻辑在于:债券实际收益率飙升(10年期名义5.24%,通胀预期约2.6%,实际利率≈2.64%创年内新高),使得不生息的黄金持仓成本急剧上升,触发机构大规模减持与止损。原油与黄金"背离"走势,是当前"高利率+地缘风险"复杂格局的典型映射。
💹 固定收益 & 外汇
- 10年期美国国债收益率:5.24%(盘中触及5.27%,2007年以来新高)▲ +7bps
- 30年期美国国债收益率:5.55%
- 美元指数(DXY):101.16(维持两个月高位附近)▲ 约+0.3%
债市解读:10年期美债收益率连续突破关键整数关口,令市场产生"债券熊市"共鸣。高收益率与高油价叠加,令经济"滞胀"风险的预期概率上升,对长久期资产(科技股/成长股/黄金)形成系统性估值压力。美元因"高利率吸引力"维持强势,对新兴市场构成外部压力。
🪙 加密货币
- 比特币(BTC):约 $83,408 ▼ 约-0.6%(随风险偏好小幅回落)
核心解读与市场逻辑
🌏 地缘事件:霍尔木兹困局——特朗普拒绝伊朗重开提案
- 背景:自2026年2月28日起,伊朗与美以冲突导致霍尔木兹海峡已封锁约7个月,全球能源最关键航道持续受阻。
- 最新进展(9月28日):伊朗提出"七日重开计划",条件包括:美方解除石油制裁、停火及解冻资产。特朗普公开拒绝,称伊朗"过度试探底线",卡塔尔等调解方仍在斡旋。
- 市场反应:拒绝消息公开后,布伦特油价冲至盘中$107/桶,带动通胀预期上行;航空、化工、制造业类股承压;能源板块则维持强势。
核心逻辑:地缘风险(霍尔木兹) → 油价上行 → 通胀预期升温 → 10年美债收益率持续攀高 → 实际利率飙升 → 成长股/黄金估值受压 → 股市下行。这条"传导链"当前是市场最核心的定价逻辑,任何缓和/破局信号将是最强风险偏好修复催化剂。
🏦 美联储政策:高利率"更久"叙事强化
- 9月16日决议:FOMC全票通过,联邦基金利率上调25bps → 目标区间 3.75%–4.00%
- Fed主席 Kevin Warsh:首要任务"价格稳定",强调数据依赖,淡化前瞻指引
- 8月美国CPI同比:3.4%(住房、食品有所回落,但能源分项受油价拉动再反弹)
- 10月FOMC:定于 10月27-28日,点阵图显示年内还有 至少一次25bps加息 可能
- CME FedWatch(截至9月28日):市场定价10月加息概率约42%,较前一周大幅上升
政策信号:Warsh"极简沟通"风格意味着"不排除加息"就等于"维持加息可能",市场对此保持高度敏感。只要通胀未回到2%附近且就业仍强劲,美联储就有持续收紧的理由。
政策脉动
- 美国财政部:30年美债收益率5.55%,国债发行成本创历史新高;部分经济学家担忧利息支出对财政赤字的复合压力正在积累。
- OPEC+:霍尔木兹封锁持续期间,中东多国产油国产量受波及,OPEC+正研究是否启动战略储备补充机制(SPR协调),下次会议定于10月下旬。
- 中美关系:上周中美元首会谈所达成的300亿美元降税框架为市场提供局部缓冲,但能源局势的独立演进令降税红利短期兑现存在不确定性。
最新机构观点
1. 高盛(Goldman Sachs)——"建设性,不悲观"
维持S&P 500 未来12个月目标价 8,700点(当前涨幅空间约13.7%)。预期10年期美债收益率将在通胀压力逐步缓解后回落至 4.5% 水平。强调当前"收益增长是股市最核心驱动力",建议聚焦高质量、正现金流企业,规避杠杆与利率敏感型资产。高盛认为,收益率上升对股市的抑压作用被强劲盈利所部分抵消,但若10年期突破5.5%则需重新评估。
2. 摩根士丹利(Morgan Stanley)——"建设性但非自满"
策略师认为当前收益率-股市负相关关系已被"创纪录的利润增长"打破,传统规律失效。指出能源价格与财政赤字压力是美联储转向宽松的最大障碍。继续看好AI数据中心相关板块,建议投资者通过**多元化配置(私募市场、商品、黄金)**对冲利率风险,分散单一权益敞口。
3. 瑞银(UBS)
发布报告指出,10年期美债收益率攀升至5%+ 已进入"历史高位区间",若能源价格维持100美元以上,通胀将粘性化,届时美联储可能"被迫"在年底前再加50bps,届时权益资产面临更大调整压力。建议短期增配防御型板块(医疗、公用事业)和短久期高评级债券。
今日市场情绪:烈火炼真金,但天平仍在倾斜
Prompt: A colossal golden balance scale floats above Wall Street at dusk. On one pan, a blazing oil barrel and a steep Treasury yield curve burn bright red; on the other pan, a crumbling stack of stock certificates labeled S&P 500 sinks downward. In the background, the Strait of Hormuz is blocked by warships, and a giant clock approaches midnight. The scene is rendered in dramatic chiaroscuro, conveying the weight of inflation and geopolitical risk crushing equity markets.
免责声明:内容仅供参考,不构成投资建议。