🌐 2026年9月15日 国际市场早报
日期:2026年09月15日 (星期二) 时段:早报(国际市场)
核心摘要:美国8月核心CPI超预期(环比+0.3%),叠加原油突破100美元/桶,市场抢在本周FOMC会议(9/15-16)前大幅调仓——美股三大指数全线下跌,10年期美债收益率盘中触及5%关键位,比特币同步走软。高盛、摩根士丹利、摩根大通一致预期本次加息25bp,全球风险资产进入"避险模式"。
核心行情复盘
🇺🇸 美国股市(9月14日收盘)
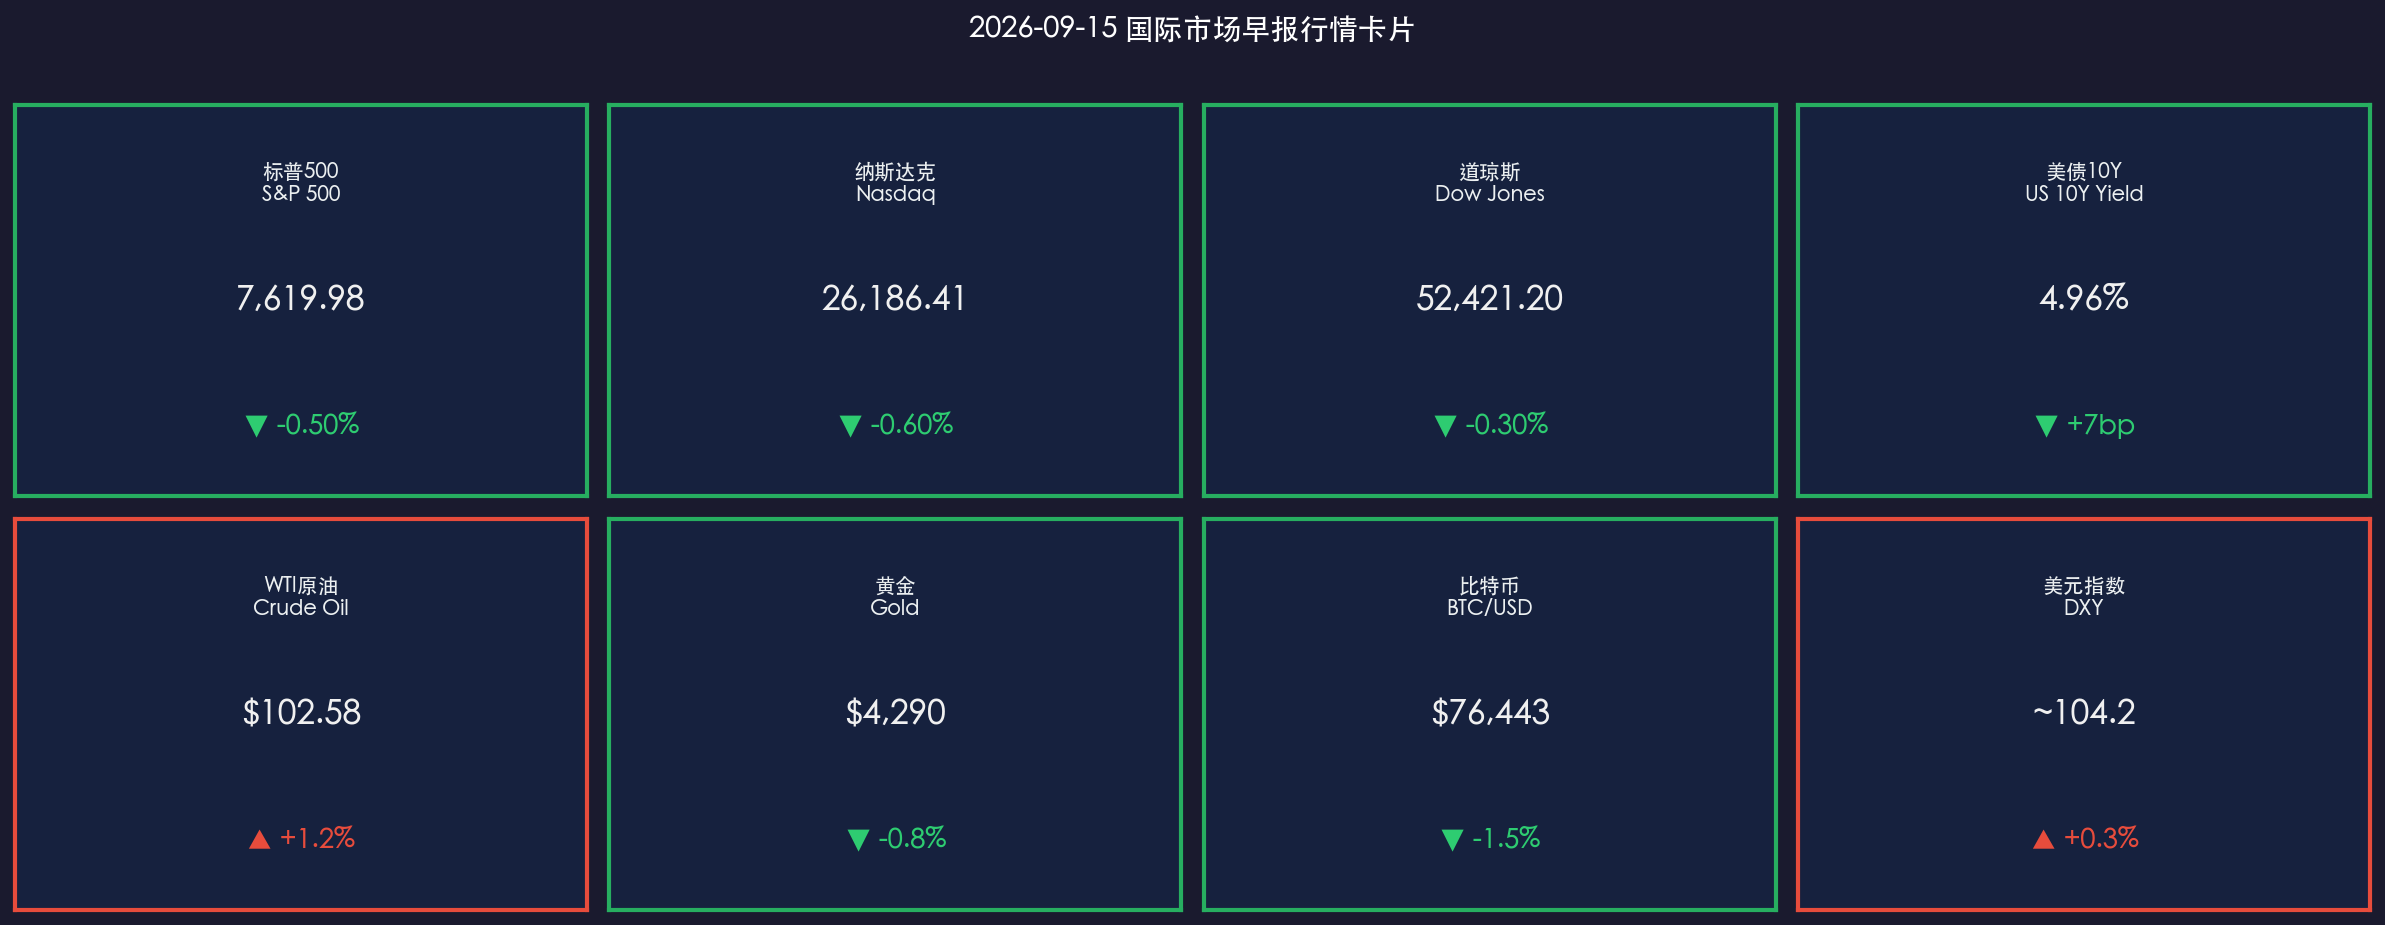
- S&P 500:7,619.98,▼ -0.50%
- 纳斯达克综合指数:26,186.41,▼ -0.60%(科技股跌幅最深)
- 道琼斯工业平均指数:52,421.20,▼ -0.30%
核心解读:科技股领跌反映了高利率环境对高估值成长股的持续压制。当天成交量较前日明显放大,市场呈现出明确的"抢在FOMC前降低风险敞口"特征。能源股因油价上涨逆势上扬,成为当日唯一绿色板块。
领涨/领跌板块分析:
- 领涨:能源板块(受WTI突破$100支撑)、部分防御类消费股
- 领跌:科技板块(Nasdaq权重股普跌)、房地产(高利率冲击)、公用事业
📈 美国国债市场
- 10年期美债收益率:收盘 4.96%,盘中最高触及 5.00%(▼ 债价下跌 / ▲ 收益率+7bp)
核心解读:10年期美债收益率冲击5%是本日最重要的技术信号。5%的整数关口不仅是心理阻力位,更是"高利率时代常态化"叙事的关键验证点。这一利率水平将直接压低股票风险溢价,意味着无风险收益率已足以与股市竞争。驱动因素:8月核心CPI环比+0.3%超预期(事件)→ 市场重新定价加息预期(逻辑)→ 债券遭抛售,收益率飙升(数据)。
🛢️ 大宗商品
- WTI原油:$102.58/桶,▲ +1.2%
- 黄金:$4,290/盎司,▼ -0.8%
核心解读:原油突破$100是本轮"再通胀"叙事最具形象的体现,其背后是中东地缘局势紧张带来的供应担忧与OPEC减产协议的双重支撑。黄金承压下跌则体现了美元走强(DXY ~104.2)和实际利率上升的双重打压——当名义利率高达5%时,黄金的"零收益"属性相对吸引力下降。
💰 外汇与加密货币
- 美元指数(DXY):约 104.2,▲ +0.3%
- 比特币(BTC/USD):$76,443,▼ -1.5%
核心解读:美元走强符合"加息预期→资金回流美元资产"的经典逻辑。比特币与美股同步走软,显示出加密市场与宏观流动性的高度相关性在本轮周期中依然显著——这与2022年的模式如出一辙。
核心解读与市场逻辑
主逻辑链:通胀韧性 → 加息预期升温 → 利率上行 → 风险资产承压
通胀数据点火:8月CPI数据(headline 3.4% YoY,core环比+0.3%超预期)是本轮市场调整的触发器。核心通胀超预期意味着此前市场押注的"顺利通缩"叙事出现裂缝。
能源通胀卷土重来:WTI突破$100,使PPI承压,同时压缩企业利润率。中东地缘风险的能源溢价已从"尾部风险"演变为"基准情景"。
利率与估值的再定价:10Y美债收益率触及5%意味着股票风险溢价(ERP)被进一步压缩。当前S&P 500隐含收益率(E/P)约 1.31%,相比美债无风险收益率5%,股票相对价值显著弱化。
FOMC前瞻(9/15-16):本周会议将是今年最具分水岭意义的政策节点——是加25bp(主流预期)还是按兵不动?"点阵图"和主席沃什的措辞将主导未来一个月的市场方向。
政策脉动
| 机构 | 最新动向 |
|---|---|
| 美联储(Fed) | FOMC 9/15-16召开,市场定价加息25bp概率>80%(当前利率3.5-3.75% → 3.75-4.0%);"点阵图"和SEP是最大变量 |
| 美国财政部 | 近期国债供给放量加剧债市抛压,期限溢价扩大 |
| OPEC+ | 维持减产协议,沙特与俄罗斯坚持挺价策略,原油供应偏紧格局短期难逆转 |
政策核心矛盾:Fed面临"通胀未死、经济韧性"的两难困境——若现在停止加息,通胀可能反弹;若继续加息,叠加高油价的双重冲击,经济硬着陆风险上升。本周点阵图是否显示"更高更久(higher for longer)"将是本次会议最大看点。
最新机构观点
1. 高盛(Goldman Sachs)
"我们维持9月加息25bp的预测。尽管我们仍预计2027年将开始降息,但时间将晚于此前模型预测。油价突破$100所带来的通胀二阶效应,以及劳动力市场的持续韧性,为委员会提供了进一步收紧的空间。AI基础设施投资依然是我们长期看好权益市场的核心锚点。"
2. 摩根士丹利(Morgan Stanley)
策略师Mike Wilson警告称:"我们预期未来30天内市场面临修正风险。" 若油价持续高企,将抽干系统流动性,即便三季度企业盈利表现稳健,也难以阻止市场在FOMC前后的波动率放大。摩根士丹利同时预期9月和12月各加息一次。
3. 摩根大通(J.P. Morgan)
将长期中性利率估计上调至3.25%,认为"持续通缩的假设已经动摇"。在权益层面,JPM依然建议战略性持有,注重选股质量和盈利确定性。提醒投资者关注"利率锁定效应"对消费和房地产的滞后冲击。
今日市场情绪:恐惧与博弈
Prompt: A colossal golden hourglass stands at the center of Wall Street, but instead of sand, viscous black crude oil pours through, each drop morphing into rising red treasury yield numbers. Below, a lone human trader (real person) in a suit struggles to hold up the tipping scales of justice. In the background, the Federal Reserve building glows ominously with a digital display reading '5.00%', while storm clouds of red candlestick bars gather overhead.
免责声明:内容仅供参考,不构成投资建议。市场有风险,投资需谨慎。