全球市场周日晚间简报:国庆前最后一周开战倒计时
日期:2026年09月27日 (周日) 时段:晚间展望
核心摘要:A股本周进入国庆假期前最后3个交易日(9/28-9/30),节前资金避险情绪主导,上证3888点技术支撑面临考验;美债10年期收益率创2007年以来新高(5.17%),全球估值重压不减;9/30 PCE 通胀数据+10/2 非农报告构成本周最高风险双雷,将在国庆长假期间持续冲击离岸人民币与港股。
周末财经要闻终极汇总
📊 核心资产周末收盘速览
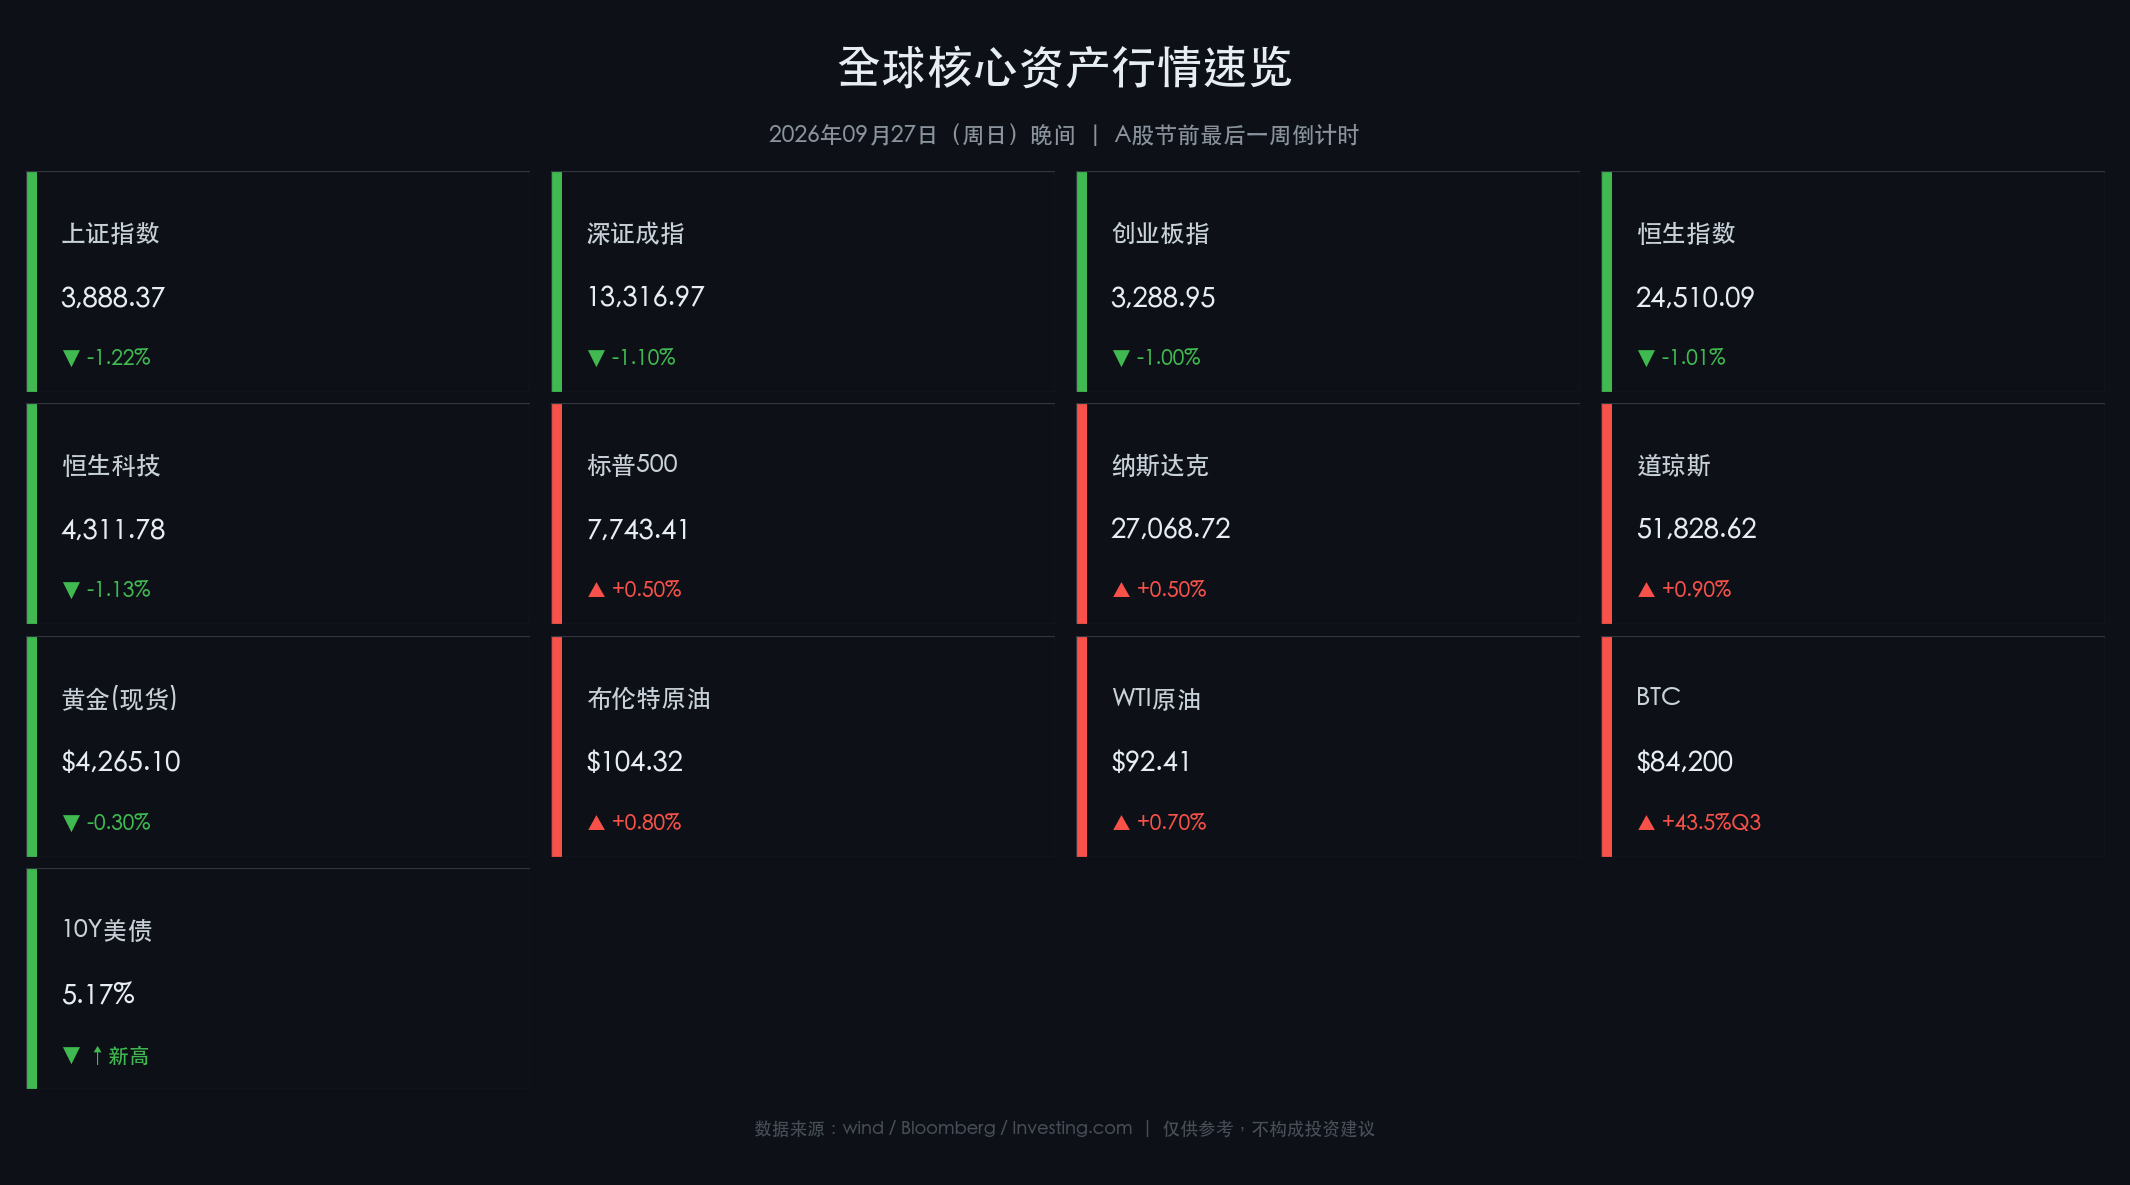
A股(9月24日,节前最后数据)
- 上证指数 收 3,888.37,单日 -1.22%;沪深两市成交 1.67万亿元(较前日萎缩)
- 深证成指 收 13,316.97,约 -1.10%
- 创业板指 收 3,288.95,约 -1.00%
节前资金全面进入避险模式,成交量明显萎缩。市场情绪以防守为主,机构持仓结构性调整迹象明显,北向资金净流出加剧了指数压力。
港股(9月25日,周五)
- 恒生指数 收 24,510.09,单日 -1.01%(-251.05点),成交 1,022亿港元(成交持续缩量)
- 恒生科技指数 收 4,311.78,单日 -1.13%
港股通关闭日南向资金缺席,科技板块(互联网龙头、新能源车)成为主要拖累。创新药板块逆势走强,金斯瑞生物等个股表现亮眼,成为市场少数亮点。
美股(9月25日,周五)
- 标普500 收 7,743.41,+0.50%
- 纳斯达克综合指数 收 27,068.72,+0.50%
- 道琼斯工业指数 收 51,828.62,+0.90%
美股周五小幅收涨,核心驱动来自油价短暂降温,市场对通胀持续压力的即时担忧有所缓解。道指强于科技股,显示资金在科技权重与传统蓝筹之间的轮动已有苗头。
大宗商品与加密
- 黄金(现货):约 $4,265.10/盎司(承压整理,关键下支在 $4,150)
- 布伦特原油:约 $104.32/桶(高位维持,霍尔木兹持续封闭是核心变量)
- WTI原油:约 $92.41/桶
- 比特币(BTC):区间 $84,000–$84,400,Q3累计涨幅+43.5%,ETF资金持续流入提供底部支撑
美债市场
- 10年期美债收益率:5.17%–5.18%,创 2007年以来新高 ⚠️
- 美国国债总规模:已突破 40万亿美元,财政部债券回购效果有限
美债收益率突破关键心理阻位,触发全球资产定价重新校准。高利率环境对成长型股票估值压制显著,同时推高美元,对新兴市场构成持续压力。
🌐 周末重磅要闻深度梳理
美联储货币政策
- 9月16日FOMC会议决议:加息25BP,联邦基金利率升至 3.75%–4.00%(主席Kevin Warsh主持)
- 市场当前定价:10月下旬FOMC会议前无新加息预期
- 周内焦点完全转移至 ADP就业、PCE通胀、NFP非农 三大数据
中国宏观政策
- 央行(PBOC)适度宽松基调已通过9月19日三季度货币政策委员会正式确认
- 节前上调逆回购操作上限,主动维护假期前后流动性稳定
- 《金融强国建设"十五五"规划》进入具体落地执行阶段,相关政策红利有望逐步释放
地缘政治与全球秩序
- 霍尔木兹海峡:自2月底封闭至今,布伦特原油维持 $104+ 高位。中国已将此定性为"经济紧急状态",全球能源供应链压力未解
- 联合国大会(UNGA 81):9月8日至28日,全球多国围绕全球治理秩序重构展开密集外交博弈
- 中美关系:特朗普-习近平于9月下旬举行会晤,达成"冲突管理性会谈"共识,签署临时经济休战意向,但无重大贸易突破,贸易壁垒依存
- 美债危机隐忧:美国国债突破40万亿美元大关,财政压力持续积聚,债券市场波动风险上升
新一周市场核心博弈逻辑
⚔️ 多空力量全景对峙
多头主要论据
- PBOC 适度宽松:央行持续释放流动性信号,节前资金面紧张程度有限,为股市提供底部护航
- 中美临时经济休战:短期内贸易摩擦风险边际降低,外资情绪有所修复
- 国庆消费强预期:黄金周历史上消费数据屡超市场预期,消费板块、旅游、餐饮、免税等有望受益
- 上证3888技术支撑:该点位对应多条重要均线(250日均线、120日均线),技术面多空分水岭
空头主要论据
- 美债收益率5.17%创周期新高:全球无风险利率上行倒逼股权风险溢价压缩,估值重估压力显著
- 能源通胀"无解变量":霍尔木兹封闭局面短期无解,布伦特 $104+ 持续压制Fed转鸽空间
- A股仅3个交易日:极短窗口期内机构倾向节前减仓锁定浮盈,成交量放大难度大
- 9/30 PCE + 10/2 NFP 超预期风险:若数据超预期强劲,加息预期重燃将在长假期间冲击离岸人民币(CNH)和港股
📈 成交量是核心观察变量
综合判断:A股下周以震荡为主,成交量是判断市场趋势的核心先行指标:
- 若成交维持 1.5–2万亿元:市场呈震荡整固态势,多空平衡
- 若成交 < 1.3万亿元:节前减仓压力加大,指数下行风险显著上升
- 9/30(周三) 为最关键交易节点:PCE数据将于当晚公布,长假期间引发CNH和港股连锁波动的概率极高,投资者需在节前锁定风险敞口
本周重磅经济数据与会议前瞻
| 日期 | 市场状态 | 重磅事件 | 风险等级 |
|---|---|---|---|
| 周一 9/28 | A股/港股/美股全面开盘(中秋后首日) | 市场情绪开盘验证,北向资金动向 | ⭐⭐⭐ |
| 周二 9/29 | 美股正常 | 美国JOLTS职位空缺报告、CB消费者信心指数 | ⭐⭐ |
| 周三 9/30 | A股节前最后交易日 ‼️ | ADP就业+核心PCE通胀+GDP终值(三大数据同日!) | ⭐⭐⭐⭐⭐ |
| 周四 10/1 | 🎉 A股休市(国庆节) | 美国ISM制造业PMI、初请失业金人数 | ⭐⭐⭐ |
| 周五 10/2 | A股休市,美股港股正常 | 非农就业报告(NFP)、失业率 | ⭐⭐⭐⭐⭐ |
核心博弈焦点:9/30 PCE + 10/2 NFP 双重数据组合将共同定价"美联储是否在10月FOMC会议上暂停加息"这一核心命题。两组数据全部落在A股国庆长假期间,届时A股投资者无法交易,但离岸人民币(CNH)、港股和美股将实时反应——长假归来后的跳空开盘风险需纳入节前仓位管理考量。
头部券商/投行开盘策略点睛
🏦 摩根士丹利(Morgan Stanley)
- 战略性增持A股,减配港股
- 重点方向:A股硬科技(半导体、电子元器件),与全球AI资本开支周期高度相关
- 逻辑支撑:"国家队"资金托底效应持续,人民币流动性改善预期
- 核心结论:看好沪深300相对港股的超额收益
摩根士丹利认为,A股当前估值对应AI硬件周期的Beta属性,在国家战略资金与流动性双重支撑下,有望跑赢港股。
🏦 高盛(Goldman Sachs)
- 长期看多中国资产,短期下调GDP预测至4.5%
- 判断中国经济呈现"K型复苏":出口链韧性强,内需(消费+地产)持续承压
- 操作建议:**"逢低买入"**策略,等待Q3财报季(10月)确认盈利后择机增配
高盛指出,地产链拖累与消费不振是当前内需乏力的主因,但出口数据持续超预期,为整体GDP提供支撑。建议等待Q3财报披露后评估基本面能否驱动指数突破。
🏦 中信证券
- 判断当前为年内**"最后进攻窗口"**
- 重点配置:半导体设备、国产存储芯片、先进代工龙头;物理AI(自动驾驶、人形机器人)产业链
- 风险提示:机构重仓个股受高利率+盈利顶点预期制约,调整压力不可忽视
中信证券强调,AI硬件国产替代逻辑在高利率环境下依然成立,但需警惕机构仓位集中导致的踩踏风险。建议优选估值尚未过度拉伸的二线龙头。
🏦 中金公司(CICC)
- 策略基调:审慎择优,双主线为 AI产业链 + 全球秩序重构受益方向
- AI侧:关注算力与电力供给瓶颈,中期布局应用端而非单纯算力
- 防守底仓:高股息红利资产(通信、公用事业)作为抵御市场波动的压舱石
中金公司提示,在美债利率高企、全球流动性收紧背景下,高股息策略的相对吸引力显著上升。建议将红利类资产作为底仓,同时用少量仓位参与AI应用端的弹性机会。
今日市场情绪:审慎等待,假期前夕备战
Prompt: A colossal hourglass stands at a crossroads where East and West meet; instead of sand, black crude oil and golden coins pour down, bending a giant balance scale. In the background, a digital countdown clock shows three trading days. A lone lantern glows warmly against a stormy sky filled with towering red and green candlestick charts, symbolizing the last stand before a long holiday.
当前市场整体处于 谨慎博弈、静待数据 的关键窗口期。多空力量相对均衡,但 假期风险溢价 明显抬升——投资者在国庆7天长假前需格外注意仓位管理,避免在无法交易的窗口期被海外数据超预期所冲击。
情绪关键词:🟡 审慎 | 🔴 假期溢价 | ⚠️ 数据炸弹待引爆
免责声明
本报告内容仅供参考,不构成任何投资建议。市场有风险,投资须谨慎。所有数据均来源于公开信息,不保证其实时性与完整性。请投资者根据自身风险承受能力做出独立决策。