2026年10月国庆节后首周市场总结与展望
日期:2026年10月10日 (星期六) 时段:晚间/周末复盘
核心摘要:国庆节后首周(仅2个交易日),A股市场经历“探底回升”的深V反弹,上证指数周跌幅收窄至0.74%;美联储在强劲非农与通胀黏性双重压力下,10月降息预期基本落空,全球市场正从“AI驱动”转向“滞胀博弈”。
核心资产周度/日度表现回顾
- 上证指数:3813.79 (周五单日 +0.05%,全周累计 -0.74%)
- 深证成指:12641.86 (周五单日 +0.17%)
- 创业板指:3043.33 (周五单日 +0.22%)
- 恒生指数:24211.35 (周五单日 +1.79%)
- 道琼斯工业指数:51654.95 (周五单日 +0.83%)
- 纳斯达克指数:27366.17 (周五单日 +0.64%)
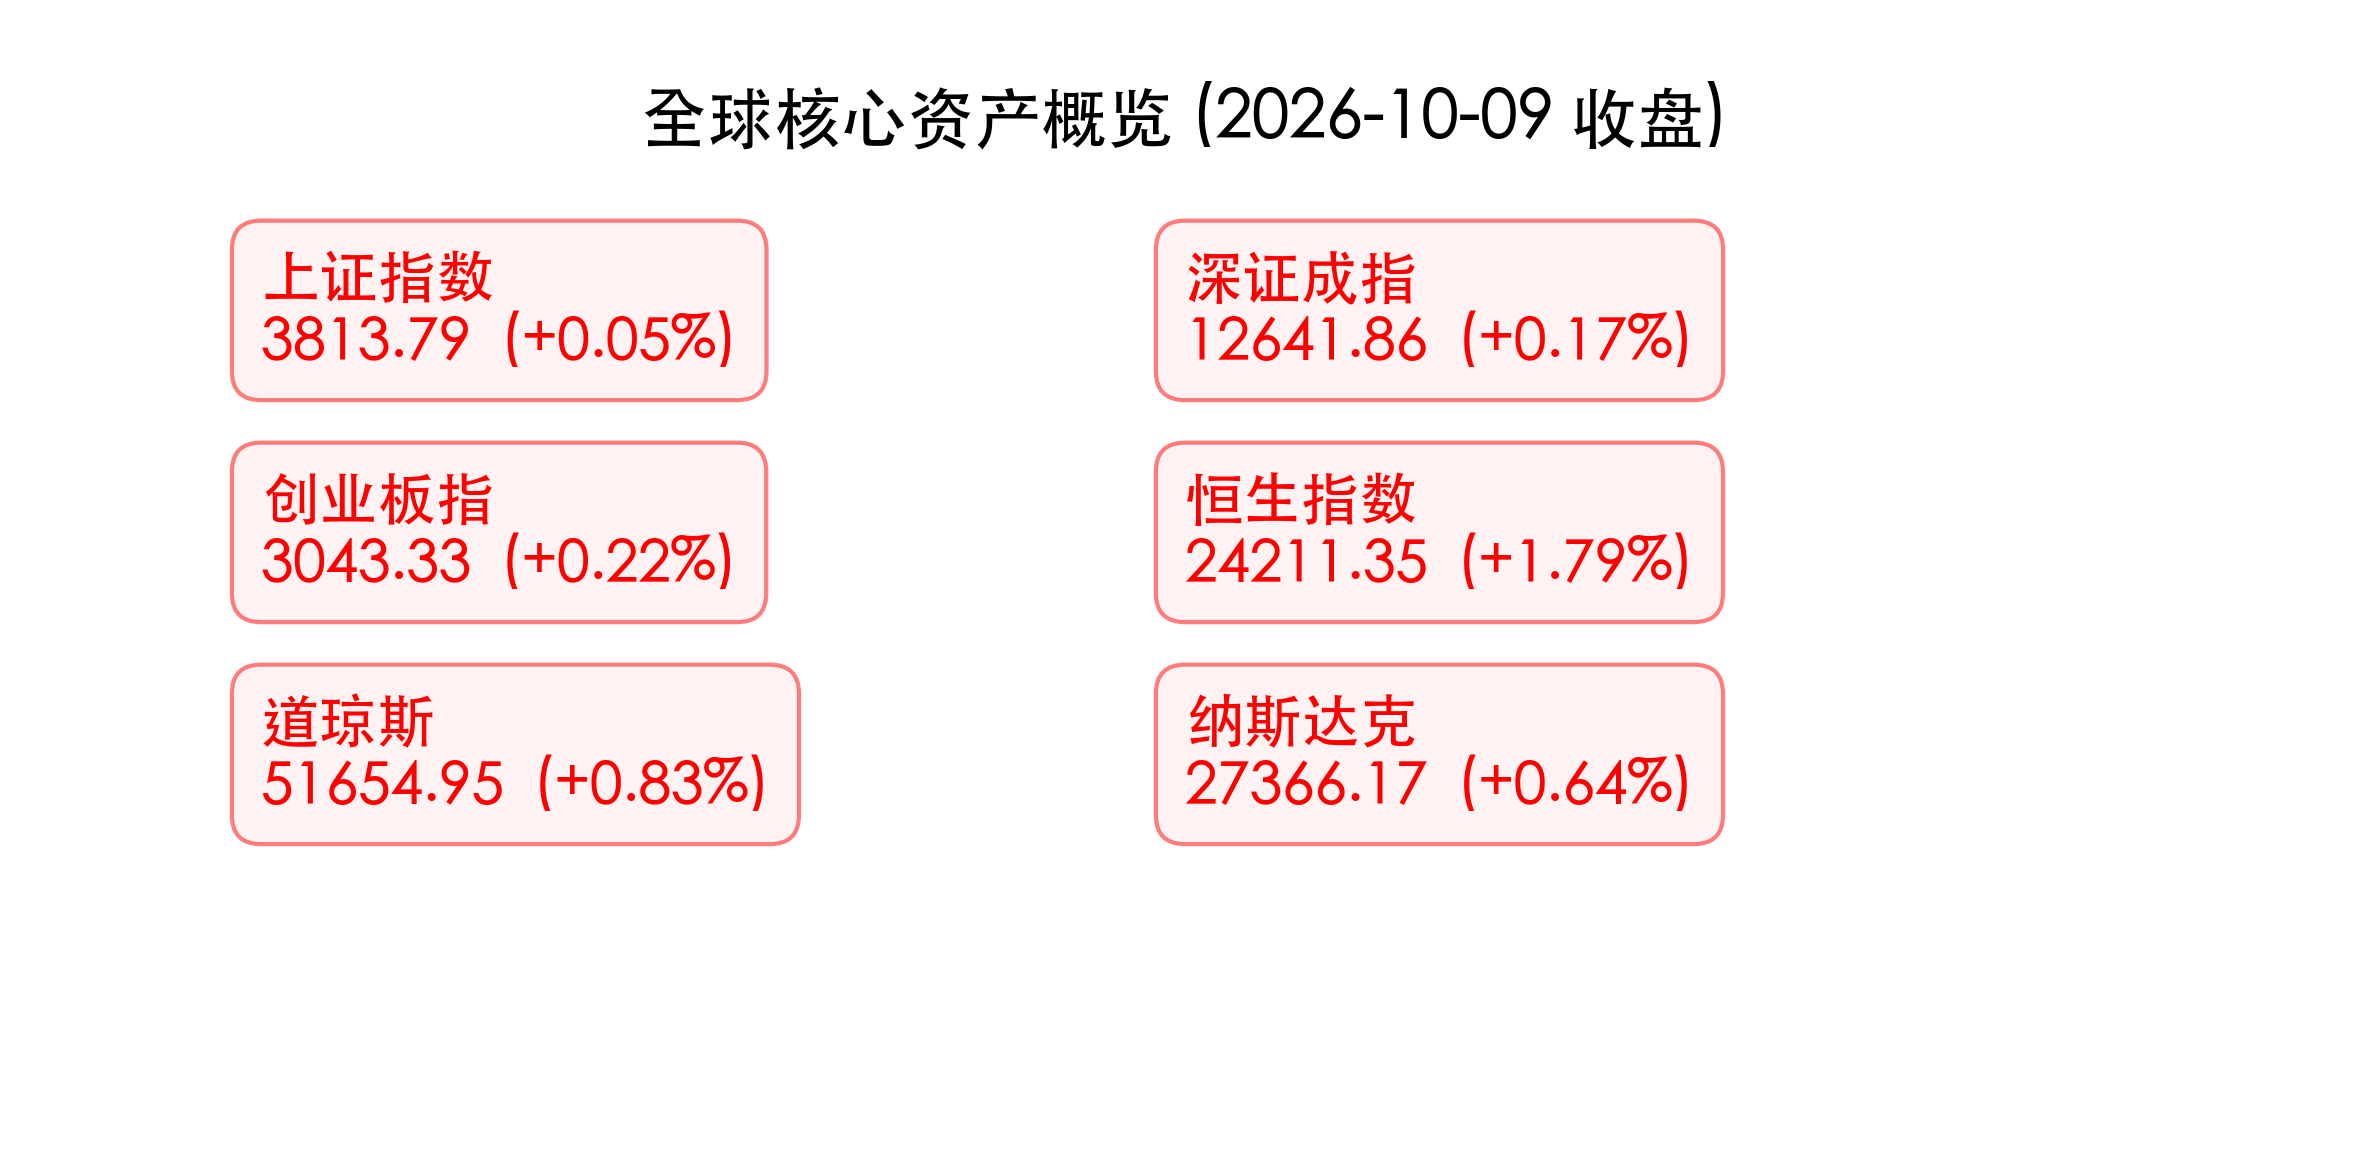
核心解读:节后A股首周仅两个交易日,市场在周五呈现出显著的“V型反转”。早盘科技股回调引发大幅下探,午后资金大规模抄底入场,两市成交额重回 1.92万亿元。传媒、AI应用端领涨,而前期火热的算力硬件、半导体短期承压,呈现出明显的结构性高低切换。
过去 48 小时重磅事件深度复盘
- 美联储降息预期骤降:9月美国非农数据偏弱(新增2.9万),但核心通胀水平居高不下,叠加中东局势推升能源价格。市场普遍预计美联储将在10月底会议上“按兵不动”,年内降息空间被大幅压缩。
- A股三季报窗口开启:随着10月中旬临近,A股进入三季报密集披露期。市场炒作主线正由纯粹的“情绪驱动”向“基本面业绩驱动”过渡。
下周全球宏观大事预警
- 美国核心通胀数据与零售销售:通胀数据将直接决定美联储年底是否还有最后一次加息动作。
- 国内LPR报价与经济数据:关注央行在节后的流动性呵护操作及实体经济融资需求改善情况。
顶级机构周末策略内参摘要
高盛(Goldman Sachs):全球市场正面临“AI信仰”与“通胀粘性”的双重考验,预计美联储政策将长期偏紧。中概股近期的强劲表现(纳斯达克中国金龙指数大涨2.69%)暗示外资对中国资产的底部配置意愿回暖。
中信证券:A股短期“探底回升”表明节前累计的风险释放较为充分。建议采取“哑铃型”策略,左手高股息防守,右手布局三季报超预期的优质成长股,重点关注AI产业链端能否兑现利润。
今日市场情绪:深V涅槃,绝处逢生
Prompt: A giant glowing red phoenix made of candlestick charts rising from a stormy sea. In the background, dark clouds are parting to reveal a bright sun. A human trader (real person) standing on a cliff watching the majestic scene.
免责声明:内容仅供参考,不构成投资建议。
🤖 生成模型:Gemini 3.1 Pro (High)