🌅 2026年09月10日 国际市场早报:布油破百引爆加息恐慌,财政部回购“底牌”难扶债市
日期:2026年09月10日 (星期四) 时段:早报(国际市场 · 模式A:常规交易日)
核心摘要:隔夜美股三大指数连续第二日收跌,道指跌 -0.77%、标普跌 -0.48%、纳指跌 -0.64%。中东冲突升级推动 Brent 原油大涨 +3.36% 重回 $101.21/桶 上方,10Y 美债收益率升至 4.837%(2023 年 11 月以来新高)。美国财政部宣布至多 60 亿美元 长债回购,因规模不及预期反被市场视为“惊吓”,收益率不降反升。交易员目前押注美联储下周会议加息概率达 60%,今明两天的 PPI 与 CPI 报告将最终定调。
核心行情复盘
周三华尔街在“油价破百 + 长端收益率飙升”的双重压力下全线收低,欧洲主要股指同步重挫。市场结构呈现鲜明的“避险 + 局部景气”特征:能源与利率敏感资产主导下跌,而存储、光通信等 AI 硬件细分赛道逆市走强,Meta 凭借消费级 AI 智能体发布大涨超 6%,成为大盘中最亮眼的逆行者。
📊 全球核心资产收盘行情
- 美股主要指数:
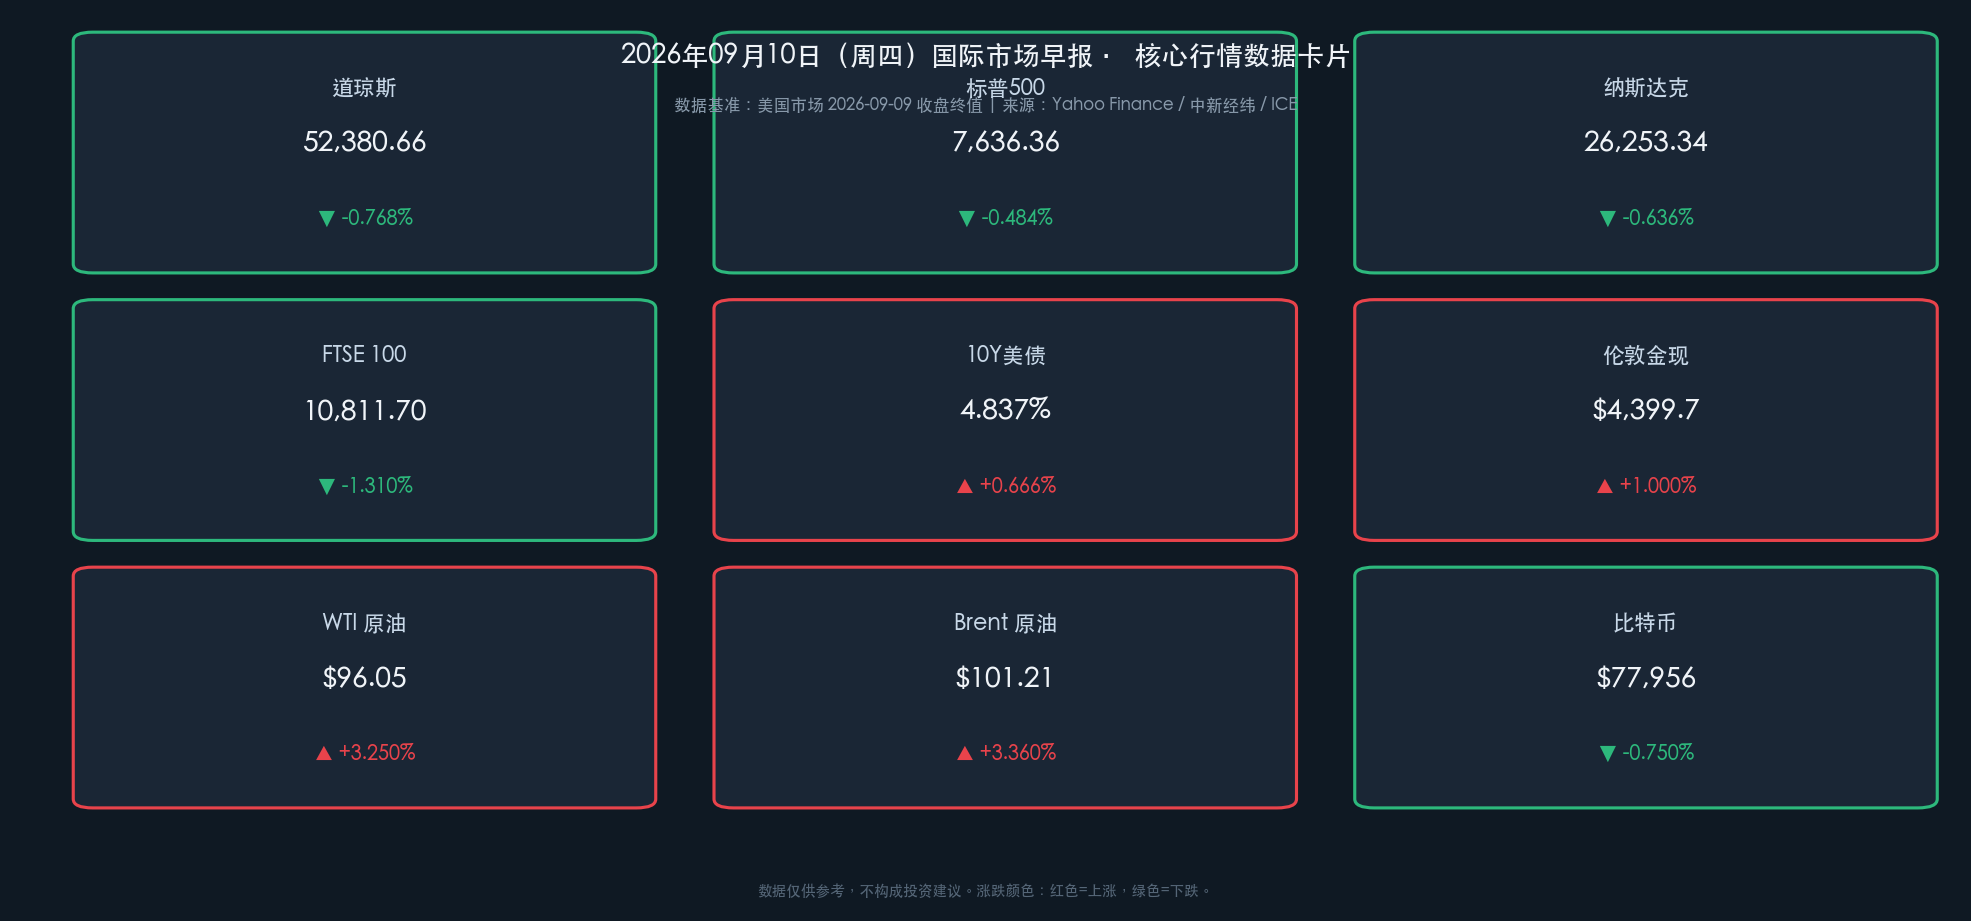
- 道琼斯工业指数:收于 52,380.66 点,下跌 -0.77%(约 -407 点),传统工业与高负债板块继续承压。
- 标普500指数:收于 7,636.36 点,下跌 -0.48%(-37.2 点),为连续第二个交易日收跌。
- 纳斯达克综合指数:收于 26,253.34 点,下跌 -0.64%(-168.1 点),存储与光通信板块限制了整体跌幅。
- 美股板块与个股亮点:
- Meta Platforms:大涨 +6.55% 至 $653.69,成交额 229.87 亿美元居首。公司正式推出面向消费者的个人 AI 智能体 Muse(可替用户购物、预约、填表),华尔街分析师普遍看好。
- 苹果:跌 -0.28%。秋季发布会推出 iPhone 18 Pro 系列及首款折叠屏手机 iPhone Duo(起售价 15,999 元,10 月发售),新任 CEO 约翰·特努斯首秀登场;新品顶住涨价压力,但华尔街普遍担忧利润率前景,股价走出“过山车”行情。
- 大型科技股多数下跌:亚马逊跌超 1%,英伟达(-0.91%)、微软、特斯拉、谷歌均收跌。
- 存储概念股持续拉升:SK 海力士涨超 7% 股价创新高,美光科技涨 +2.75%,闪迪(+1.51%)、西部数据涨超 1%;2 倍做多海力士 ETF 单日涨超 14%。
- 光通信概念股强势:迈威尔科技涨超 4%,Lumentum、康宁涨超 1%。
- 半导体涨跌互现:AMD 涨超 3%,英特尔、ARM、高通涨超 1%;阿斯麦跌 2%,博通跌超 1%。
- 生物医药走弱:Moderna 跌超 3%,诺和诺德、阿斯利康跌超 1%。
- 中概股多数下跌:纳斯达克中国金龙指数跌 -2.09%。小马智行、爱奇艺跌超 5%,理想汽车、唯品会跌超 4%,小鹏汽车、世纪互联跌超 3%,阿里巴巴(-2.89%)、京东、贝壳跌超 2%;小牛电动逆市涨超 7%。
- 欧洲主要指数(全线重挫):
- 英国富时100 (FTSE 100):收于 10,811.70 点,下跌 -1.31%。
- 法国CAC 40:大跌 -2.03%,领跌欧股。
- 德国DAX 30:下跌 -1.74%。
- 富时意大利MIB:下跌 -0.58%。
- 债券与外汇:
- 美国10年期国债收益率:报 4.837%,上行约 +3.2 bp,创 2023 年 11 月以来新高。财政部回购公告发布前收益率一度持稳,公告后因规模不及预期反而走高。
- 美元指数 (DXY):报 98.817(+0.03%),汇市尾市基本持平。
- 大宗商品与加密资产:
- WTI 原油(10月合约):收于 $96.05/桶,大涨 +3.25%(+$3.02)。
- Brent 原油(11月合约):收于 $101.21/桶,大涨 +3.36%(+$3.29),重回每桶 100 美元上方。
- 伦敦金现:涨超 +1%,报 $4,399.68/盎司;隔夜贵金属与加密资产一度同步走强,金价盘中曾冲上 $4,500 上方。
- 比特币 (BTC):报约 $77,956,下跌 -0.75%,在 $78,000 关口附近震荡。
📈 跨市场行情数据卡片
核心解读与市场逻辑
宏观逻辑传导链:中东冲突升级 → Brent 油价重返 $100 上方(供给冲击 + 通胀持续性担忧) → 10Y 美债收益率创 2023 年 11 月以来新高(加息预期重定价) → 欧美股市同步下挫、欧洲尤惨(CAC40 -2.03%) vs 存储/光通信等 AI 硬件景气赛道与 Meta 逆市走强(结构性行情)。
1. 油价破百:通胀交易的回归
中东局势再度升级成为本轮油价拉升的核心驱动。Brent 原油重返 100 美元关口上方,直接点燃了市场对“能源成本中枢永久性抬升”的定价:能源价格上涨进一步加剧市场对通胀持续性的担忧,掉期与期货市场对美联储下周会议加息的押注已升至 60%。油价—通胀—利率的传导链条,正在取代 AI 叙事成为短期市场定价的第一变量。
2. 财政部回购“救市底牌”为何失灵
周三美国财政部宣布将在次日的回购操作中购买至多 60 亿美元的长期国债,意在遏制不断攀升的长端收益率。然而这一数字让不少原本期待更大规模干预的市场参与者大失所望——公告发布前债券收益率尚保持稳定,公告发布后不降反升。正如 Janney Montgomery Scott 首席固收策略师 Guy LeBas 所言:“理由很简单,市场干预措施长期以来都未能取得很好的效果。” 60 亿美元相对美债市场的体量无异于杯水车薪,“救市底牌”反而成了一张惊吓市场的“烂牌”。
3. 分化中的韧性:AI 硬件景气与消费级 AI 落地
尽管指数层面风声鹤唳,结构性机会依然清晰:存储芯片(SK 海力士创新高、美光、闪迪)与光通信(迈威尔、康宁)逆市大涨,伯恩斯坦认为存储板块盈利预测仍有上调空间;Meta 正式入局个人 AI 代理赛道,Muse 的发布被视为消费级 AI Agent 商业化的标志性事件,单日 +6.55% 的表现说明资金仍在为“AI 落地兑现”支付溢价。瑞银同时警告:若美债收益率上行开始压制股市,发达市场中美股脆弱性最高,AI 相关股票面临最大风险——高估值板块对折现率的敏感性不容低估。
4. 苹果的“折叠屏时刻”与利润率悬念
苹果发布 iPhone 18 Pro 系列与首款折叠屏 iPhone Duo,这是 iPhone 问世近 20 年来外观形态上最大的迭代,也是新 CEO 特努斯的秋季发布会首秀。分析师对新品总体持乐观态度,但涨价背景下的利润率前景令华尔街担忧,股价全天剧烈波动后小幅收跌——发布会行情“利好兑现”特征明显。
政策脉动
- 美联储 (Federal Reserve):
- 下周(9 月 15-16 日)FOMC 议息会议临近,尽管当前市场预期倾向于加息,但加息概率仅略高于五成(约 60%),届时行动仍存较大变数。
- 今明两天两份重磅通胀报告(PPI 与 CPI)将最终定调:路透社指出,从中可以找到美联储利率路径的关键线索。若通胀数据再度超预期,加息将几乎板上钉钉。
- 美国财政部 (US Treasury):
- 宣布回购至多 60 亿美元长期国债以遏制收益率攀升,规模不及市场预期,公告后收益率反而上行,凸显财政货币化干预的边际效力递减。
- 美国国会:
- 加密货币市场结构法案 Clarity Act 下周将迎来关键投票,或成为数字资产监管框架的分水岭事件。
- 欧洲方面:
- 能源价格急升再度考验欧洲央行的通胀管控立场,欧股全线重挫(法股跌超 2%、德股跌超 1.7%),市场对欧洲“滞胀”组合的担忧明显升温。
最新机构观点
🏛 瑞银(UBS):
“若美债收益率上行开始对股市形成压制,在发达市场中,美国股票市场的脆弱性最高,原因是 AI 相关股票在指数中的权重与估值溢价都处于极端水平。在美债危机情景下,AI 相关股票面临最大风险。”
🏦 伯恩斯坦(Bernstein):
“看好存储板块,认为当前盈利预测仍有上调空间。AI 基础设施建设对存储与光通信的拉动仍在加速,SK 海力士、美光等龙头的景气周期尚未走完。”(SK 海力士当日大涨超 7% 创历史新高)
🏢 Janney Montgomery Scott(首席固收策略师 Guy LeBas):
针对财政部 60 亿美元长债回购:“理由很简单,市场干预措施长期以来都未能取得很好的效果。”
📈 华尔街主流策略观点:
“美国股市虽说今年波动剧烈,但整体表现依旧亮眼——标普 500 年内已涨超 11%,年末有望迈上 8000 大关;但短期风险正在上升,通胀数据与利率路径将决定四季度的开局方向。”
₿ 渣打银行(Standard Chartered):
数字资产研究全球主管 Geoffrey Kendrick 维持比特币 2026 年末 10 万美元 目标价不变,认为 ETF 时代的资金结构将取代减半周期成为核心驱动,深度回调更应被视为中长期布局机会。
今日市场情绪:油价海啸下的脆弱灯塔
Prompt: A gigantic tsunami wave made of dark crude oil towering over the Wall Street skyline under storm clouds, symbolizing an energy price shock; in the foreground, a small glowing blue mechanical phoenix, an AI spirit, rises above the flood carrying a bright lantern; in the background, a lighthouse casts a thin golden beam of light too weak to calm the raging sea. Mood: overwhelming oil shock and interest-rate storm versus fragile tech resilience.
免责声明:内容仅供参考,不构成投资建议。市场数据来源:NYSE/NASDAQ/LSE/Euronext/ICE/COMEX/CoinGecko、中新经纬、东方财富、各官方机构与投行公开研究报告。