🌏 全球金融早报 · 新周展望
日期:2026年09月21日 (星期一) 时段:早报
核心摘要:美联储9月16日宣布加息25bp至3.75-4.00%区间,叠加美债10年期收益率突破5%关口,上周美股承压收跌约0.5%;中东地缘风险持续推升油价至$99-103/桶;本周市场博弈焦点在于多位美联储官员表态与欧美PMI初值,新一轮"更高利率维持更久"与"经济软着陆"之间的拉锯战将主导全周走势。
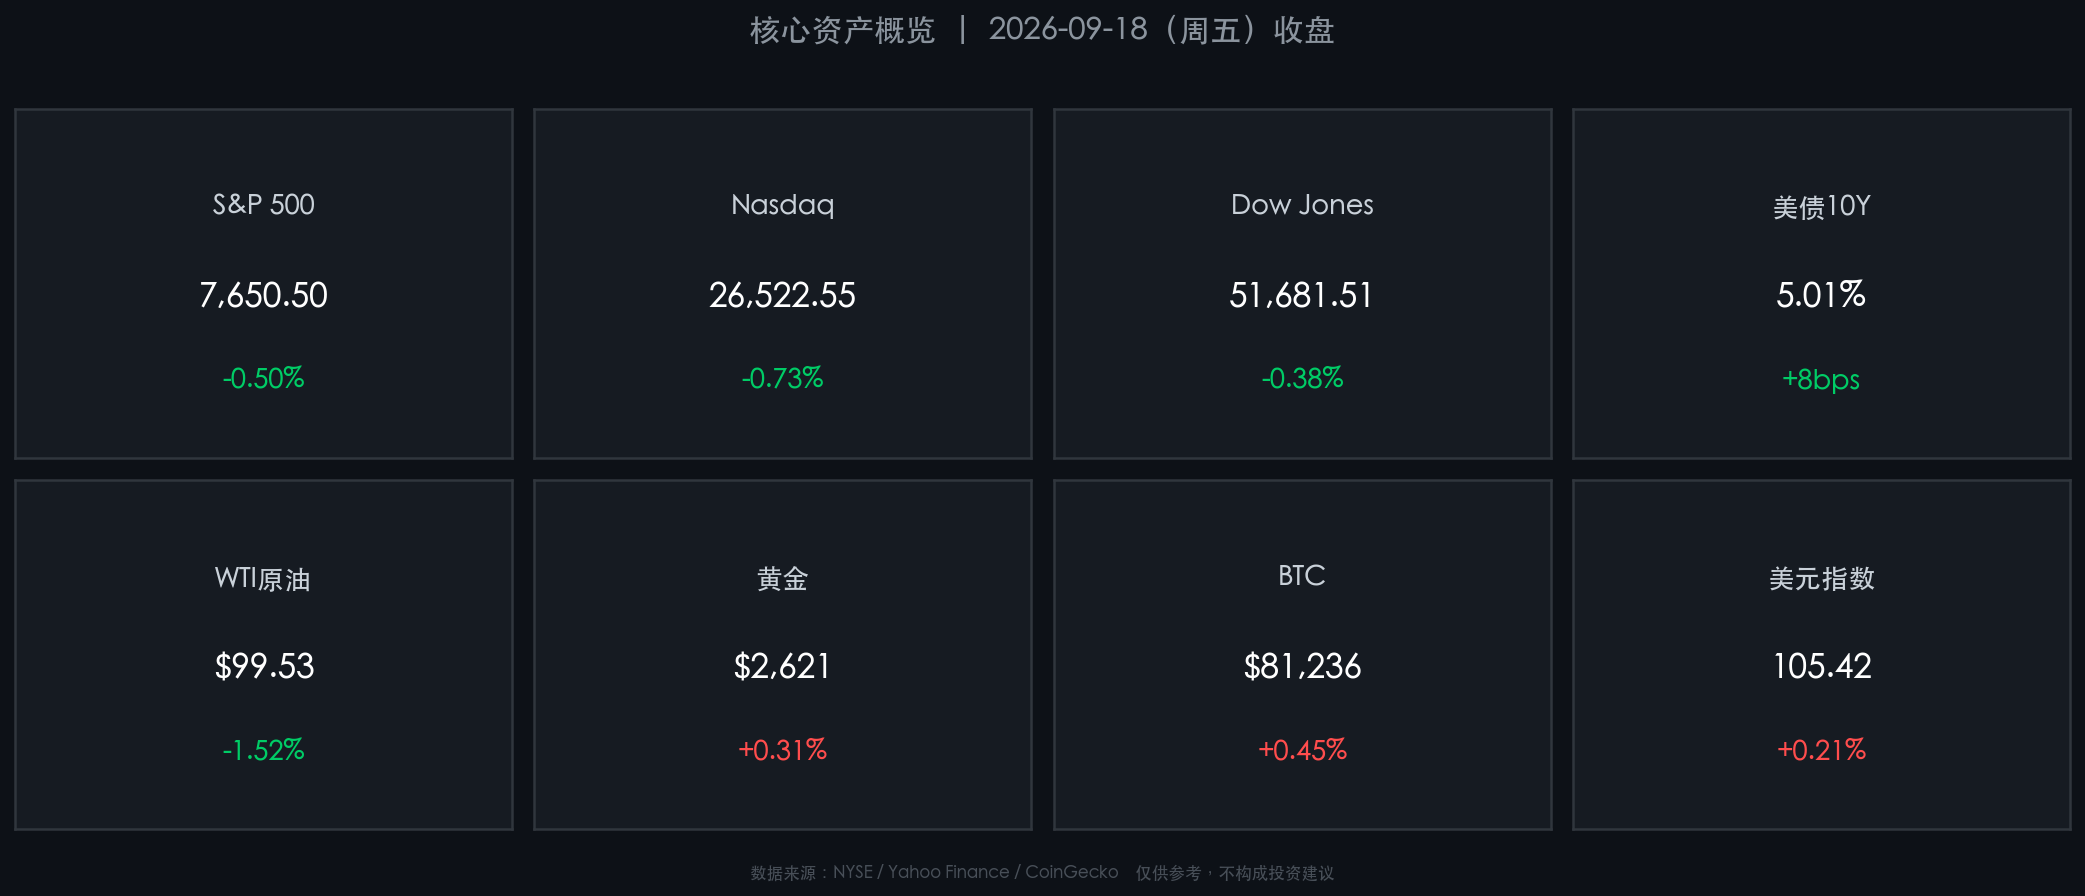
📊 核心资产上周五收盘一览
注:美股于周六/周日休市,数据为2026年9月18日(周五)收盘终值。
| 资产 | 收盘价 | 周涨跌 |
|---|---|---|
| S&P 500 | 7,650.50 | -0.50% |
| Nasdaq | 26,522.55 | -0.73% |
| Dow Jones | 51,681.51 | -0.38% |
| 美债10Y收益率 | 5.01% | +8 bps |
| WTI原油 | $99.53/桶 | -1.52% |
| 布伦特原油 | $103.19/桶 | -1.44% |
| 黄金 | ~$2,621/盎司 | +0.31% |
| 比特币 | $81,236 | +0.45% |
| 美元指数 | 105.42 | +0.21% |
📰 周末财经要闻终极汇总
🇺🇸 美联储鹰派信号
美联储于9月16日(FOMC会议)全票通过加息25bp,将联邦基金利率目标区间上调至 3.75%-4.00%,为2023年7月以来首次加息。最新"点阵图"显示,2026年底前仍有至少一次25bp加息预期。官员警告通胀"粘性"显著,8月CPI年率 3.4%,核心服务通胀持续走高。美联储理事卡什卡利周末明确表示"通胀压力已蔓延至服务业",市场对"更高利率维持更久"的定价进一步强化。
🇨🇳 中美经贸磋商重启
国务院副总理何立峰率团于9月19日至23日赴美参加经贸磋商,纽约当地时间9月20日上午双方正式开始新一轮谈判,重点落实两国元首共识。此次磋商结果将深刻影响亚洲资产和人民币汇率的短期走向。
🛢️ 中东地缘风险升级
胡塞武装于9月19日对利雅得发动导弹和无人机袭击,一度推升布伦特原油接近 $105/桶。此后伊朗通过卡塔尔向美方提出停战条件,情势趋于复杂。油价的持续高位运行(全周均在 $99-104 区间)是美联储最担忧的"第二波通胀"来源。
🤖 科技 / AI 监管压力
四家AI巨头(Anthropic、OpenAI、Google、SpaceXAI)同期遭遇美国监管部门反垄断诉讼,甲骨文AI融资贷款出现折价,AI板块资本链压力显现。特朗普同日宣布将组建"人工智能部队"并设AI事务"总管",政策面的多空拉锯令科技股估值承压。
🇯🇵 日元干预信号
日本财务省于9月18日晚对外汇市场进行"汇率询价"操作(Rate Check),被市场解读为外汇干预前兆。CFTC数据显示杠杆交易商已平仓日元空头并建立看涨仓位,若本周日元大幅波动,将对跨资产相关性产生扰动。
🗓️ 新一周市场核心博弈逻辑
本周(9月22-26日)全球市场将围绕三条核心主线展开博弈:① 美联储官员接连发言能否形成统一鹰派或边际转鸽的信号?② 欧美PMI初值能否验证"经济韧性"或触发"衰退交易"?③ 中美经贸磋商能否释放积极信号,为中国资产估值修复提供催化剂?
主线一:美联储官员表态(周二密集)
- 周二9月22日:Fed 威廉姆斯(Williams)、杰斐逊(Jefferson)、巴尔金(Barkin)三位官员先后发言,为本周最关键事件。若表态一致偏鹰,美债收益率将进一步上冲,压制科技股估值;若有人暗示暂停加息,黄金与风险资产料将反弹。
- 当前美债10Y收益率 5.01% 已处近年高位,市场对 Fed 措辞的敏感性极高。
主线二:欧美 PMI 初值(本周某日公布)
- 欧元区、英国、美国 9 月制造业/服务业 PMI 初值相继公布,将验证"经济软着陆"叙事是否完好。
- 若美国服务业 PMI 再超预期:通胀担忧加剧 → 加息预期走强 → 债市承压;
- 若 PMI 不及预期:衰退信号出现 → 降息预期升温 → 美元走弱、新兴市场受益。
主线三:中美磋商与中国资产
- 何立峰团队与美方谈判将于本周中段进入实质阶段。
- 积极信号(关税豁免、科技管制松动)将利好港股、A50期货及人民币;
- 无实质进展:A50期货(当前在加息+磋商不确定性压力下已有所回落)或延续震荡。
附加风险:
- 联合国大会(9月22日开幕):伊朗领导人出席,中东谈判进程存变数;
- 港股通本周五(9月25日)因中秋节放假暂停交易,北水流入将在周四之前集中;
- OECD 中期经济展望(周三9月23日发布):若下调增长、上调通胀预测,将对全球风险偏好构成压制。
🏦 头部券商 / 投行开盘策略点睛
高盛(Goldman Sachs)
"在美联储鹰派信号明确、能源价格持续偏高的背景下,建议短期内超配防御性板块(医疗、公用事业),并对科技股的高估值保持警惕。联邦基金利率再上25bp的概率约55%,依赖联储政策拐点的交易需推迟布局。"
摩根大通(J.P. Morgan)
"维持美股年底6个月看法中性。尽管宏观环境复杂,但AI驱动的资本开支与强劲企业盈利构成对冲。重点关注能源股(作为通胀对冲)和优质成长股(2027年降息预期仍将兑现)。中美磋商若取得实质突破,可增配中国科技龙头。"
摩根士丹利(Morgan Stanley)
"坚持'建设性但不自满'策略。短期波动主要来自油价与利率,但中期结构性增长逻辑(AI、绿色能源转型)未受损。建议以'哑铃策略'应对本周:在防御端持有黄金与投资级信用债,在进攻端集中持有AI基础设施主题股。"
📅 本周重磅经济数据与会议前瞻
| 日期 | 事件 | 重要程度 |
|---|---|---|
| 周二 9/22 | 美联储官员三连讲(Williams / Jefferson / Barkin) | ⭐⭐⭐⭐⭐ |
| 周二 9/22 | 里士满联储制造业指数(9月) | ⭐⭐⭐ |
| 周三 9/23 | OECD 中期经济展望发布 | ⭐⭐⭐⭐ |
| 周三 9/23 | 欧美制造业/服务业 PMI 初值(9月) | ⭐⭐⭐⭐⭐ |
| 周四 9/24 | 美国新屋销售(8月) | ⭐⭐⭐ |
| 周四 9/24 | 美国经常账户(Q2) | ⭐⭐⭐ |
| 周五 9/25 | 美国耐用品订单初值(8月) | ⭐⭐⭐⭐ |
| 周五 9/25 | 密歇根大学消费者信心终值(9月) | ⭐⭐⭐⭐ |
| 周五 9/25 | 港股通暂停交易(中秋节) | ℹ️ |
🎨 今日市场情绪:鹰鸣新周,静待博弈
Prompt: A lone hawk soaring above a stormy ocean of red K-line candles, while far on the horizon a faint green dawn breaks through dark Fed rate clouds — symbolizing the tense vigil before a new trading week opens
免责声明:内容仅供参考,不构成投资建议。市场有风险,投资需谨慎。