全球市场周末复盘 · 加息冲击下的分化博弈
日期:2026年09月19日 (星期六) 时段:周末复盘
核心摘要:美联储三年来首次重启加息(+25bp 至 3.75%-4.00%),引发全球流动性收紧共鸣——道指创3月来最差单周表现、港股跌破25000关口;但A股科技链逆势强劲,创业板周涨1.52%领跑,人民币兑美元更突破6.70创2023年以来新高,内外分化格局鲜明。
核心资产周度/日度表现回顾
A 股(9月14日–18日)
| 指数 | 周五收盘 | 周五单日 | 本周累计 |
|---|---|---|---|
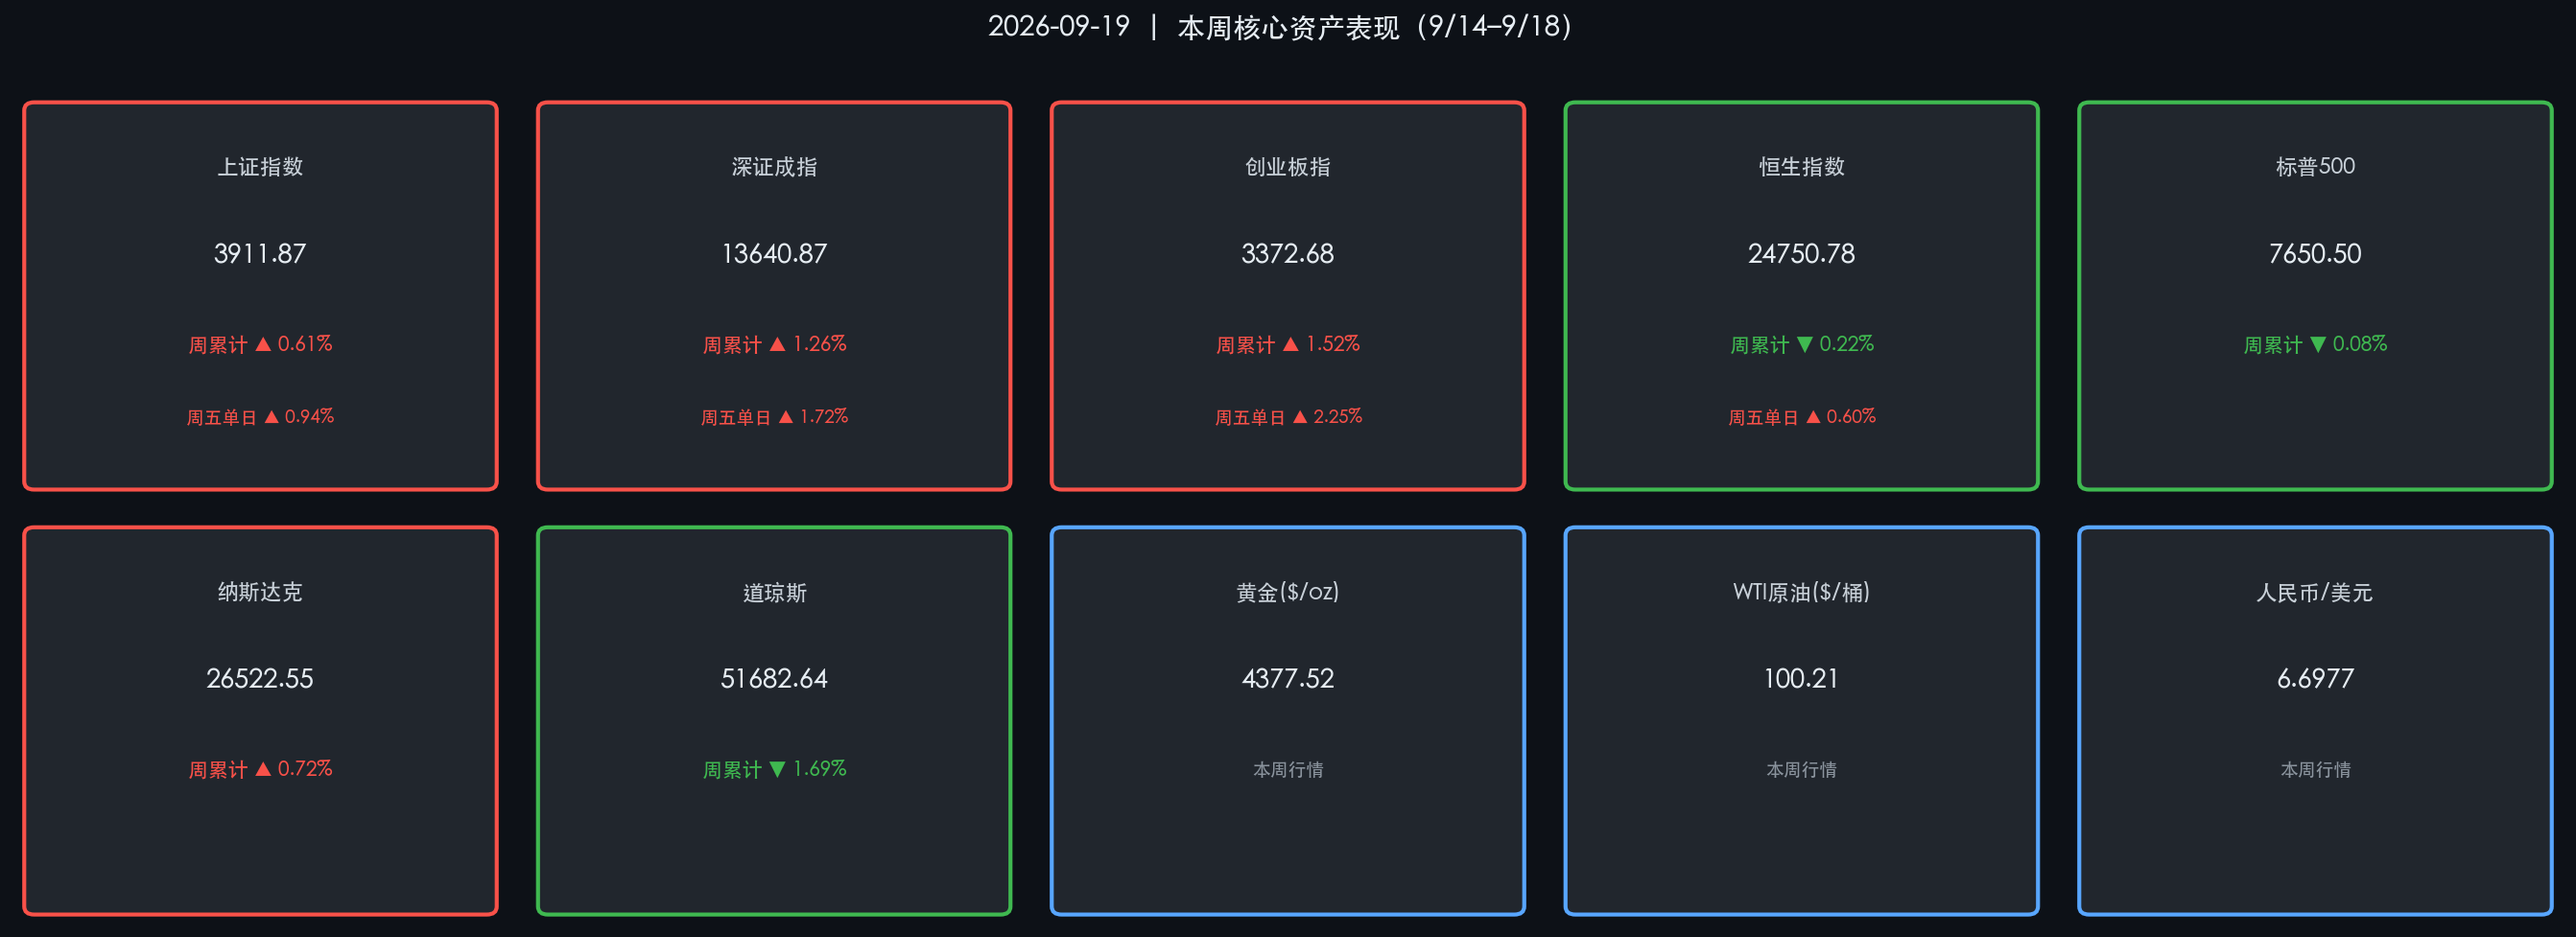
| 上证指数 | 3911.87 | ▲ +0.94% | ▲ +0.61% |
| 深证成指 | 13640.87 | ▲ +1.72% | ▲ +1.26% |
| 创业板指 | 3372.68 | ▲ +2.25% | ▲ +1.52% |
周五(9/18)A股全线高开高走,全市场超4200只个股上涨,两市合计成交额高达 2.08万亿元,为近两月新高。科技行情主导本周走势:半导体芯片、算力硬件、机器人板块表现强劲,领涨全市;汽车整车、煤炭、银行板块相对落后,分化格局延续。
港股(9月14日–18日)
| 指数 | 周五收盘 | 周五单日 | 本周累计 |
|---|---|---|---|
| 恒生指数 | 24750.78 | ▲ +0.60% | ▼ -0.22%(约54点) |
港股本周整体承压,连续第二周录得周度跌幅,全周未能守稳25000点关口。美联储加息预期持续压制港股估值,但周五在美债收益率回落及美股反弹的带动下止跌反弹,AI及硬件相关股(联想集团、MiniMax等)表现突出。
美股(9月14日–18日)
| 指数 | 周五收盘 | 本周累计 |
|---|---|---|
| 标普500 | 7650.50 | ▼ -0.08% |
| 纳斯达克 | 26522.55 | ▲ +0.72% |
| 道琼斯 | 51682.64 | ▼ -1.69%(3月来最差单周) |
美股本周明显分化:道指连续三周下跌,传统行业个股遭受加息重压;纳指在半导体与AI硬件板块的带动下逆市收涨,科技龙头展现韧性。市场情绪核心变量为 9/16 FOMC加息落定后的政策路径预期。
大宗商品与外汇
- 黄金(现货):收报 $4377.52/盎司,四周来首次录得周度上涨;尽管加息通常压制金价,但市场对美债信用风险的担忧、全球央行购金需求及中东地缘政治不确定性共同提供了强力支撑。
- WTI 原油:收报 $100.21/桶;布伦特 $103.17/桶,周内因沙特供应风险一度冲高,后随供应担忧缓解连续三日回落,录得三周来首次周度下跌。
- 在岸人民币(CNY/USD):收报 6.6977,双双突破 6.70 关口,创2023年1月以来新高;人民银行连续八个交易日调强中间价,贸易顺差与宏观叙事改善形成合力。
过去48小时重磅事件深度复盘
🔴 核心事件一:美联储三年来首次重启加息
- 决议结果:9月16日 FOMC 全票(12:0)通过,将联邦基金利率目标区间上调 25个基点 至 3.75%—4.00%。
- 声明措辞:删除"供应冲击推动能源价格上涨"的具体描述,改用更泛化的"地缘政治局势发展",透露出政策转向已被内化为中性底色。
- 点阵图信号:18位参与者中 16位预计年内还有至少一次加息,鹰派预期明确。
- 主席表态:主席凯文·沃什(Kevin Warsh)强调"通胀率仍过高且持续时间过长,当前下降速度未达预期",重申控制价格稳定的坚定立场。
逻辑链:通胀超预期(数据)→ Fed重启加息周期(事件)→ 美债收益率上行 → 道指/价值股承压、传统行业估值收缩(逻辑);同时美元走强 → 但人民币逆势升值,显示中国基本面改善叙事已形成独立定价动能。
🔵 核心事件二:PBOC 推进货币政策框架转型
- 署名文章:9/16 人民银行行长潘功胜在《求是》发表文章,正式提出淡化数量目标、强化价格型调控,健全市场化利率传导机制。
- 操作层面:9/15 开展 5000亿元买断式逆回购(6个月期),保持流动性合理充裕。
- 制度协同:人民银行与外汇局联合施行跨国公司本外币跨境资金集中运营新规,提升跨境资金调配效率。
国内政策基调与美联储方向形成鲜明对照:外部收紧 vs. 内部保持充裕,是人民币逆势升值和A股科技链相对强势的深层政策逻辑。
🟡 核心事件三:中美高层经贸磋商启动
- 中国副总理 9月19日-23日赴美进行经贸磋商。
- 市场关注:美方可能推迟发布新增关税措施,待 9月24日元首会晤 后再做决定。
- 影响研判:若磋商进展积极,将为 A 股四季度提供超预期的外部政策催化剂。
下周全球宏观大事预警
| 日期 | 事件 | 重要度 |
|---|---|---|
| 9/21(周一) | 芝加哥联储主席古尔斯比讲话 | ⭐⭐⭐ |
| 9/21–25 | 联合国大会高层会议(纽约) | ⭐⭐⭐⭐ |
| 9/22(周二) | 纽约联储主席威廉姆斯 + 副主席杰斐逊发言(美债市场会议) | ⭐⭐⭐⭐ |
| 9/22(周二) | ADP就业数据(非农先行指标) | ⭐⭐⭐ |
| 9/23(周三) | 9月标普全球制造业/服务业PMI初值 | ⭐⭐⭐⭐⭐ |
| 9/23(周三) | API/EIA 原油库存数据 | ⭐⭐⭐ |
| 9/24(周四) | 纽约联储威廉姆斯伦敦论坛炉边谈话;中美元首会晤(预期) | ⭐⭐⭐⭐⭐ |
| 9/24(周四) | 美国二季度贸易数据 + 初请失业金 | ⭐⭐⭐ |
| 9/25(周五) | 美国8月耐用品订单 | ⭐⭐⭐ |
⚠️ 最高风险事件:9/23 PMI初值(验证美国经济是否能承受加息周期)+ 9/24 中美元首会晤(关税走向的决定性节点)。A股投资者应重点关注这两个时间窗口的消息面风险。
顶级机构周末策略内参摘要
高盛(Goldman Sachs)
认为美联储加息落定后,全球风险资产将进入"鹰派消化期",外资对 A 股操作趋于谨慎;但对中国科技链维持结构性乐观,建议关注具备业绩支撑的半导体硬件品种,"重量的确定性、审慎价的爆发性"。
摩根大通(JPMorgan)
指出道指本周表现是传统行业对加息预期重新定价的信号,建议客户适当降低利率敏感资产配置。对 A 股,认为当前处于"存量博弈、缩量磨底"阶段,系统性反弹或需等待国庆后宏观数据验证。
中金公司(CICC)
发布四季度配置策略:"科技成长 + 红利防御"双主线高度共识。强调科技板块内部应从纯题材炒作向核心资产调仓(半导体设备、材料等),同时适当增配防御性红利资产以降低组合波动。
今日市场情绪:惊涛中的破浪者
Prompt: A lone sailing ship forged from glowing green circuit boards, surging forward through a stormy ocean made of red and green candlestick charts. Above the mast flies a golden dragon banner symbolizing the yuan's rise. On the horizon, the shadow of a giant eagle (representing the Fed) looms, gripping a lightning bolt. The sky is split — half storm-dark with dollar signs, half dawn-lit with rising semiconductor chip towers. Cinematic, epic, hyper-detailed.
免责声明:内容仅供参考,不构成投资建议。