金融简报 · 新周展望:利率十字路口,两大央行博弈定调
日期:2026年09月06日 (星期日) 时段:周日下午(新周展望)
核心摘要:美联储9月15-16日议息会议前,8月非农超预期(+16.2万),加息概率升至60%,本周PPI(9/10)与CPI(9/11)将是最终定调数据;日债收益率突破3%创1996年来新高,全球债市承压;A股底部震荡中硬科技仍为主线,港股恒生指数全周微涨0.26%显示相对韧性,下周核心博弈在于通胀数据能否扭转鹰派预期。
周末财经要闻终极汇总
一、美联储鹰派信号持续强化
- 非农就业数据(8月):新增就业 +16.2万人,远超市场预期,强化了美联储9月继续收紧的论据
- Fed主席 Kevin Warsh:在杰克逊霍尔发表鹰派演讲,强调"通胀尚未完全驯服",坚持数据依赖的货币政策路径
- 加息概率:CME FedWatch 显示9月加息25bp概率已回升至 ~60%,市场定价从"暂停"转向"可能加息"
核心解读:本轮美联储政策信号的关键在于Warsh主席明确"通胀回落的趋势若受到干扰,将毫不犹豫重新出手"。这改变了市场此前对利率峰值的乐观预期,并推动美10年期国债收益率一度触及 4.82%,创近年新高。
二、全球债市全线承压
- 美国10年期国债收益率:4.82%(周内触及高点)
- 日本10年期国债收益率:3.00%,创1996年以来新高;日银"收益率曲线控制(YCC)"压力剧增
- 德国10年期Bund:跟随上行,欧债整体承压
核心解读:美伊地缘冲突持续升温(双方发生武装交火),油价震荡上行,通胀预期难以降温,进而拖累全球长端利率同步上行。"高利率可能成为常态"的叙事正在被越来越多的机构所采用。
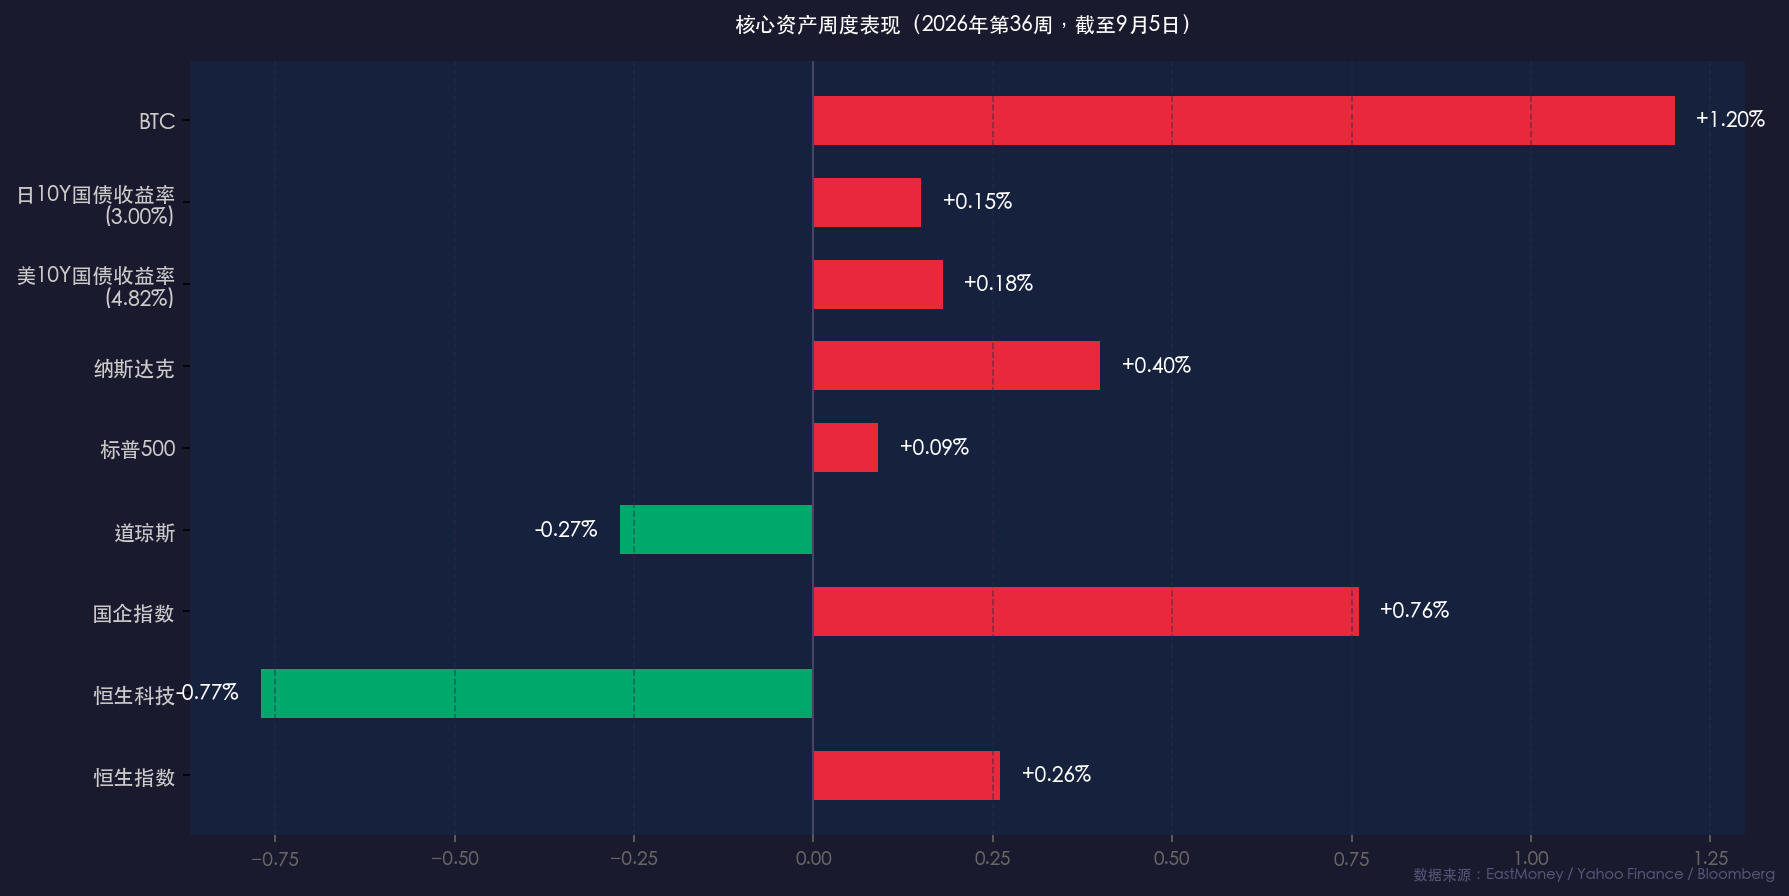
三、本周(第36周)核心资产表现回顾
| 资产 | 周涨跌幅 | 关键事件 |
|---|---|---|
| 恒生指数 | +0.26%(25,650.87点) | 先抑后扬,AI相关资产活跃 |
| 恒生科技指数 | -0.77% | 受美联储鹰派预期拖累 |
| 国企指数 | +0.76% | 南向资金持续流入支撑 |
| 道琼斯工业指数 | -0.27% | 美债收益率上行压制 |
| 标普500指数 | +0.09% | 基本持平,内部分化明显 |
| 纳斯达克综合指数 | +0.40% | 半导体板块非农后走强 |
| 美10Y国债收益率 | 4.82%(高点) | 通胀预期重燃 |
| 日10Y国债收益率 | 3.00% | 1996年以来新高 |
四、个股与板块亮点
- 亚马逊:遭FTC起诉,股价承压明显
- 半导体板块:非农后逆势走强,成为本周美股最亮眼板块
- Snowflake等AI软件股:因AI业务增长预期上调股价大幅跳涨
- 港股AI资产:MiniMax、曦智科技等本周表现活跃
五、PBOC:定向宽松,稳字当头
- PBOC 坚持"适度宽松"立场,主推定向支持"新质生产力"(半导体、农业、小微企业)
- 刚发布的**金融五年规划(2026-2030)**强调人民币国际化与高水平金融开放
- 离岸人民币(CNH)保持相对稳定,PBOC 以逆回购工具精细调节流动性
新一周市场核心博弈逻辑
本周(9月7-11日)是美联储9月15-16日会议前的最后窗口期,市场将进入"数据真空期末段冲刺"。核心博弈主要围绕以下两条主线:
主线一:通胀数据能否扭转鹰派预期?
- 周四(9/10)美国8月PPI(20:30 北京时间):若核心PPI环比超0.3%,美债收益率将再度上行
- 周五(9/11)美国8月CPI(20:30 北京时间):本周最核心事件,市场预期核心CPI同比约3.1%
- 超预期(核心CPI环比>0.3%)→ 加息概率升至70%+ → 美债上行 → 科技股承压 → 黄金跌
- 符合预期或低于预期 → 加息预期降温 → 美债回落 → 成长股喘息 → 人民币相对受益
主线二:A股能否凝聚做多共识?
逻辑:A股目前呈现"底部有支撑、顶部有压力"的宽幅震荡格局。外围鹰派预期是主要扰动,但国内流动性充裕、PBOC定向宽松格局未变。
- 多头依据:南向资金持续净流入港股(支撑港股底部);A股两市成交额周末出现放量,分歧加剧后或迎来方向选择
- 空头风险:若美CPI超预期,外资将加速从港股抽离,A股情绪连带承压
- 结构机会:资金从前期拥挤的科技硬件板块流向低位防御资产(消费、养殖、农业、红利),"高低切换"逻辑延续
本周重磅经济数据与会议前瞻
| 日期 | 事件 | 重要程度 |
|---|---|---|
| 周一(9/7) | 美国劳动节假期,NYSE/NASDAQ休市 | ⚠️ 注意流动性 |
| 周二(9/8) | 美联储官员密集发言窗口期 | ⭐⭐⭐ |
| 周四(9/10) | 美国8月PPI(20:30 北京时间) | ⭐⭐⭐⭐ |
| 周五(9/11) | 美国8月CPI(20:30 北京时间) | ⭐⭐⭐⭐⭐ 最关键 |
| 下下周(9/15-16) | 美联储FOMC利率决议 + 点阵图 + 经济预测(SEP) | ⭐⭐⭐⭐⭐ |
| 9/17 | 日本央行金融政策决定会议 / 英国央行MPC决议 | ⭐⭐⭐⭐ |
⚠️ 特别提示:周一(9/7)为美国劳动节,NYSE与NASDAQ全天休市,美股无收盘数据。A股与港股正常交易,但外资情绪可能偏保守。
头部券商/投行开盘策略点睛
高盛(Goldman Sachs):
维持"中性偏谨慎"立场,认为市场正进入"数据主导期"。若CPI高于3.2%,将触发美股新一轮修正。建议配置防御性资产(医疗、公用事业)+ 高股息标的。
中金公司(CICC):
A股底部区间震荡格局已形成,2026年全年盈利修复逻辑未变。建议关注:1)受益于PBOC定向宽松的新质生产力(半导体、光模块);2)被过度抛售的消费修复标的。对港股持"战术性看多"态度,目标区间25,000-27,000点。
摩根大通(JPMorgan):
全球债市进入"痛苦测试"阶段。美10Y收益率若突破5%,将触发资产价格重定价链式反应。警惕"央行政策错误"尾部风险,建议持有现金比例高于历史均值。
今日市场情绪:鹰鸽博弈,乘风险浪
Prompt: A lone ship navigates a stormy sea made of red candlestick charts and bond yield curves rising like sharp cliffs. In the background, two colossal stone titans labeled 'Fed' and 'PBOC' play chess on a cosmic board, their moves shaking the ocean waves. The sky is split between a hawkish eagle and a cautious dove.
免责声明:内容仅供参考,不构成投资建议。