🏮 2026年09月25日(周五)A股节前收盘·港股正常交易晚报
日期:2026年09月25日 (星期五) 时段:收盘晚报
核心摘要:A股节前最后交易日(9月24日)三大指数全线回调,创业板指跌幅达 -2.68%,节前避险情绪主导成交缩至 1.65 万亿元;港股 9月25日因港股通暂停、南向资金缺席,恒生指数跌破 25,000 点整数关口至 24,510 点。PBOC 8,000亿MLF净投放2,000亿、节前流动性护航信号清晰,政策底依然夯实;机构共识向三季报业绩验证与核心科技硬件布局切换。
核心行情复盘
📊 行情数据卡片
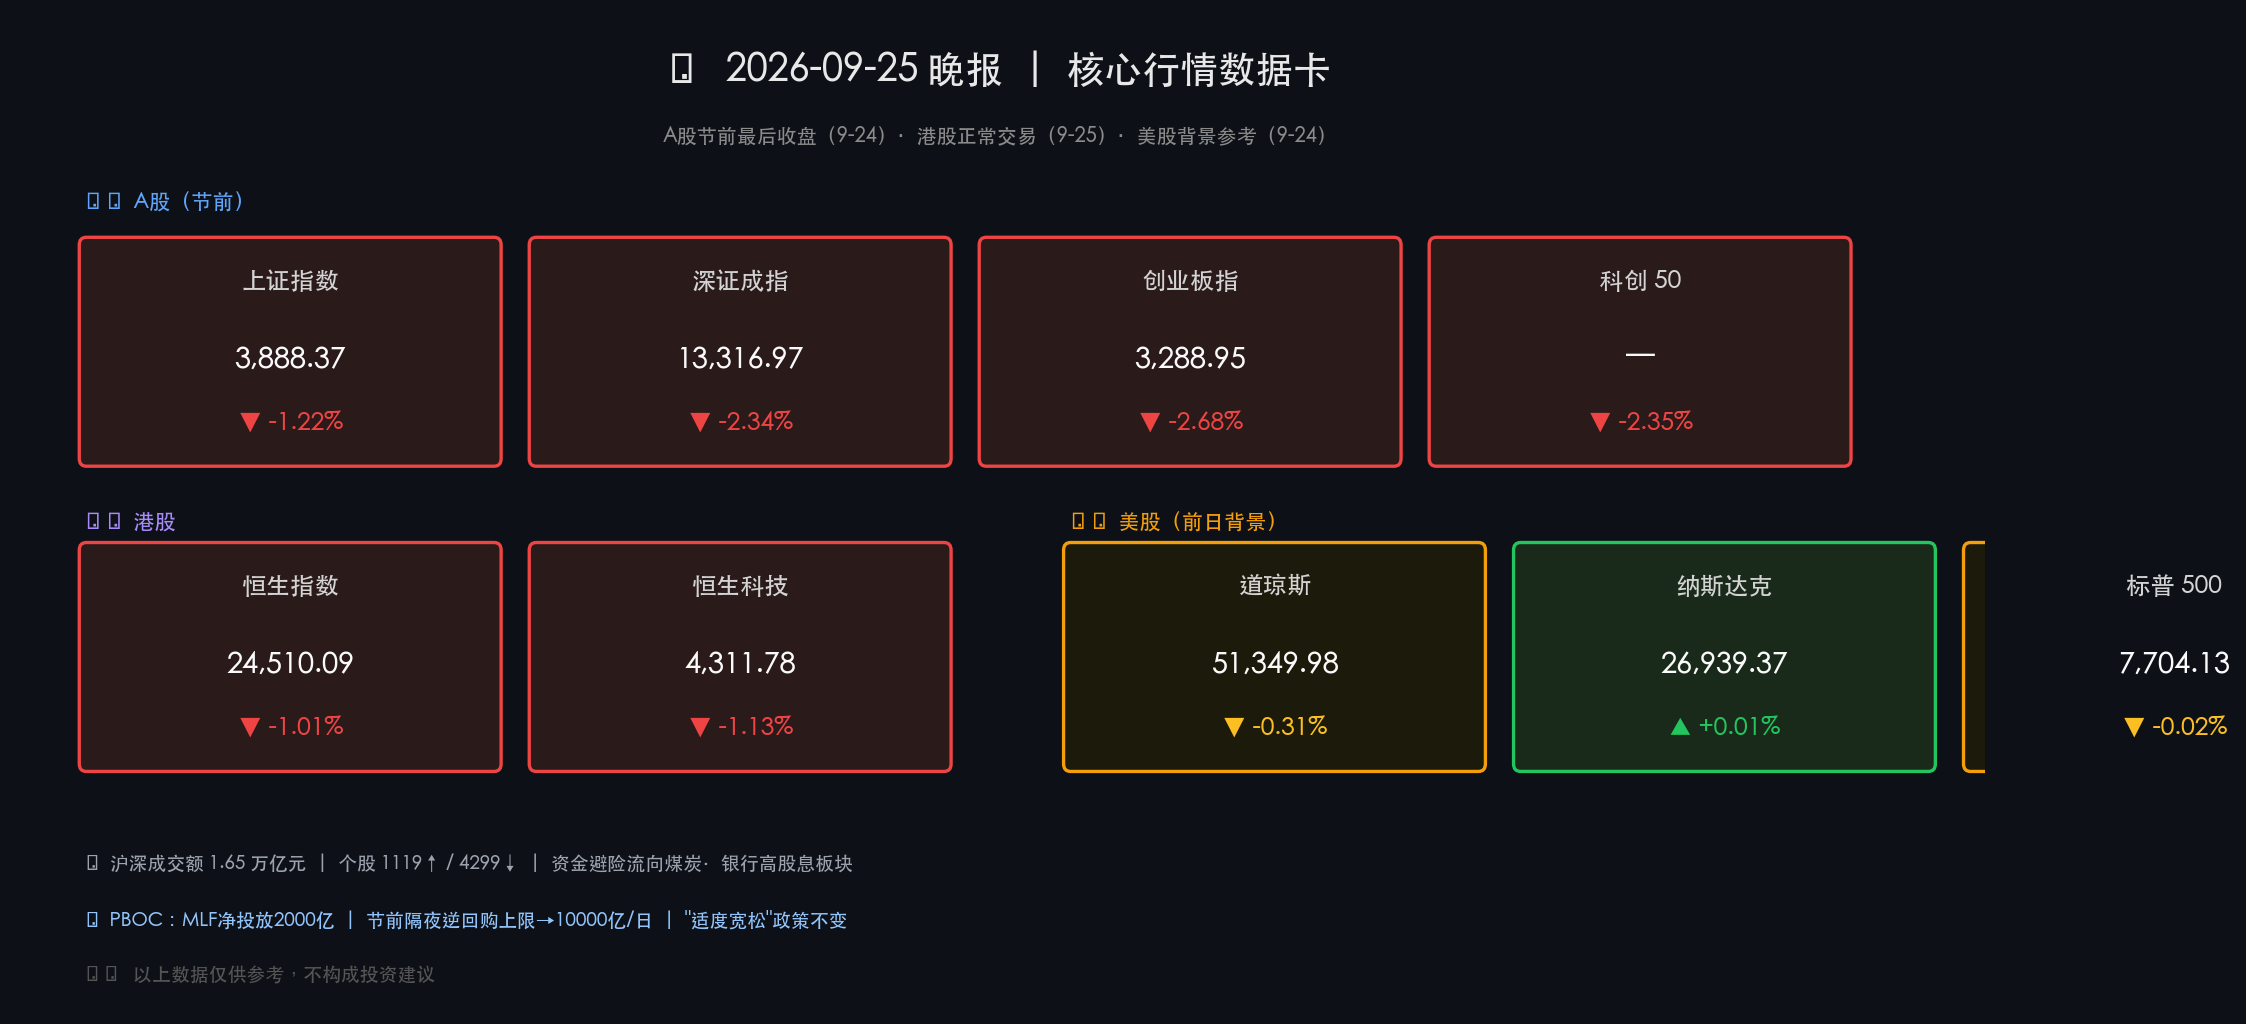
A股三大指数(节前最后交易日 2026-09-24 收盘)
- 上证指数:收盘 3,888.37 点,涨跌幅 -1.22%(全线回调)
- 深证成指:收盘 13,316.97 点,涨跌幅 -2.34%(成长赛道压力)
- 创业板指:收盘 3,288.95 点,涨跌幅 -2.68%(跌幅最大)
- 科创 50:涨跌幅 -2.35%,同步走弱
市场特征解读:节前缩量回调,沪深两市合计成交额约 1.65 万亿元(较前一日有所回落),个股呈现普跌格局——上涨约 1,119 家,下跌约 4,299 家。资金流向明显分化,煤炭、银行等高股息防御板块获得主力净流入,成为节前避险资金的主要承接方向;高弹性成长赛道(半导体、新能源、科网)遭集中减仓。
港股恒生指数(2026-09-25 当日收盘)
- 恒生指数:收盘 24,510.09 点,涨跌幅 -1.01%(↓251.04点)——跌破 25,000 点关口
- 恒生科技指数:收盘 4,311.78 点,涨跌幅 -1.13%
- 恒生国企指数:收盘 8,165.78 点,涨跌幅 -1.21%
结构性分析:港股今日成交额约 1,022 亿港元,成交清淡。核心原因在于 A 股中秋节假期导致港股通同步暂停,南向资金(北水)今日完全缺席。此前(9月22日前后)南向资金已连续 12 日净买入,近期整体偏积极,主要配置方向为高股息防御板块及部分 AI 相关科技股。北水缺席叠加外资观望情绪,放大了港股跌幅——恒生指数跌破 25,000 整数关口更多是流动性真空的技术性回调,并不完全代表基本面转向。
港股领涨 / 领跌板块(2026-09-25)
领涨板块(逆市上涨):
- 🟢 医药生物 / CRO 板块(节前逆市领涨)
- 金斯瑞生物科技(01548.HK)+8.0%
- 凯莱英(06821.HK)+3.9%
- 药明康德(02359.HK)+2.0%,药明生物(02269.HK)+2.0%
- 联想集团(00992.HK)+3.0%(蓝筹逆市领涨)
领跌板块:
- 🔴 新能源汽车:赛力斯 -5.0%,理想汽车 -3.2%,比亚迪、零跑汽车等跟跌
- 🔴 石油与能源:中石油、中海油、山东墨龙均走软
- 🔴 电力设备:上海电气 -3.5%,金风科技、中广核矿业下跌
- 🔴 科网股:商汤、网易-S、小米-W、京东均承压
- 🔴 内房股:融创、万科、碧桂园继续走低
美股背景参考(2026-09-24 纽约时间收盘)
- 道琼斯工业指数:收盘 51,349.98 点,涨跌幅 -0.31%
- 纳斯达克综合:收盘 26,939.37 点,涨跌幅 +0.01%(几近持平)
- 标普 500:收盘 7,704.13 点,涨跌幅 -0.02%
美股研判:隔夜美股三大指数近乎持平,整体稳健,未对亚太市场形成明显负向外溢,为本周港股及 A 股节后开盘提供了相对友好的外部背景。
人民币汇率
- 在岸人民币(CNY)收盘:6.7125
- 市场参考中间价:约 6.7129~6.7133
- 中国银行现汇卖出价:6.7319
汇率政策背景:PBOC 明确防范"羊群效应",通过中间价管理与窗口指导机制,维护人民币汇率在合理均衡水平的基本稳定。当前汇率区间整体可控,不构成系统性扰动因子。
核心解读与市场逻辑
一、A股节前缩量回调:避险而非趋势逆转
中秋节前最后交易日(9月24日),市场呈现典型节前避险行为:成长赛道回调幅度明显大于价值板块;沪深成交额 1.65 万亿元显示资金主动收缩,并非恐慌性抛售。节前减仓具有季节性规律性,不应过度解读为趋势性看空信号。
二、港股"北水缺席"放大跌幅:结构性解释
9月25日港股通暂停,使得南向资金无法参与,成交额仅 1,022 亿港元。在缺乏流动性支撑下,恒生指数跌破 25,000 点整数关口,形成技术位破位。值得注意的是,此前南向资金已连续12日净买入,港股中长期配置逻辑并未改变,北水节后回归有望提供修复动力。
三、美股稳定提供外部支撑
隔夜美股三大指数整体近乎持平(纳指微涨 +0.01%),表明全球流动性压力阶段性缓和,未对亚太市场形成新的负向冲击,为 A股节后开盘及港股持续性回稳提供了相对友好的外部环境。
四、政策底清晰,节后流动性护航
PBOC 9月24日大规模 MLF 操作(8,000 亿元,净投放 2,000 亿元),并将 9月28日至 10月8日隔夜逆回购单日上限提升至 10,000 亿元,释放清晰的节前流动性呵护信号。"适度宽松"货币政策基调不变,加大逆周期调节力度,有助于节后市场信心恢复。
五、节后关注焦点
① 三季报业绩验证(10月披露季)将是重要换仓窗口,业绩为王逻辑主导;② 美联储政策路径动态(通胀与就业数据);③ 中美关系最新进展;④ 《金融产品网络营销管理办法》 于 2026年9月30日正式实施对理财市场的影响。
政策脉动
中国人民银行(PBOC)
- 📌 货币政策例会(9月24日):继续实施"适度宽松"货币政策,加大逆周期调节力度,强调"六张网"建设首次列为货币政策重点支持领域。
- 📌 MLF 操作:9月24日开展 8,000亿元 MLF 操作,实现净投放 2,000 亿元,主动补充银行体系流动性。
- 📌 节前流动性保障:9月28日至10月8日,每日隔夜逆回购上限上调至 10,000 亿元,确保中秋假期期间流动性平稳。
- 📌 汇率管理:明确防范"羊群效应",维护人民币汇率在合理均衡水平的基本稳定。
中国证监会(CSRC)
- 📌 持续推动"长牙带刺"式监管,加大对财务造假、内幕交易的查处力度。
- 📌 落实《综合整治非法跨境证券期货基金经营活动实施方案》,强化跨境合规监管。
- 📌 持续推动中长期资金入市政策落地,引导险资、社保等耐心资本扩大权益配置。
即将生效
- ⚠️ 《金融产品网络营销管理办法》 将于 2026年9月30日正式实施,规范互联网平台金融产品推介行为,影响基金、理财、保险等多类产品的线上营销模式。
最新机构观点
🏦 高盛(Goldman Sachs)
持续建议超配中国股票,强调盈利增长(2026-2027年预计强劲)与估值修复的双重逻辑。A股在 AI 硬件等硬科技领域配置价值优于 H 股;持续关注中国 AI 模型产业普及与企业"出海"趋势。认为近期市场波动属于阶段性调整,未改变中长期看多逻辑。
🏦 摩根大通(J.P. Morgan)
维持看涨观点,认为近期因油价与利率冲击引发的回调是 "阶段性停顿,非反转"。行业配置倾向:矿业、资本品、半导体;密切关注全球 AI 基础设施资本支出持续增长。中国资产目标:沪深300 年初预测目标约 5,200 点(基于企业盈利改善逻辑)。
🏦 中金公司(CICC)—— 秋季策略"聚力·笃行"
AI 革命影响进入深水区,建议关注"算力供给→生产率提升"逻辑转化。配置主线:景气成长(AI 应用、创新药)+ 外需出海(家电、机械)+ 周期反转(化工、养殖)。强调"审慎择优",注重基本面与估值修复平衡,关注现金流确定性。
🏦 中信证券(CITIC Securities)
明确提出把握 "年内最后的进攻窗口"(9月下旬)。产业动向:AI 算力正式进入**"全液冷"时代**,液冷从可选配置升格为刚性基建。港股策略:维持红利策略推荐,关注南向资金参与度高、外资定价权低的细分领域。
机构共识
- 业绩为王:10月三季报披露将是重要换仓窗口,业绩验证替代主题炒作。
- 风格切换:从题材驱动转向基本面扎实 + 高股东回报标的。
- 防御与进攻并重:利用节前回调寻找核心科技硬件与顺周期龙头布局机会。
今日市场情绪:节前退潮,静待归航
Prompt: A vast ocean harbor at dusk, traditional red lanterns hanging on the docks as fishing boats carefully anchor before a holiday storm. The sea churns with dark green waves while distant lighthouse beams cut through amber clouds. A lone captain studies charts on the deck, remaining calm amid the turbulence, knowing the harbor will be vibrant again after the festival. Cinematic, oil painting style with rich texture.
风险提示与免责声明
本报告由 AI 自动生成,所有内容仅供参考,不构成任何投资建议。金融市场存在较大风险,投资者应结合自身风险承受能力独立决策。市场数据以各交易所官方公告为准,本报告中出现的数据若与官方数据存在偏差,以官方为准。
报告生成时间:2026-09-25 | 数据来源:沪深交易所、港交所、Bloomberg、各机构公开研报