🎊 金龙蛰伏,静候开门红——国庆假日市场观察 | 2026年10月01日晚报
日期:2026年10月01日 (星期四) 时段:国庆节假日晚报
核心摘要:今日为中国国庆节(十一黄金周)首日,A股、港股全线休市(休市至10月7日,10月8日复市)。全国跨区域出行预计达21.3亿人次,节前政策暖风密集(PSL降息、购房贷款贴息落地),为节后行情埋下积极伏笔。假日期间仍在运作的替代指标显示:离岸人民币在6.71附近承压、富时A50期货小幅回调0.26%,BTC站稳$83,742;中东局势仍是油价高位波动的核心变量,布伦特原油$97.5/桶高位震荡。
一、假日市场状态确认
| 市场 | 状态 | 说明 |
|---|---|---|
| 🇨🇳 A股(沪深京) | 休市 | 10月1日–7日,10月8日(周四)复市 |
| 🇭🇰 港股(恒生) | 休市 | 国庆节假期休市 |
| 🇺🇸 美股(NYSE/NASDAQ) | 正常交易 | 美国非假日,正常开盘 |
| 🌐 BTC/加密货币 | 正常运行 | 全天候交易 |
| 📈 富时A50期货(新加坡) | 正常交易 | 国际市场代理中国情绪 |
| 💱 离岸人民币(CNH) | 正常波动 | 香港离岸市场依然运作 |
二、假日替代指标行情
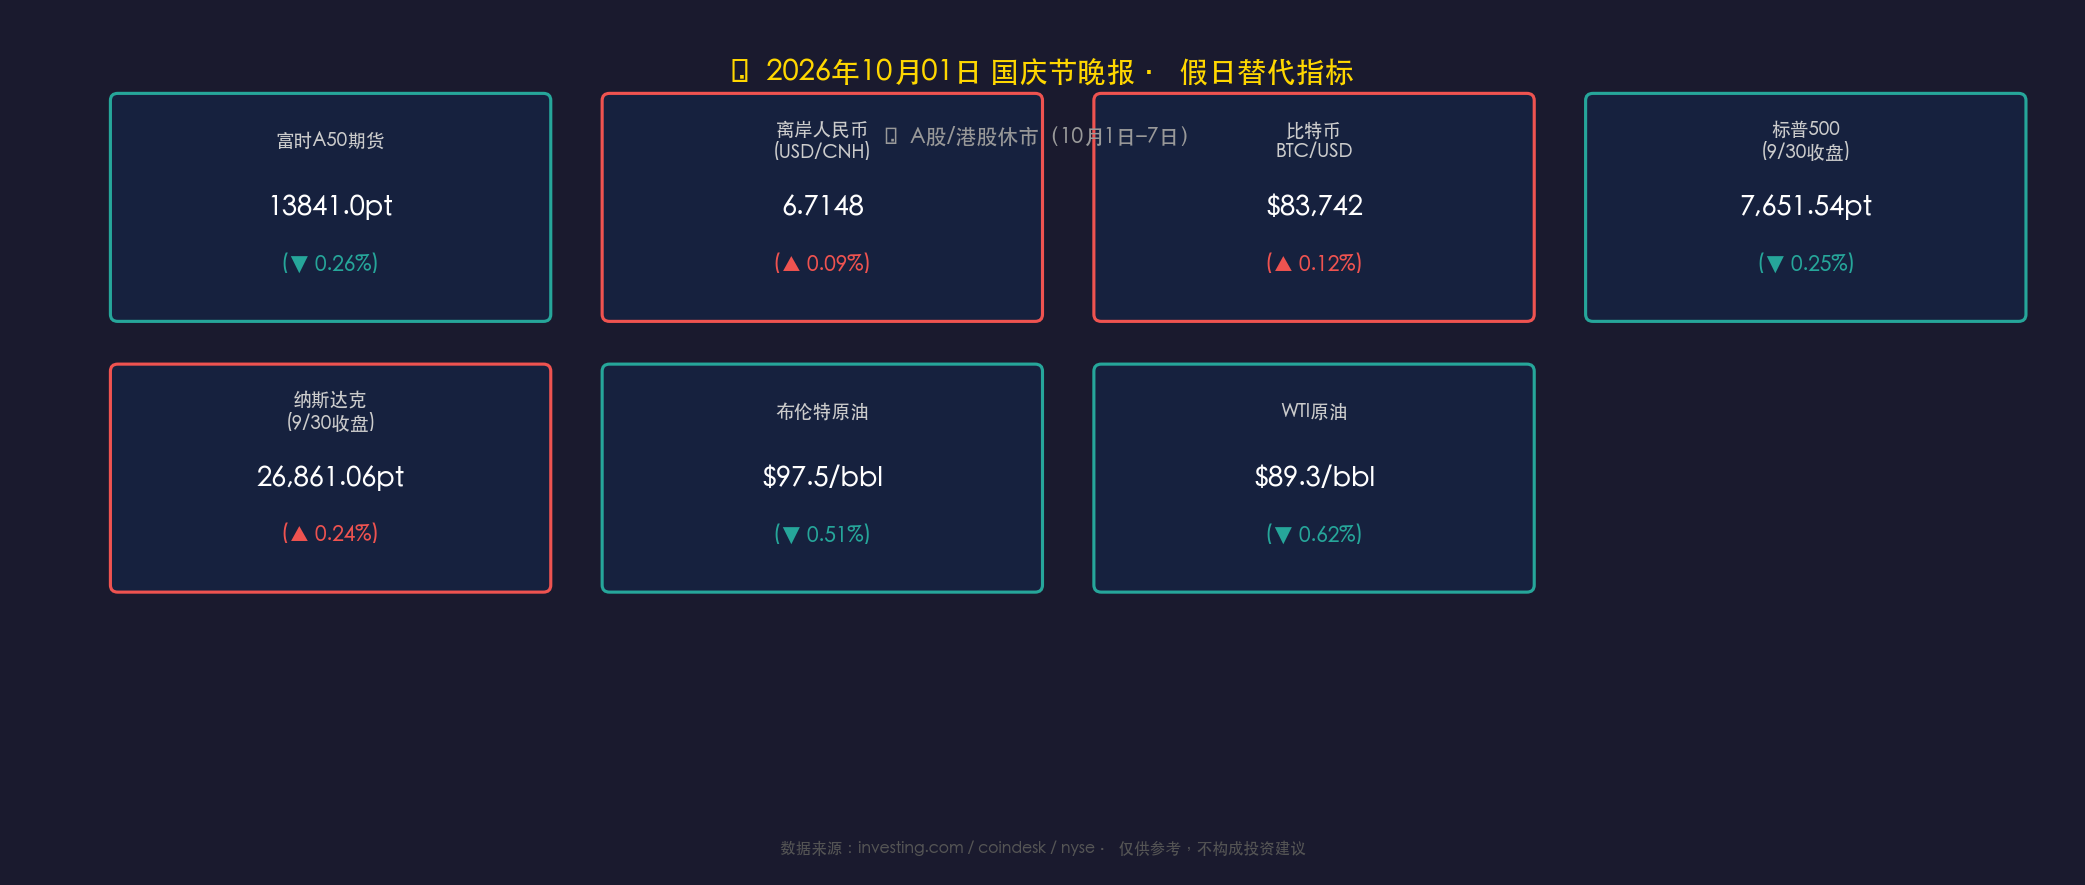
📈 富时中国A50期货(新加坡)
- 今日报价:13,841.0 点,跌幅 ▼ 0.26%(节前9月30日收盘价:13,877.0 点)
- 小幅回调,幅度温和,暂未出现恐慌性抛售,显示境外资金对节后A股开门红预期相对中性。
核心解读:富时A50期货是假期期间最重要的A股情绪代理指标。0.26%的微跌幅度可能反映市场对国庆期间中东油价高位、美债波动等外部风险的小幅定价,但并不构成节后暴跌信号。历史数据显示,节前A50期货微幅波动在节后首日往往会被国内主力资金"纠偏"。
💱 离岸人民币(USD/CNH)
- 今日区间:6.7086 – 6.7148(节前9月30日参考价:6.7088)
- 相较节前尾盘基本持平,人民币在6.71一线经历温和宽幅震荡,整体汇率压力可控。
核心解读:美元指数走强叠加中东地缘风险带来的通胀担忧,对人民币汇率构成一定外部压力。但PBOC在节前通过PSL降息等工具释放了充裕流动性信号,离岸市场的稳定表现与政策背书形成共振,短期大幅贬值风险有限。若节后美联储鹰鸽信号明朗化,人民币走势将面临方向性选择。
₿ 比特币(BTC/USD)
- 今日价格:约 $83,742(24小时约 +0.12%)
- BTC在$83,000–$84,000区间窄幅震荡,流动性稳定,无明显方向性驱动。
核心解读:BTC在$83,000关键支撑位附近横盘,显示多空双方分歧收敛。短期上行需要宏观面(美联储政策转向、ETF资金流入)的催化;下行风险来自中东局势若升级引发的全球风险偏好下滑。黄金周期间全球交易量下降,BTC波动率预计保持低位。
三、隔夜美股行情(9月30日收盘)
- 标普500(S&P 500):收报 7,651.54 点,跌幅 ▼ 0.25%(下跌19.30点)
- 纳斯达克综合:收报 26,861.06 点,涨幅 ▲ 0.24%(上涨63.52点)
核心解读:美股在季度末最后一个交易日(9月30日)呈现标普微跌、纳斯达克微涨的"结构分化"。这通常是季度末机构再平衡(减配大盘、加配科技)的典型信号。纳斯达克的韧性体现了市场对AI科技板块业绩预期的持续高定价;标普的小幅收跌则部分反映了能源、原材料等周期股在油价高位下的估值压力。Q4开局,美股多空博弈的核心变量将落在:10月下旬财报季 + 美联储11月议息会议。
四、能源市场:中东高压下的油价博弈
- WTI原油(10/1):约 $89.3/桶,跌幅 ▼ 0.62%
- 布伦特原油(10/1):约 $97.5/桶,跌幅 ▼ 0.51%
- 9月月度涨幅:布伦特约 +14%,WTI约 +5%(单月最大涨幅自7月以来)
关键事件
- 美军撤离伊拉克(9月30日):国际联盟正式结束在伊拉克的军事任务,最后一批美军从埃尔比勒空军基地撤出,伊拉克称之为"主权日"。这一历史性时刻改变了中东地缘格局,但短期内原油流通和霍尔木兹海峡局势仍存在不确定性。
- 沙特延布港恢复装载:沙特修复了东西输油管道并恢复延布港操作,缓解了部分供应压力。
- 成品油库存告急:全球柴油、汽油库存处于极低水平,为油价提供强力底部支撑。
核心解读:9月原油的暴涨(布伦特+14%)是地缘政治溢价与供应收紧的叠加效应。10月1日的小幅回调更多是技术性获利了结,而非趋势反转。高盛认为,若霍尔木兹航运持续受阻,布伦特可能挑战$105;反之,若沙特持续增产,$90以下有强力支撑。油价高位对中国进口成本构成直接压力,节后人民币汇率和通胀数据值得关注。
五、假日宏观热点
🏮 黄金周出行:量大价谨
| 指标 | 数据 |
|---|---|
| 预计全国跨区域出行总量 | 21.3亿人次(日均约3亿次) |
| 较平时倍数 | 1.7倍 |
| 500公里以上长线出行增长 | +11%(同比) |
| 铁路预计发送旅客 | 2.84亿人次 |
| 异地租车日均活跃用户 | +43%(同比) |
| 发放消费券规模 | 超3.1亿元 |
核心解读:出行规模创历史新高,但消费结构呈现明显"K形分化"——人次多、人均支出谨慎。游客更倾向于性价比住宿和沉浸式体验,而非高端消费。这是经济基本面压力(房产财富缩水、就业预期不稳)在假日消费端的直接映射,与高盛将2026年中国GDP下调至4.5%的逻辑一致。然而,服务消费(餐饮、异地租车、体验游)的强劲增长,反映了内需转型从"商品消费"向"服务消费"升级的结构性趋势,符合政策导向。
🏛️ 政策暖风:节前密集铺垫
- 国务院反周期政策:9月末国务院会议明确"逆周期"宏观政策取向,准备出台稳楼市、促就业、提收入的额外刺激包
- PSL降息:人民银行下调抵押补充贷款(PSL)利率,向市场释放长期低成本流动性
- 购房贷款贴息正式落地:财政补贴直接降低居民购房融资成本,定向刺激楼市
- "国庆文旅消费月":9月22日启动,全国超2万场文旅活动配合消费券发放
核心解读:节前的政策"预铺垫"力度超出市场预期。PSL降息与购房贴息的同步落地,显示决策层对楼市复苏的迫切性已从"观察等待"转入"主动出击"模式。历史规律表明,重磅政策落地后第一个交易日(即10月8日),A股存在显著"政策兑现反弹"效应,尤以地产链、建材、消费板块最为敏感。
六、机构观点
高盛(Goldman Sachs)
将2026年中国实际GDP增速预测下调至 4.5%(前值4.6%)。"经济数据越疲软,政策出台越积极"——若数据进一步走弱,北京大概率推出额外刺激以确保经济保持在4.5%–5.0%目标区间内。工业生产稳健与居民消费疲软的"内部失衡"是核心矛盾。
摩根士丹利(Morgan Stanley)
对中国权益资产维持相对建设性立场。9月PMI超预期扩张(制造业与服务业双双走强),是近期最积极的基本面信号之一,与政策支持形成共振。摩根士丹利强调,中国经济正从"房地产驱动"向"高技术制造+效率提升"转轨,这一结构性转变是中长期布局的核心逻辑。
中信证券(CITIC Securities)
看好国庆后A股"节后效应"。历史统计显示,节后首周A股平均上涨概率超80%,核心逻辑是:节前机构出清风险仓位 → 节后资金回流 + 政策催化剂共振 → 短期超额收益窗口。重点关注:地产链(建材、家电)、顺周期消费(白酒、服装)、高股息红利资产。
今日市场情绪:🐉 金龙蛰伏,静候开门红
Prompt: A vast ancient dragon made of crimson candles and golden K-line charts sleeps peacefully over the Great Wall, while lantern-lit villages glow with festive light below, representing China's economy resting during the Golden Week holiday, a moment of deep breath before the next surge, cinematic lighting, ultra-detailed
节后前瞻:10月8日(周四)复市关注清单
| 优先级 | 关注要点 |
|---|---|
| ⭐⭐⭐ | A股节后首日开盘情绪(节前A50期货微跌0.26%,预计高开概率大) |
| ⭐⭐⭐ | 地产政策落地后资金对房地产链的实际响应 |
| ⭐⭐ | 假期海外美股走势(10月1日-7日期间标普、纳指表现) |
| ⭐⭐ | 9月CPI/PPI数据(本周内发布,通缩压力是否延续) |
| ⭐⭐ | 人民币CNH汇率节后走向(能否在6.70以上稳住) |
| ⭐ | BTC/加密市场在假期内是否出现大幅波动 |
免责声明:内容仅供参考,不构成投资建议。市场有风险,投资须谨慎。