🌏 全球金融早报:SpaceX与Meta财报双响炮重燃AI信仰,纳指劲升1.05%、费半大涨1.97%,马斯克证实研究“特斯X”合并,A股宁王闪崩拖累创业板失守2700点
日期:2026年10月22日 (星期四) 时段:早报 (国际市场 · 常规交易日 · 模式A)
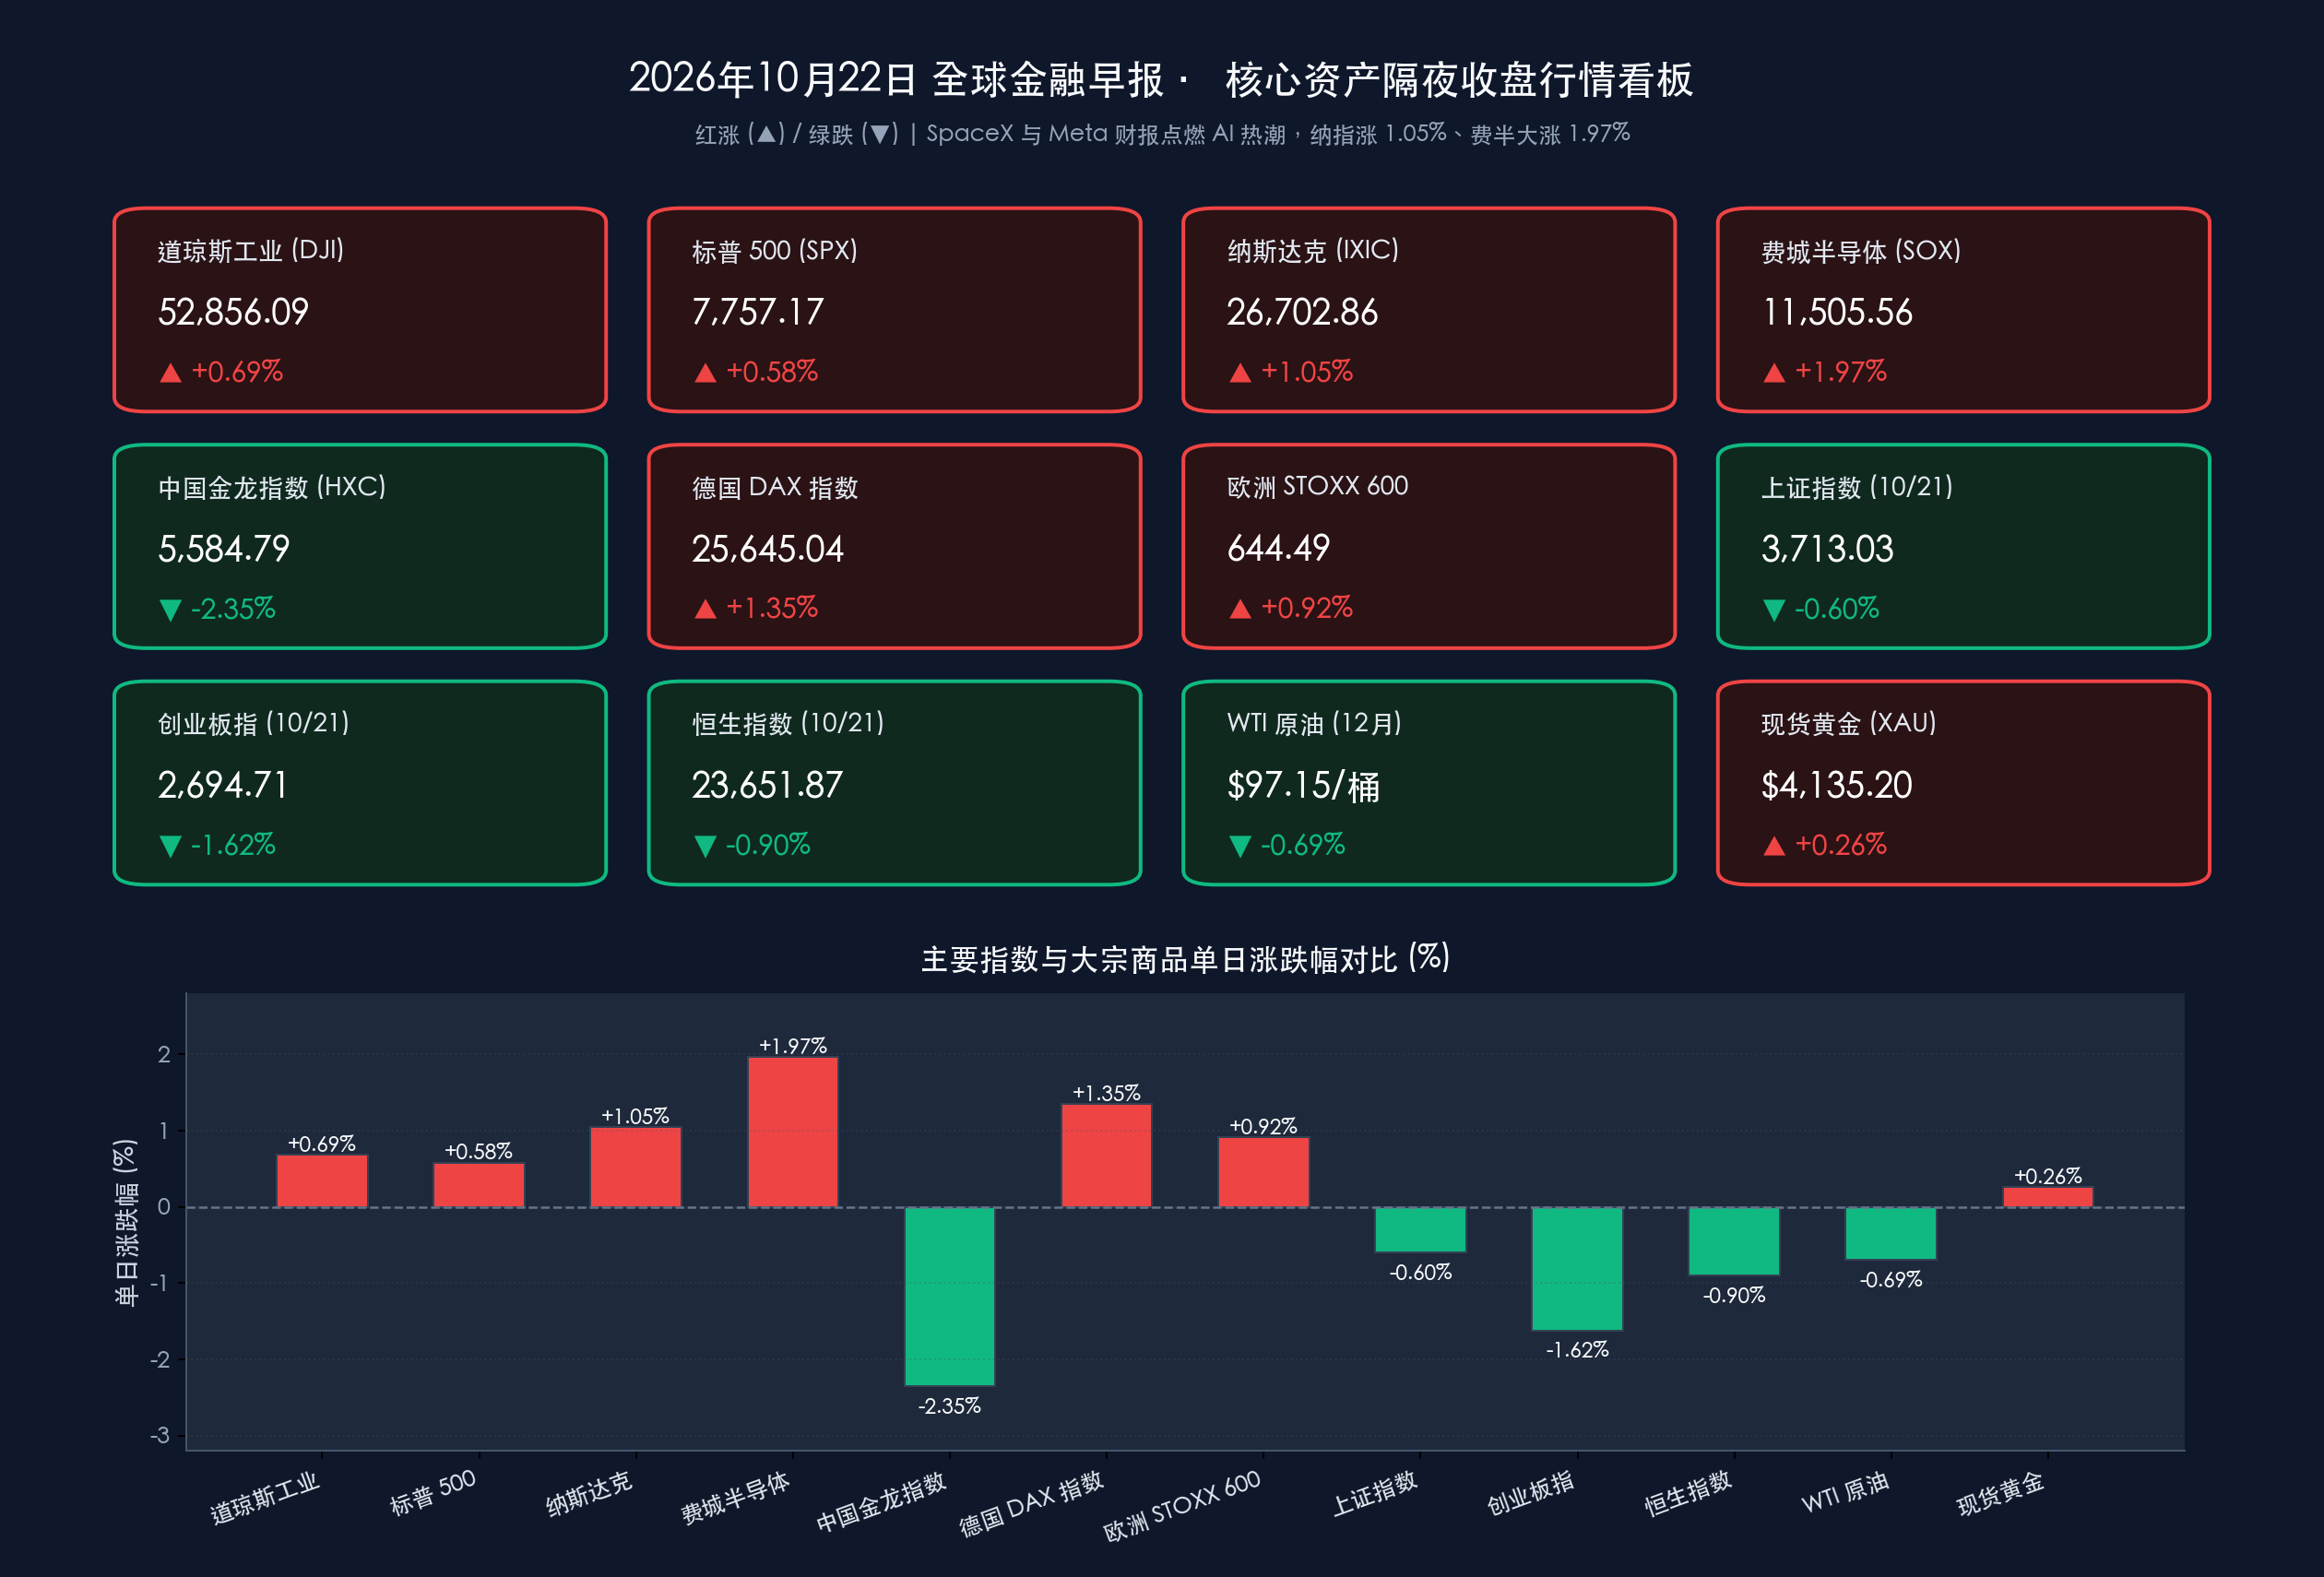
核心摘要:隔夜(美东时间10月21日周三)全球风险偏好显著回暖,由SpaceX炸裂三季报(营收同比暴增161%至145.8亿美元,AI业务飙升829%)及马斯克证实已成立独立委员会正式研究特斯拉与SpaceX潜在合并点燃科技多头热情,美股三大指数全线收涨:道琼斯工业平均指数上涨0.69%(+360.21点)报52,856.09点,标普500指数上涨0.58%(+44.60点)报7,757.17点,纳斯达克综合指数劲升1.05%(+278.04点)报26,702.86点;费城半导体指数大涨1.97%报11,505.56点(30只成分股29涨1跌),英伟达(+2.54%)、AMD(+3.36%)、阿斯麦(+2.81%)及存储芯片全线走强。盘后“科技七巨头”财报首秀再传捷报:Meta 三季度营收创纪录达 646亿美元(同比+26%)、剔除州检察长诉讼和解金后调整后EPS达 $7.40,上调全年资本开支指引下限至 1,350–1,450亿美元 并宣布推出无投票权C类股以支持AI基建扩张,盘后股价上涨约 2%–2.8%(一度涨超7%);特斯拉 三季度非GAAP EPS $0.48(超预期的$0.45)、自由现金流修复至 15.3亿美元,同时披露Austin自动驾驶Cybercab车队累计无监督里程逼近200万英里、2027年Megapack储能产能几近售罄,盘后股价上涨约 1%–2%;IBM 与 德州仪器(TXN) 三季报亦双双报喜。大宗商品端,受俄乌和谈信号及EIA馏分油累库对冲原油去库影响,WTI原油12月主力合约收跌0.69%报$97.15/桶,布伦特原油微涨0.06%报$108.85/桶;现货黄金止跌回升0.26%报$4,135.20/盎司;比特币(BTC) 突破 $84,000 关口。亚太方面,周三A股受宁德时代单日重挫12.03%拖累,上证指数跌0.60%报3,713.03点、创业板指跌1.62%失守2,700点,恒生科技指数跌1.26%失守4,000点,但数据要素与AI算力光模块逆势活跃,今日有望迎海外AI映射共振。
核心行情复盘
- 美股三大指数与核心指数(AI信仰强势回归,纳指领涨、费半29涨1跌):
- 道琼斯工业平均指数 (DJI):收盘报 52,856.09 点,上涨 +360.21 点,涨幅 +0.69% 🔴(前一日收盘 52,495.88 点)。
- 标普 500 指数 (SPX):收盘报 7,757.17 点,上涨 +44.60 点,涨幅 +0.58% 🔴(前一日收盘 7,712.57 点)。
- 纳斯达克综合指数 (IXIC):收盘报 26,702.86 点,上涨 +278.04 点,涨幅 +1.05% 🔴(前一日收盘 26,424.82 点)。
- 费城半导体指数 (SOX):收盘报 11,505.56 点,大涨 +221.75 点,涨幅 +1.97% 🔴(前一日收盘 11,283.80 点),盘中交投于 11,355.3 至 11,551.6 点区间;指数 30 只成分股中 29 家上涨、仅 1 家下跌,算力与存储链全面爆发。
- 纳斯达克中国金龙指数 (HXC):逆势回调,收盘报 5,584.79 点,下跌 -2.35% 🟢(前一日收盘修正值约 5,719.19 点)。
- 美股领涨/领跌板块与焦点个股深度拆解(SpaceX点燃AI与太空经济,盘后Meta/特斯拉/IBM/TXN财报齐捷):
- 焦点事件——SpaceX 三季报引爆全场 & 特斯拉-SpaceX合并研究委员会:SpaceX (SPCX) 公布惊艳三季报,总营收同比激增 +161% 至 145.8亿美元,净利润达 44亿美元;其中 AI业务部门营收同比暴增 829% 至 75.6亿美元,星链连接业务持续高增,马斯克更在电话会上抛出“2027年底前ARR(年度经常性收入)有望冲击5,000亿至1万亿美元”的宏大愿景,并正式确认特斯拉与SpaceX双方均已成立独立委员会研究潜在合并方案(目前处于早期探索评估阶段,尚未达成最终协议)。SpaceX日内大涨 7%–8%以上(盘后续涨约 +9%)🔴,一举扭转市场此前对AI投资回报的焦虑,并带动太空概念股集体井喷。
- 科技七巨头(Magnificent 7)正股多数收涨:特斯拉 (TSLA) 正股大涨 +3.41% 🔴(受与SpaceX潜在合并研究及财报预期催化);英伟达 (NVDA) 上涨 +2.54% 🔴(黄仁勋在GTC柏林大会发表主题演讲,展示AI基础设施、智能体、工业机器人与自动驾驶最新布局);苹果 (AAPL) 上涨 +1.32% 🔴;Meta Platforms (META) 正股收涨 +0.47% 🔴;微软 (MSFT) 微涨 +0.20% 🔴;亚马逊 (AMZN) 微跌 -0.10% 🟢;谷歌 (GOOGL) 下跌 -1.62% 🟢。此外,前一日盘后下修广告收入指引的 奈飞 (NFLX) 正股重挫逾 -5% 🟢,创逾两年新低。
- 半导体与存储芯片板块(领涨先锋):逻辑与设备端,AMD 大涨 +3.36% 🔴,阿斯麦 (ASML) 上涨 +2.81% 🔴,ARM 上涨 +2.50% 🔴,台积电 (TSM) 上涨 +1.57% 🔴,英特尔 (INTC) 上涨 +1.39% 🔴,高通 (QCOM) 上涨 +1.28% 🔴,博通 (AVGO) 上涨 +1.03% 🔴;存储芯片全线反弹,西部数据 (WDC) 大涨 +3.89% 🔴,希捷科技 (STX) 上涨 +3.22% 🔴,SK海力士 上涨 +2.48% 🔴,美光科技 (MU) 上涨 +1.96% 🔴。
- 盘后重磅财报一——Meta Platforms (META) 三季报超预期:
- 业绩与指引双杀预期:三季度营收创历史新高至 646.0亿美元($64,601M,同比+26%),超华尔街预期的633亿美元;四季度营收指引高达 730亿–760亿美元,再度超越市场一致预期。
- 利润与州检察长和解费用:受与美国各州检察长达成青少年心理健康诉讼和解协议(总额约186亿美元,当季计提税前法律费用 98.9亿美元)影响,GAAP净利润为 98.6亿美元、稀释后EPS $3.83;若剔除该项一次性法律支出,调整后营业利润达228.8亿美元、调整后EPS达 $7.40,大幅击败市场预期。
- AI商业化与资本开支上修:9月家族日活跃用户(DAP)同比增长 +3% 至 36.4亿;扎克伯格披露前沿模型 Muse 与 Muse Wonder 进展,Muse AI智能体上线后圈粉千万、首周购物交易火爆,预计明年成本效率提升10倍。公司单季资本开支达 349.1亿美元,并将 2026全年资本开支指引由 1,300–1,450亿美元上修收窄至 1,350–1,450亿美元;同时宣布设立无投票权C类普通股(Class C)拆股架构,在不稀释扎克伯格投票控制权的前提下为AI基础设施筹资。盘后股价一度飙升超 +7%,随后稳健收涨约 +2%–2.8% 🔴。
- 盘后重磅财报二——特斯拉 (TSLA) 三季报:
- 盈利与现金流修复:三季度营收约 280.6亿美元(受储能确认节奏等影响略逊于部分激进预期),调整后EBITDA约 39亿美元,GAAP净利润约 8亿美元;但非GAAP EPS达 $0.48(高于预期的 $0.45),毛利率企稳回升,自由现金流显著修复至 15.3亿美元。
- Robotaxi与储能路线图:公司已在奥斯汀(Austin)将 Cybercab 部署进 Robotaxi 车队,截至三季度末累计无监督自动驾驶里程逼近 200万英里;FSD在欧洲多国获批扩展,活跃用户突破 10万、累计行驶超 1.6亿公里。管理层重申 2030年年产500万辆汽车 的长期目标,并透露 2027年全年 Megapack 储能产能已几乎全部售罄。盘后股价多空交锋后上涨约 +1%–2% 🔴。
- 盘后重磅财报三——IBM 与 德州仪器 (TXN):IBM 三季度利润走高,软件与基础设施业务营收加速增长,证实此前递延的企业级大单已顺利落地;模拟芯片龙头 德州仪器 (TXN) 三季度净利润达 24.3亿美元,在工业板块需求复苏与数据中心带动下实现广泛营收增长,彻底扫除周二奈飞指引下修带来的阴霾。
- 热门中概股(普跌调整):好未来 跌近 -9% 🟢,小鹏汽车 跌超 -5.5% 🟢,禾赛科技 跌超 -5% 🟢,阿里巴巴、京东、理想汽车、拼多多 均下跌约 -3% 🟢。
- 欧洲三大股指(企业财报向好对冲地缘阴霾,德股领涨1.35%):
- 欧洲 STOXX 600 指数:收盘报 644.49 点,上涨 +5.85 点,涨幅 +0.92% 🔴(前一日收盘 638.64 点)。
- 德国 DAX 指数:收盘报 25,645.04 点,大涨 +340.62 点,涨幅 +1.35% 🔴(前一日收盘 25,304.42 点)。
- 英国富时 100 指数 (FTSE 100):收盘报 10,752.88 点,上涨 +19.88 点,涨幅 +0.19% 🔴(前一日收盘 10,733.00 点)。
- 中国市场基准回顾(10月21日收盘:宁王重挫拖累指数,AI算力与数据要素逆势走强):
- A股主要指数(10月21日收盘):三大指数高开低走,呈现“权重拖累、题材活跃”格局。上证指数收报 3,713.03 点,下跌 -22.34 点 / -0.60% 🟢(前值 3,735.37 点);深证成指收报 11,704.35 点,下跌 -96.94 点 / -0.82% 🟢(前值 11,801.29 点);创业板指收报 2,694.71 点,下跌 -44.49 点 / -1.62% 🟢(前值 2,739.20 点,失守2,700点整数关口);沪深300收跌 -0.97% 🟢 报 4,111.93 点;而代表硬科技与中小盘的 科创50指数 逆势收涨 +0.06%(+0.86点) 🔴 报 1,343.28 点,中证1000指数 收涨 +0.20% 🔴 报 6,780.26 点。
- A股成交额与主力资金动向:沪深两市全天成交额约 1.44万亿元(其中沪市 6,427.52亿元、深市 7,865.93亿元),较前一交易日 缩量约295亿元,延续存量博弈。主力资金方面,以 宁德时代(单日暴跌 -12.03%,全天成交额超324亿元居两市之首) 为代表的电池、新能源产业链及部分大盘消费股遭主力资金集中抛售,成为压制创业板指的最大空头因子;相反,数据要素、AI算力(光模块等)、农牧饲渔、文化传媒 等方向获短线及中小盘资金积极回流。
- 港股市场(10月21日收盘):恒生指数收报 23,651.87 点,下跌 -215.87 点 / -0.90% 🟢(前值 23,867.74 点);恒生科技指数收报 3,994.77 点,下跌 -51.14 点 / -1.26% 🟢(前值 4,045.91 点,盘中高见 4,110.74 点、低见 3,985.63 点,失守4,000点关口)。
- 大宗商品、美债收益率与加密资产(原油多空拉锯回落,黄金止跌、比特币破8.4万美元):
- 国际原油:WTI 原油12月主力合约结算价收跌 -0.69%(-$0.67),报 $97.15/桶 🟢(前一日12月合约结算价 $97.82/桶);伦敦布伦特原油12月合约结算价微涨 +0.06%(+$0.06),报 $108.85/桶 🔴(收盘区间 $108.82–$108.89,前值 $108.79/桶;盘中因EIA商业原油去库超预期及美对伊新制裁一度冲上 $110/桶,后受俄乌和谈信号及馏分油累库影响回吐涨幅)。
- 贵金属:伦敦金现货 (XAU/USD) 扭转两连跌,纽约尾盘收涨 +0.26%(+$10.72),报 $4,135.20/盎司 🔴(前值 $4,124.48/盎司);COMEX 12月黄金期货结算价报 $4,145.20/盎司 🔴。
- 美债收益率:受美联储褐皮书揭示企业燃料与投入成本压力上升影响,美国 10 年期国债收益率小幅上行约 2.9个基点 至 5.145%(前一日约 5.116%)。
- 加密资产:比特币 (BTC) 大幅走强并突破 $84,000 大关,日内交投于 $82,943–$84,737 区间,纽约尾盘报约 $84,120 🔴(较前一日 $82,790 上涨 +1.61%),受AI科技股风险偏好共振、现货ETF资金净流入及空头头寸强平挤压驱动。
数学闭环校验(收盘终值与涨跌幅交叉核验):
- 道琼斯工业指数:52,495.88 + 360.21 = 52,856.09(+360.21 / 52,495.88 = +0.6862% ≈ +0.69%),吻合;
- 标普 500 指数:7,712.57 + 44.60 = 7,757.17(+44.60 / 7,712.57 = +0.5783% ≈ +0.58%),吻合;
- 纳斯达克综合指数:26,424.82 + 278.04 = 26,702.86(+278.04 / 26,424.82 = +1.0522% ≈ +1.05%),吻合;
- 费城半导体指数:11,283.80 + 221.75 = 11,505.55 ≈ 11,505.56(+221.75 / 11,283.80 = +1.9652% ≈ +1.97%),吻合;
- 欧洲三大股指:STOXX 600 638.64 + 5.85 = 644.49(+0.916% ≈ +0.92%);DAX 25,304.42 + 340.62 = 25,645.04(+1.346% ≈ +1.35%);FTSE 100 10,733.00 + 19.88 = 10,752.88(+0.185% ≈ +0.19%),吻合;
- 中国市场(10月21日收盘):上证 3,735.37 − 22.34 = 3,713.03(-0.598% ≈ -0.60%);深成指 11,801.29 − 96.94 = 11,704.35(-0.821% ≈ -0.82%);创业板 2,739.20 − 44.49 = 2,694.71(-1.624% ≈ -1.62%);恒指 23,867.74 − 215.87 = 23,651.87(-0.904% ≈ -0.90%);恒生科技 4,045.91 − 51.14 = 3,994.77(-1.264% ≈ -1.26%),完全吻合;
- 大宗商品:WTI 12月主力合约 97.82 − 0.67 = 97.15(-0.685% ≈ -0.69%);布油12月合约 108.79 + 0.06 = 108.85(+0.055% ≈ +0.06%);现货黄金 4,124.48 + 10.72 = 4,135.20(+0.260%),完全吻合。
核心解读与市场逻辑
逻辑一:SpaceX与Meta业绩双响炮(数据)→证实AI软件与智能体进入高速变现期(事件)→打破“AI资本开支无回报”质疑、资金回流算力与存储链(逻辑) 过去两周,受全球长端利率突破5.1%及奈飞下修广告指引冲击,市场一度陷入“AI巨额资本开支何时变现”的焦虑。然而周三两份重量级财报彻底扭转叙事:一是 SpaceX 三季度营收同比暴增161%至145.8亿美元,其中 AI部门营收飙升829%至75.6亿美元,单季净利润高达44亿美元;二是盘后 Meta 三季度营收同比增长26%至646亿美元、四季度指引高达730–760亿美元,其 Muse AI智能体 上线即带动购物交易爆发,使市场看到“AI资本开支→智能体与广告效率十倍跃升→真金白银现金流”的清晰闭环。在此提振下,Meta将全年资本开支指引下限由1,300亿上修至1,350亿美元(上限1,450亿美元),并创设无投票权C类股为AI基建融资,直接点燃上游半导体与存储芯片买盘(费半大涨1.97%,西部数据+3.89%、AMD+3.36%、英伟达+2.54%),叠加 IBM 与 德州仪器 财报验证企业IT与工业芯片需求回暖,科技股重掌美股领涨大旗。
逻辑二:“特斯X”潜在合并研究启动(事件)→太空算力+星链网络+地面Robotaxi/机器人生态闭环(逻辑)→重塑马斯克商业帝国估值锚 马斯克在SpaceX财报电话会上正式确认,特斯拉与SpaceX董事会已分别设立独立委员会,对两家公司的潜在合并进行早期可行性研究。尽管目前尚无确定性协议,但这一设想在资本市场掀起巨浪:一旦SpaceX的高盈利现金流(单季净利44亿美元)与天基星链/AI算力网络,同特斯拉地面端的 Cybercab自动驾驶车队(奥斯汀累计无监督里程近200万英里)、FSD欧洲扩张 及 Megapack储能业务(2027年产能几近售罄)深度整合,不仅能缓解特斯拉在AI与机器人扩张期的资本开支压力,更将构建起全球唯一的“天地一体化AI与物理智能生态”。这也解释了为何特斯拉在三季度汽车利润承压的背景下,凭借 $15.3亿自由现金流 与生态叙事在正股(+3.41%)与盘后(+1%–2%)持续获资金追捧。
逻辑三:EIA原油去库306万桶+美对伊“影子船队”制裁 vs. 俄乌和谈信号+馏分油累库→油价冲高回落,褐皮书揭示高油价向供应链传导 原油市场周三经历激烈的多空博弈:一方面,美国能源信息署(EIA)公布截至10月16日当周商业原油库存大降 306万桶 至4.125亿桶(连续第三周去库且远超预期),汽油库存亦锐减 295万桶,叠加美国财政部启动“经济弃儿行动(Operation Economic Outcast)”制裁协助伊朗规避石油禁运的希腊/巴拿马律所及航运网络,推动布伦特原油盘中再度冲破 $110/桶;但另一方面,EIA馏分油(柴油与取暖油)库存意外增加 168万桶,且俄乌和平谈判浮现新信号(报道称泽连斯基表示愿在保留75%领土控制权基础上探讨协议框架)及美俄柴油相关消息传出,令油价尾盘回吐涨幅,WTI收跌0.69%至 $97.15/桶。不过,美联储最新发布的 褐皮书(Beige Book) 明确警示,企业正普遍遭遇柴油与燃油附加费攀升带来的投入成本压力,这也是10年期美债收益率逆势上行2.9个基点至 5.145% 的核心原因。
逻辑四:A股“宁王”闪崩12%释放机构重仓股去杠杆压力,海外AI与光模块高景气有望驱动科技结构性修复 周三A股与港股呈现调整态势,创业板指下跌1.62%失守2,700点,核心症结在于以 宁德时代(-12.03%,成交超324亿元) 为代表的机构重仓新能源赛道遭遇集中抛售与两融去杠杆。然而盘面并非泥沙俱下:科创50(+0.06%)与中证1000(+0.20%)逆势翻红,数据要素、AI算力(光模块) 获得资金逆势承接。结合隔夜Meta上修AI资本开支下限至1,350亿美元、SpaceX AI业务暴增829%以及费城半导体指数大涨1.97%,海外AI算力链的真实业绩爆发,将为今日A股光模块、AI服务器、PCB及科创板半导体板块提供强劲的基本面映射与情绪对冲。
政策脉动
- 美联储褐皮书 (Federal Reserve Beige Book):
- 经济增长温和但分化明显:美联储12个辖区经济活动整体呈“微弱至温和(slight to moderate)”增长。消费支出净变化不大,主要由高收入家庭支撑,“K型消费分化”延续。
- 能源成本向供应链传导:多家企业报告投入价格压力再度加剧,特别是高企的柴油价格与燃油附加费正沿着物流与供应链向下游传导。
- 制造业亮点在数据中心与国防:钢铁、机械、国防工业及数据中心基础设施建设保持强劲增长,但受宏观不确定性与高利率制约,企业对未来展望依然审慎。
- 美国能源信息署 (EIA) 周度库存报告(截至10月16日当周):
- 商业原油库存:大幅减少 306万桶 至 4.125亿桶(连续第3周下降,降幅远超预期);美国原油日产量微降至 1,330万桶/日。
- 成品油库存分化:汽油库存大幅减少 295万桶;但包括柴油和取暖油在内的馏分油库存意外增加 168万桶,缓和了成品油市场的逼空情绪。
- 地缘政治与美国财政部制裁:
- 美国财政部“经济弃儿行动 (Operation Economic Outcast)”:10月21日,美国财政部宣布新一轮对伊制裁,精准打击一家总部位于巴拿马和希腊的律师事务所(Karnakis and Karnakis)、多家航运运营商及空壳公司,指控其协助伊朗“影子船队”走私数百万桶石油与石化产品以资助伊朗伊斯兰革命卫队圣城旅(IRGC-QF)。
- 俄乌局势动态:市场传出俄乌和平协议曙光信号(涉及在现有约75%领土控制线基础上探讨停火协议的传闻),一定程度压制了原油尾盘的风险溢价。
- 中国市场与产业政策动态:
- 金融街论坛政策红利持续落地,宽基ETF在权重股调整过程中显现承接迹象;当前正值A股三季报密集披露窗口期,市场关注点由宏观预期转向三季报真实盈利增速核验。
最新机构观点
高盛 (Goldman Sachs):
- 美股“指数高位、个股隐性熊市”,三大资金流将支撑优质资产,AI向生产力受益者与消费轮动:高盛策略师 Ben Snider 团队指出,尽管标普500指数逼近历史高位,但市场宽度(Market Breadth)极窄,大量中位数个股经历明显回调。不过美股企业盈利基本面依然稳健,预计2026–2027年基础盈利保持增长;高盛资金流向团队预测,随着企业回购窗口重新开启、年末散户资金季节性流入以及中期选举后外资买盘回归,“三路增量资金”将为经历估值消化的优质股票提供支撑。配置上,鉴于AI资本开支折旧上升,建议避免盲目追高前期过热硬件股,重点布局AI生产力受益组合及受益于购买力改善的消费与补涨板块。
摩根大通 (J.P. Morgan):
- AI资本开支周期对高利率“脱敏”,力挺全球存储芯片重回牛市;中国资产坚持“哑铃型”策略:摩根大通资管与策略团队强调,美国经济之所以在5%以上的长端美债收益率下保持韧性,核心在于AI资本开支周期对传统高利率环境高度脱敏(企业通过自由现金流或创新股权工具如Meta C类股融资)。针对10月中旬科技股震荡,摩根大通发布重磅看涨研报,指出宏观层面对AI持续性的担忧与微观供需紧张存在严重错配,三季度是“预期重置季”,强烈看多SK海力士、三星、美光等全球存储芯片龙头重回牛市。中国市场方面,摩根大通中国股票策略团队(张晓宁等)维持结构性看好,建议采取**“高股息防御 + AI科技/创新药进攻”的哑铃型配置**。
中信证券 (CITIC Securities):
- A股机构重仓股与两融去杠杆接近尾声,紧盯AI产业周期“一阶导”与国内“反内卷”供给出清:中信证券策略团队认为,10月A股的阶段性调整主要由机构重仓股(如新能源权重)触发,并向高融资占比板块传导,目前两融杠杆去化与恐慌释放已接近尾声,部分宽基ETF放量显示底部承接力增强。针对AI主线,虽然市场短期纠结于资本开支增速“二阶导”放缓并消化估值,但长线资金更看重**“一阶导”核心高频指标(内存价格、算卡租赁价格及云厂商CSP利润率)——只要上述指标向上,AI产业大趋势便未动摇;同时建议重视国内弱需求背景下的“反内卷”与供给侧出清**龙头。
中金公司 (CICC):
- 三季报业绩韧性叠加稳增长信号支撑A股回稳,聚焦AI硬件与出海景气主线:中金公司指出,经历10月前期的震荡洗盘与筹码优化后,上市公司三季报业绩韧性叠加金融街论坛释放的宏观稳增长信号,将支撑A股逐步震荡筑底回稳。行业配置上,建议围绕三季报盈利改善确定性布局:一是受益于全球AI高景气与海外资本开支上修的科技硬件(光模块、AI服务器、半导体)、二是创新药与CXO、三是具备全球竞争力的工程机械与高端制造。
今日市场情绪:星舰熔硅擎苍穹,神庙织光扫阴霾
Prompt: A colossal silver starship forged from glowing semiconductor wafers ascending into a starry cosmos, trailing twin plumes of crimson laser light that weave an orbital bridge toward a futuristic autonomous cyber-chariot. In the background, a holographic sapphire data-muse temple radiates golden constellations above a calm dark ocean where oil derricks fade into mist.
免责声明:内容仅供参考,不构成投资建议。数据来源:纽约证券交易所、纳斯达克交易所、伦敦证券交易所、德意志交易所、芝加哥商品交易所(CME)、洲际交易所(ICE)、上海/深圳/香港交易所、美联储(Federal Reserve)褐皮书、美国能源信息署(EIA)、美国财政部、Meta/Tesla/SpaceX/IBM/Texas Instruments 公司财报及高盛、摩根大通、中信证券、中金公司研究报告;隔夜欧美股市及大宗商品数据截至2026年10月22日08:00。
🤖 生成模型:Gemini 4 Argon (Medium)