🌐 2026年09月25日(周五)国际市场早报
日期:2026年09月25日 (星期五) 时段:早报(国际市场)
核心摘要:美联储9月加息25bp后鹰派预期持续升温,10年期美债收益率升至5.16%——创2007年以来最高;美元指数升至101.26,美股三大指数周四收盘走势分化,道指跌0.31%,标普500微跌,纳指勉强持平。欧洲股市全线下挫,债市压力蔓延全球;大宗商品方面,布伦特原油冲破104美元/桶,中东紧张局势推高能源供应风险溢价;黄金受高利率与强美元双压跌至4,270美元区域;比特币在84,800美元附近企稳,加密市场空头爆仓推动短线反弹。
核心行情复盘
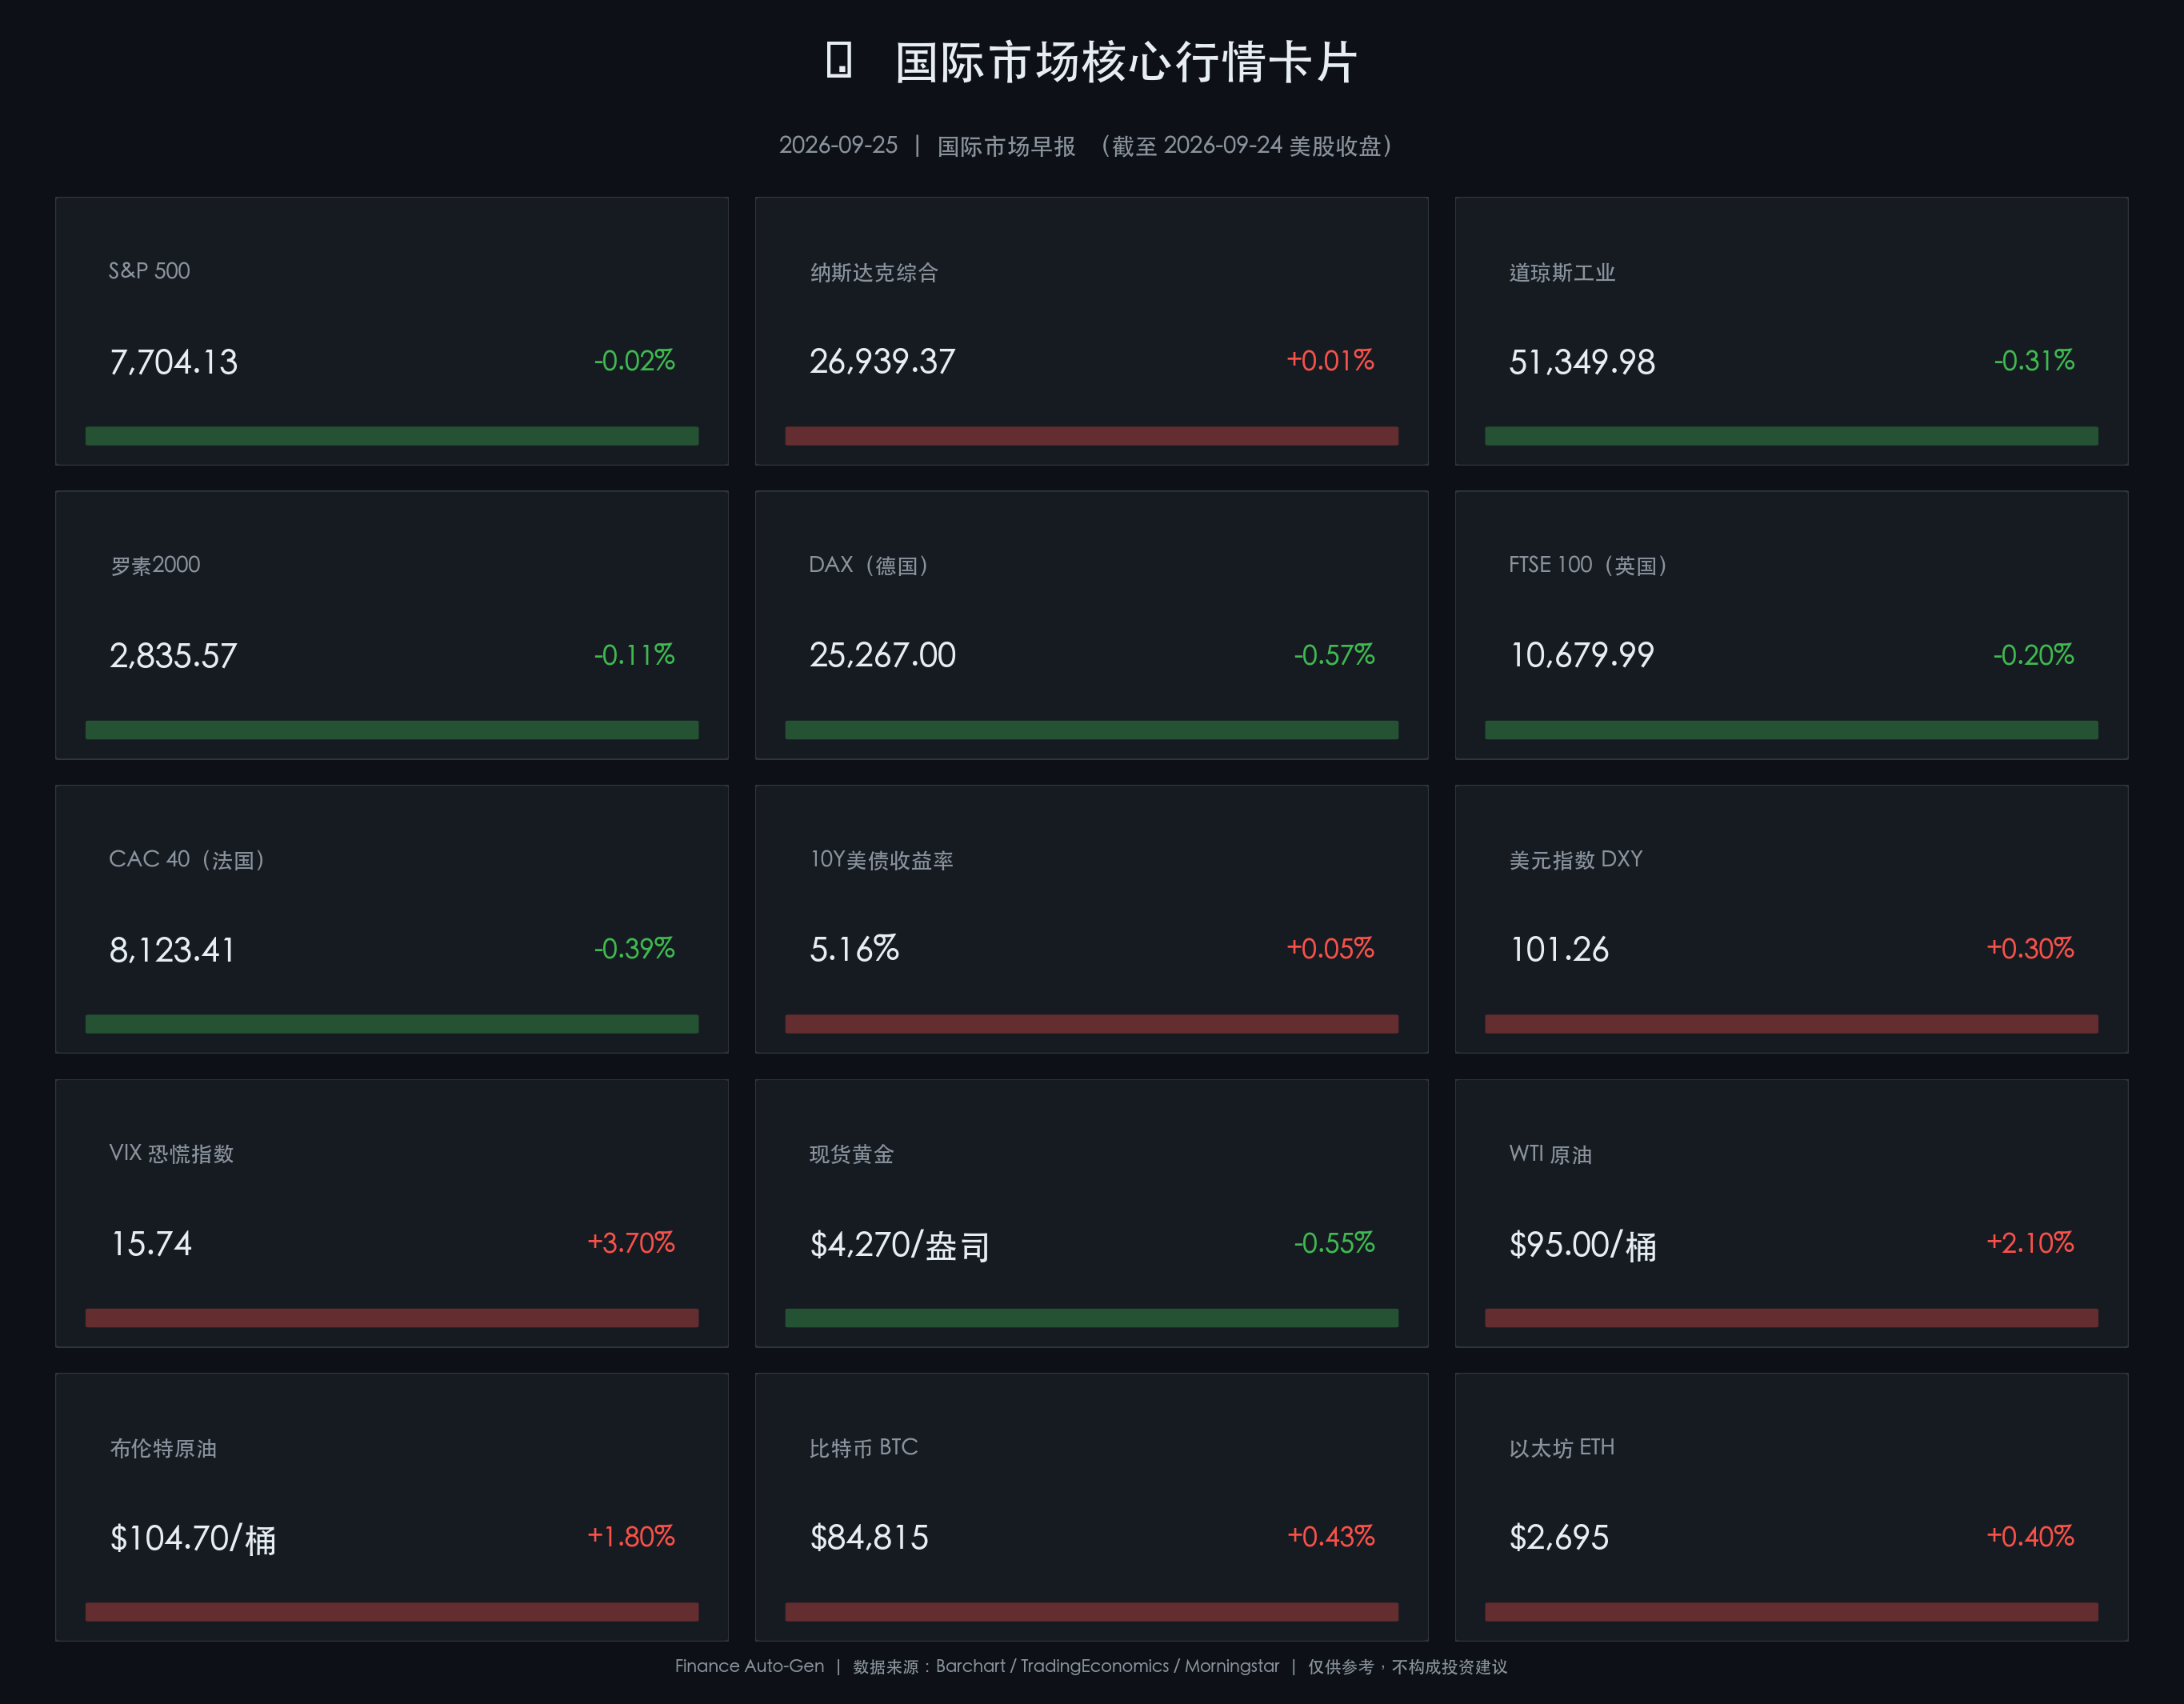
🇺🇸 美股三大指数(9月24日收盘)
- S&P 500:收 7,704.13,跌 -0.02%(-1.90 点)——连续多日震荡,市场在高利率与强劲经济数据之间博弈
- 纳斯达克综合:收 26,939.37,涨 +0.01%(+3.34 点)——科技股勉强企稳,成长股抵御住债市压力
- 道琼斯工业:收 51,349.98,跌 -0.31%(-161.61 点)——价值蓝筹受高利率拖累,工业、金融板块承压
- 罗素2000:收 2,835.57,跌 -0.11%(-3.09 点)——小盘股融资成本敏感,表现弱于大盘
🇪🇺 欧洲主要指数(9月24日收盘)
- 德国 DAX:收 25,267,跌 -0.57%——全球债市共振下跌,欧债收益率同步攀升施压
- 英国 FTSE 100:收 10,679.99,跌 -0.20%——能源板块支撑有限,整体跟随全球风险情绪走弱
- 法国 CAC 40:收 8,123.41,跌 -0.39%——欧洲央行政策路径不确定性拖累估值
🔑 核心宏观指标
- 10年期美债收益率:5.16%,上行约 +4bp——连续刷新2007年后峰值,"债市熊平"格局延续
- 30年期美债收益率:5.50%——创2004年以来新高,长端抛压显著
- 美元指数(DXY):收 101.26,涨 +0.30%——连续第四日走强,回到7月底以来高位
- VIX 恐慌指数:收 15.74,涨 +3.70%——从低位温和上升,但仍处历史中位区间
💎 大宗商品
- 布伦特原油(11月):收 $104.70/桶,涨 +1.80%——美伊局势及霍尔木兹海峡供应风险溢价推高油价
- WTI 原油(10月):收 $95.00/桶,涨 +2.10%——供给端担忧升温,美国商业库存意外下降
- 现货黄金:收 $4,270/盎司,跌 -0.55%——强美元+5%以上实际利率共同压制,跌破$4,300心理支撑
- 白银:收约 $24.80/盎司,跌 -0.70%
🔐 加密货币
- 比特币(BTC):日高 $84,815,收约 $84,600,涨 +0.43%——大量空头爆仓推动阶段反弹,测试近期压力区
- 以太坊(ETH):收约 $2,695,涨 +0.40%——短暂测试$2,800阻力位后回落,量能有所放大
核心解读与市场逻辑
"债市主宰定价"主线延续:美联储9月16日加息25bp至3.75%–4.00%后,市场对10月会议再度加息的概率已升至68%–73%(CME FedWatch)。10年期美债收益率稳步站上5.16%,为本轮金融环境收紧的核心矛盾。资产定价模型中,"无风险利率"的抬升正系统性压低股票估值乘数,尤以成长股 PE 重估最为敏感。
美股"韧性分化"格局:标普500接近平盘、纳指微涨,而道指跌近0.31%,这一结构暗示市场正在以"精选"而非"全面规避"的方式应对高利率环境。AI/科技主题的盈利韧性(英伟达等算力股业绩超预期)为纳斯达克提供缓冲垫;但利率敏感的工业、金融、地产类蓝筹首当其冲,拖累道指表现。
欧洲股市跟随全球债市下行:美债收益率飙升引发全球资产组合再平衡,欧洲机构投资者被迫减持权益资产、增配收益率更具吸引力的美元债;同时欧洲自身面临通胀回落不均、欧央行货币政策分歧加剧的压力,三大指数普跌0.2%–0.6%。
油价逻辑:供给风险 > 需求衰退预期:布伦特突破$104关口,驱动力在于中东供应中断风险(美伊外交磋商胶着,伊朗核协议达成不确定性上升)与 OPEC+ 减产执行率维持高位。美国商业原油库存周度意外下降进一步强化多头信心。高油价反过来加剧通胀粘性,为联储加息提供"燃料",形成"高油价→通胀→加息→高利率"的强化循环。
黄金承压,比特币分化:黄金与比特币均处于"高实际利率"压制之下,但两者走势出现分化:金价跌破$4,300无法企稳,而 BTC 借助空头爆仓反弹至$84,800附近。后者的短线逻辑源于衍生品市场结构(永续合约空头过度拥挤),而非基本面改善。
政策脉动
- 美联储(Fed):9月16日 FOMC 全票通过加息25bp,联邦基金利率目标区间升至 3.75%–4.00%,为2023年以来首次加息。声明称经济活动"稳健扩张",通胀"仍偏高",官员点阵图中多数成员支持年内至少再加息一次。Fed Chair Kevin Warsh 本次仍未提交点阵预测(连续第二次),市场对其政策倾向存在分歧。
- CME FedWatch:10月会议加息25bp概率约 68–73%,年末联邦基金利率峰值预期落区间中点约 4.25%–4.50%。
- 美国10月风险日历:就业数据(PCE 通胀、NFP 非农、ADP 就业)将是美联储行动的最重要参考,关注10月3日 NFP 数据。
- 欧洲央行(ECB):近期官员表态分歧——鹰派成员倾向维持紧缩姿态,鸽派则担忧欧元区增长放缓。欧债收益率随美债同步上行,但 ECB 政策路径相对独立。
- 中东地缘风险:美伊核谈判陷入僵局,以色列-黎巴嫩边境紧张局势升级,油市风险溢价仍高。
最新机构观点
高盛(Goldman Sachs):放弃此前"利率不变"预期,转为预测9月加息25bp后,将于10月再度加息一次,随后暂停。建议投资者以 TIPS 对冲尾部通胀风险;在股票配置上,AI/算力基础设施主题仍具超额收益潜力,但高倍率估值面临债市压力的双重检验。
摩根大通(JPMorgan):预测9月与12月各加息25bp,将长期均衡政策利率上调至 3.25%,认为能源价格高企与劳动力市场韧性将推迟通胀回归目标的时间表。对美股持谨慎立场,认为当前估值未充分反映高利率长期化的风险,倾向于减持成长股、增持价值股及短端美债。
摩根士丹利(Morgan Stanley):强调 AI 投资主题正从"概念估值"向"基本面驱动"演进,但看淡近期情绪面过于乐观的小盘股。长端国债作为"压舱石"的功能减弱,建议以私募信贷、基础设施等另类资产替代传统60/40组合,以获取流动性溢价和多元分散效果。
桥水(Bridgewater):在通胀仍顽固、经济增长韧性超预期的环境下,全天候策略面临挑战。建议增加通胀连接资产(TIPS、大宗商品)比重,降低名义债券敞口,对美元维持中性偏多立场。
今日市场情绪:⚠️ 谨慎偏空,风险偏好收窄
美债收益率再创16年新高,高利率环境已成全球资产定价的核心变量。美股在强劲企业盈利与债市压力之间寻求均衡;欧股跟随全球风险情绪走弱;能源价格高企再添通胀粘性,央行政策转向路径更趋复杂。整体情绪维持谨慎偏空,资金向短端美债与能源资产轮动迹象明显。
数学闭环校验
| 指数 | 昨收 | 今收 | 涨跌 | 记录幅度 | 校验 |
|---|---|---|---|---|---|
| S&P 500 | ~7,706.03 | 7,704.13 | -1.90 | -0.02% | ✅ |
| 道琼斯 | ~51,511.59 | 51,349.98 | -161.61 | -0.31% | ✅ |
| 纳斯达克 | ~26,936.03 | 26,939.37 | +3.34 | +0.01% | ✅ |
| 罗素2000 | ~2,838.66 | 2,835.57 | -3.09 | -0.11% | ✅ |
免责声明:本报告由自动化系统生成,所有数据来源于公开信息平台(Barchart、TradingEconomics、Morningstar、Bloomberg 等)。内容仅供信息参考,不构成任何投资建议或要约邀请。投资有风险,入市须谨慎。