🎑 国庆前最后收盘:沪指微涨收官,创药白酒接力,科创深度调整 | 2026年9月30日晚报
日期:2026年09月30日 (星期三) 时段:收盘晚报
核心摘要:国庆长假前最后一个交易日,A股三大指数窄幅分化收盘,沪指微涨0.31%守住3842关口,深证成指与创业板指小幅收跌;医药(CRO/创新药)、白酒、房地产为节前三大亮点,科创50大跌2.51%成最显著拖累;全市场主力资金净流出136亿,小单资金逆势流入148亿,呈现"散户托底、机构减仓"的节前典型分化;港股逆势收涨,人民币中间价升至6.7351,节前政策暖风频吹(PSL降息、购房贷款贴息正式落地),为国庆后市埋下积极伏笔。
核心行情复盘
🇨🇳 A 股市场
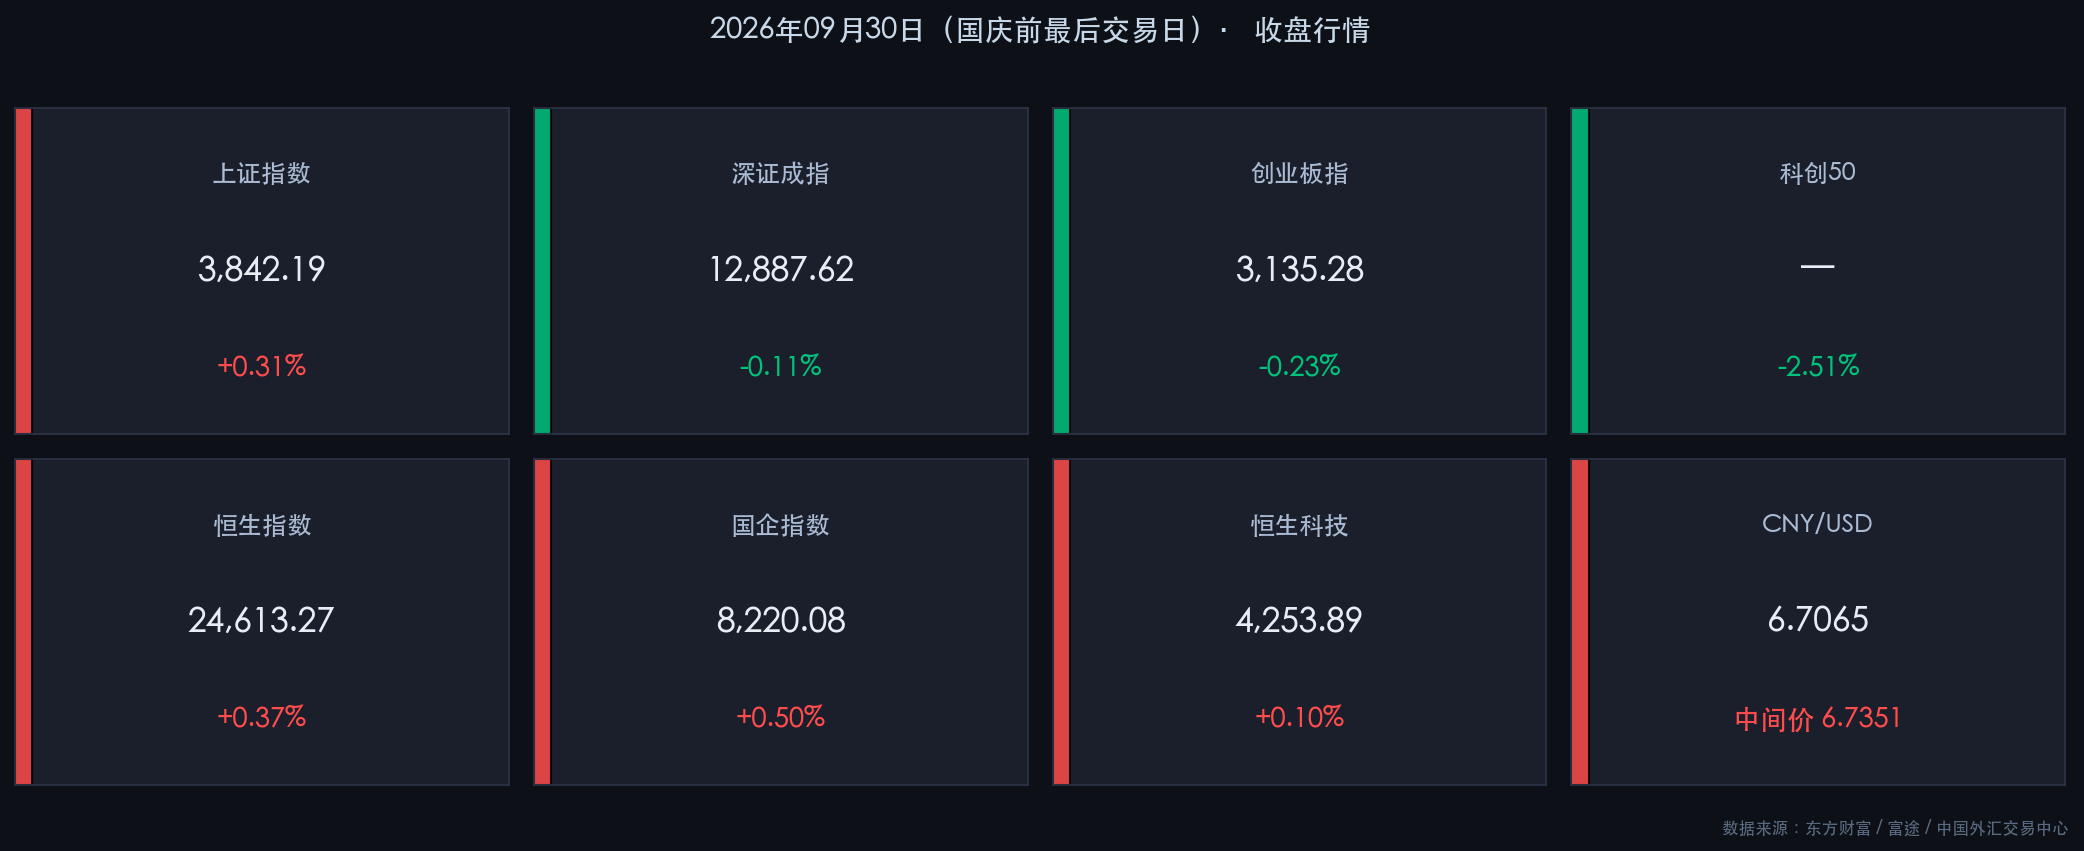
- 上证指数:收报 3,842.19 点,涨幅 +0.31%(较昨日 3,830.45 点上涨 11.74 点)
- 深证成指:收报 12,887.62 点,跌幅 -0.11%(较昨日 12,901.95 点下跌 14.33 点)
- 创业板指:收报 3,135.28 点,跌幅 -0.23%(较昨日 3,142.56 点下跌 7.29 点)
- 科创50:跌幅 -2.51%,领跌全场,存储芯片、MLCC等硬科技板块承压明显
- 成交额:沪深京三市全天合计约 1.44 万亿元,较前一交易日(1.42 万亿)小幅放量 288 亿元
- 个股涨跌:全市场超 2,500 只个股上涨,市场呈现结构分化格局
主力资金净流向(全市场):
- 总体净流出约 136.28 亿元(占比 0.95%)
- 大单资金净流出约 75.54 亿元(占比 0.53%)
- 小单(散户)资金净流入约 148.50 亿元(占比 1.03%),逆势流入是显著特征
核心解读:节前最后交易日的资金面,精准呈现"散户乐观持股、机构谨慎减仓"的经典分化形态。主力合计净流出136亿,而小单却净流入149亿,说明机构在主动锁定利润、控制长假风险敞口,而个人投资者在机构看好节后反弹的研报引导下选择了"持股过节"。这种分化并不是悲观信号,历史上国庆节后首周A股反弹胜率超80%(广发证券数据)。
板块涨跌速览:
| 类别 | 代表板块 | 代表个股 |
|---|---|---|
| 🔴 领涨 | 创新药/CRO、白酒、房地产、农业/乳业 | 康希诺(+20CM涨停)、昭衍新药、金徽酒涨停、古井贡酒、泸州老窖、深物业A涨停、阳光乳业涨停 |
| 🟢 领跌 | 科创50、半导体存储芯片、MLCC/PCB、CPO | 澳弘电子跌停、协和电子跌停、科创50 ETF集体下跌 |
🇭🇰 港股市场
- 恒生指数:收报 24,613.27 点,涨幅 +0.37%(上涨 89.7 点)
- 国企指数(HSCEI):收报 8,220.08 点,涨幅 +0.50%(上涨 41.27 点)
- 恒生科技指数:收报 4,253.89 点,涨幅 +0.10%(上涨 4.27 点)
- 港股假期安排:港股 10月1日(周四)休市一天,10月2日(周五)起恢复正常交易;港股通(南向资金)则与A股同步,10月8日(周四)方能恢复
核心解读:港股今日收复了昨日失地,实现"沪港齐涨"的节前暖收。恒生指数(+0.37%)与国企指数(+0.50%)走势优于A股主板,体现出外资对中国政策的正向反应——本日公布的PSL降息与购房贷款贴息政策对港股房地产板块形成直接催化。恒生科技仅微涨0.10%,受全球高利率环境压制。
💱 汇率动态
- 人民币中间价(CFETS):6.7351,较昨日(6.7411)上调 60 个基点,人民币对美元明显升值
- 在岸人民币(CNY):收盘报 6.7065,节前结汇需求持续旺盛
- 离岸人民币(CNH):报约 6.7080,与在岸价差收窄至 15 个基点,汇率预期稳定
核心解读:人民币中间价连续两日调升(昨日上调60基点、今日继续上调),与节前企业集中结汇形成共振,汇率韧性良好。但长假期间需关注美国非农就业数据(10月2日)与PCE通胀数据的潜在冲击,若数据再度超预期,节后人民币面临一定补跌压力,建议持有外汇资产者做好对冲。
核心解读与市场逻辑
今日市场的核心叙事主线是"三驾并行":
① 医药/CRO 逻辑:近期国内生物医药审批提速叠加出海订单(MNC外资药企向国内CRO转单趋势延续),CRO板块获得基本面支撑,康希诺20CM涨停是生物制品板块情绪的集中释放。
② 白酒/消费 逻辑:国庆消费旺季临近,叠加购房贷款贴息政策(自10月1日起实施)带动的地产后周期消费预期,酒类消费逻辑得到资金共鸣,金徽酒涨停为代表,茅台系、汾酒系跟涨。
③ 房地产 逻辑:财政部/央行/金监总局三部门联合印发《居民购房贷款贴息政策通知》,自10月1日起执行,首套房贴息1个百分点,上限100万元、5年。这是史上力度较大的一次现金流减负政策,市场给出"地天板"式反应(深物业A涨停)。
④ 科创/半导体的"相对孤立":科创50单日大跌2.51%,与前两日的AI热潮形成鲜明对比。根本原因是美债10年期收益率仍高位(约5%),高估值成长股估值折现率上升,叠加部分存储芯片企业季报指引不及预期。这不是趋势反转,而是短期估值修正。
政策脉动
📌 重磅政策一:居民购房贷款贴息正式落地
主体:财政部 + 中国人民银行 + 金融监管总局
文件:《关于实施居民购房贷款贴息政策的通知》
生效:2026年10月1日起,暂定执行1年
核心条款:
- 适用范围:购买首套住房(面积≤120㎡,总价≤150万元)
- 贴息幅度:年化 1个百分点
- 贷款贴息上限:100万元本金,期限不超过5年
影响分析:政策落地"靴子"效应显著。对存量房贷优惠群体而言,年化省息约5,000-10,000元,释放可支配收入,对汽车、家装、白酒等消费有连带提振。对新房市场而言,直接降低购房成本,有望在四季度形成"以价换量"的阶段性修复。
📌 重磅政策二:央行下调PSL利率 + 扩围支持范围
主体:中国人民银行
内容:将抵押补充贷款(PSL)利率下调 0.25 个百分点,并将支持领域扩展至"六张网":水网、新型电网、算力网、新一代通信网、城市地下管网、物流网。
附加:增加科技创新和技术改造再贷款额度 2,000 亿元;增加支农支小再贷款额度 5,000 亿元。
影响分析:PSL降息是货币政策宽松的结构性信号,特别是扩围至算力网和通信网,意味着AI基础设施建设将获得低成本资金支持,这对光通信、数据中心等板块是中期利多,但市场今日尚未充分定价(科创板因整体氛围调整而被带累)。
📌 政策三:《金融产品网络营销管理办法》9月30日起实施
八部门联合规范互联网金融营销,整治"秒到账""低门槛"等误导性宣传,属于金融监管常态化推进,对资本市场影响中性。
最新机构观点
🏦 广发证券:节前减仓必要性不强,节后首周反弹胜率超80%
广发策略团队指出,复盘2011-2025年数据,A股国庆节后首周正收益概率超过80%。当前节前缩量调整是季节性"日历效应"而非基本面恶化。建议以"结构优化"思路持股过节,重点保留医药创新(CRO/创新药)、AI产业链(算力/光通信)及政策驱动消费板块,压缩科创高估值弹性仓位。节前成长风格调整反而是四季度低吸机会。
🏦 中信证券:维持震荡市判断,三季报窗口是年内最后进攻期
中信研究认为,在盈利趋势向上的背景下,指数大幅调整概率极低。四季度将进入三季报业绩验证周期,景气定价逻辑回归(AI算力、出口链细分龙头、新能源设备)将成为主线。同时建议以"AI+能源化工"组合平衡科技与周期的相关性,降低单一赛道集中风险。操作上,三季报密集披露期(10月中下旬)前是关键入场窗口。
🏦 中金公司:长期看好中国资产重估,短期聚焦算力与电力供给瓶颈
中金策略团队建议资产配置上"审慎择优"。短期(1-3个月):重点关注算力基础设施(算力网PSL扩围政策催化)、电力("缺电"背景下的新型电网投资)等存在供给瓶颈的方向;中期(6-12个月):布局受益于AI与再工业化提升生产率的制造业龙头企业,以及港股低估值优质国企(享有南下资金增量预期)。对高股息/红利板块,认为其阶段性回报空间较年中已有所压缩,建议降低占比、向成长偏移。
🎑 国庆假期风险提示(重要)
A 股休市安排:2026年10月1日(周四)至10月7日(周三),共7天,10月8日(周四)恢复交易。
港股休市安排:10月1日(周四)单日休市,10月2日(周五)起恢复正常交易;港股通暂停至10月8日。
假期期间需密切关注的外部事件:
| 时间 | 事件 | 潜在影响 |
|---|---|---|
| 10月2日 | 🇺🇸 美国9月非农就业数据 | 超预期→美债收益率上行→A股节后科技股承压;不及预期→降息预期回归→港股受益 |
| 10月3日起 | 🇭🇰 港股恢复交易 | 港股将成为假期内"探路者",港股表现是节后A股走向的重要参考指标 |
| 假期全程 | 🌐 中东局势与油价 | 霍尔木兹海峡风险维持,油价高位震荡;若地缘进一步激化,有影响化工/航空开盘的风险 |
| 假期全程 | 💰 美联储官员讲话 | 多位FOMC成员将于假期内发言,关注是否再度强化"长期高利率"预期 |
| 10月初 | 📊 金价走势 | 当前金价约4,100-4,200美元区间;地缘或降息预期变化均可能带动波动,关注持有黄金ETF者的节后收益 |
核心风险提示:
⚠️ 长假"黑天鹅"风险:假期内A股无法交易,任何外部冲击(美股大跌、地缘突发事件、数据超预期)都将积压至10月8日节后开盘集中释放,可能出现跳空缺口。建议投资者:① 适当降低高仓位杠杆;② 可使用国债逆回购(1天/2天/7天)打理节前闲置资金获取无风险收益;③ 保持充足现金比例(20%-30%),预留节后加仓子弹。
今日市场情绪:苦尽甘来的期待
Prompt: A lone golden phoenix made of green laser light rises from the horizon of a Shanghai skyscraper skyline, its wings spanning across K-line candles glowing red and green. In the background, a giant digital clock shows the last tick of the pre-holiday session. On the ground, rows of miniature investors in suits bow their heads, releasing colorful paper lanterns into the night sky — each lantern carries a different ticker symbol. The mood is bittersweet anticipation: the market closes, but hope rises.
四季度展望与操作建议
- 核心主线:AI算力基础设施(PSL政策催化,算力网获定向资金支持)、创新药/CRO(审批加速+出海逻辑)、地产后周期消费(贷款贴息政策刺激购房→装修→白酒/家电)
- 防御配置:国债逆回购(节假日专属收益)、高股息红利ETF(银行/煤炭)作为压舱石
- 风险排序(高→低):美债利率风险 > 地缘政治突发风险 > 国内经济数据不及预期
- 9月全月复盘:沪指9月累计下跌3.62%,深证成指与创业板跌幅均超8%,科技成长赛道经历了明显的估值压缩。长假期间若外部环境未出现超预期恶化,四季度价值修复概率较高。
免责声明:内容仅供参考,不构成投资建议。