2026年10月03日 每日金融市场晚报 (国庆假期·周末大复盘)
日期:2026年10月03日 (星期六) 时段:16:30 晚间周末复盘
核心摘要:2026年国庆长假步入第三天,国内“请3休13”拼假热潮持续引爆全域长线游与服务型消费,全国跨区域人员流动突破21亿人次。海外市场在过去48小时经历剧烈再定价:美国9月非农新增就业仅2.9万人引发就业降温共识,10年期美债收益率自高位骤降至5.217%,美股三大指数周度全线收涨、纳指周涨1.88%;原油因G7释放战略储备及中东情绪缓和大幅降温;A股长假休市期间,离岸人民币与富时A50期货保持区间平稳,顶级机构一致看好节后A股三季报开门红与资金回流修复行情。
核心资产周度/日度表现回顾
- A股市场:休市。2026年国庆节假期为10月1日(星期四)至10月7日(星期三),A股市场全休。节前最后交易周呈现缩量整固特征,上证指数报 3,882.70点,全周累计微跌 -0.45%,创业板指周度累计上涨 +0.32%,资金在长假前维持理性观望,蓄力节后布局。
- 港股市场:周五遭遇外围冲击,全周重心下移。
- 周五单日:恒生指数深幅下挫 640.98点(-2.60%),收报 23,972.29点;恒生科技指数重挫 95.95点(-2.26%),收报 4,157.94点。
- 全周累计:恒生指数全周累计下跌 -3.15%,恒生科技全周累计下跌 -3.40%。受港股通暂停导致内资南向买盘缺席、叠加海外长端利率震荡影响,科技龙头与金融权重短期承压明显。
- 美股市场:周五全面反弹,全周高位攀升。
- 周五单日:道琼斯指数涨 +250.40点(+0.49%),报 51,176.96点;标普500指数涨 +56.27点(+0.73%),报 7,722.72点;纳斯达克综合指数大涨 +319.27点(+1.19%),报 27,190.86点。
- 全周累计:道琼斯周涨 +0.82%,标普500周涨 +1.15%,纳斯达克全周劲升 +1.88%,AI半导体与云计算产业链全线领涨。
- 大宗商品与债券市场:
- WTI原油:周五下跌 -1.73% 收报 $91.26/桶,全周累计下挫 -2.85%;布伦特原油回落至92美元下方。
- 现货黄金:周五上涨 +0.42% 收报 $4,192.30/盎司,全周累计上涨 +1.05%,实际利率回落为避险金属提供托底动能。
- 美债收益率:10年期美债收益率周五收报 5.217%(单日回落约 -5.0bp),从周内高点 5.28% 显著松动。
- 离岸与替代资产指标:
- 富时中国A50期指:周五微跌 -0.72% 收报 13,796.0点,全周振幅收窄,净多头头寸维持高位,海外资金整体呈防守均衡态势。
- 离岸人民币 (USD/CNH):周五报 6.7043,全周稳定在 6.70-6.72 区间,境内外汇储备及政策工具箱预期稳定,资本流动平稳。
- 比特币 (BTC):周五上行 +2.46%,报 $87,165,周末维持在87,000美元上方震荡,全周累计上涨超 +3.5%。
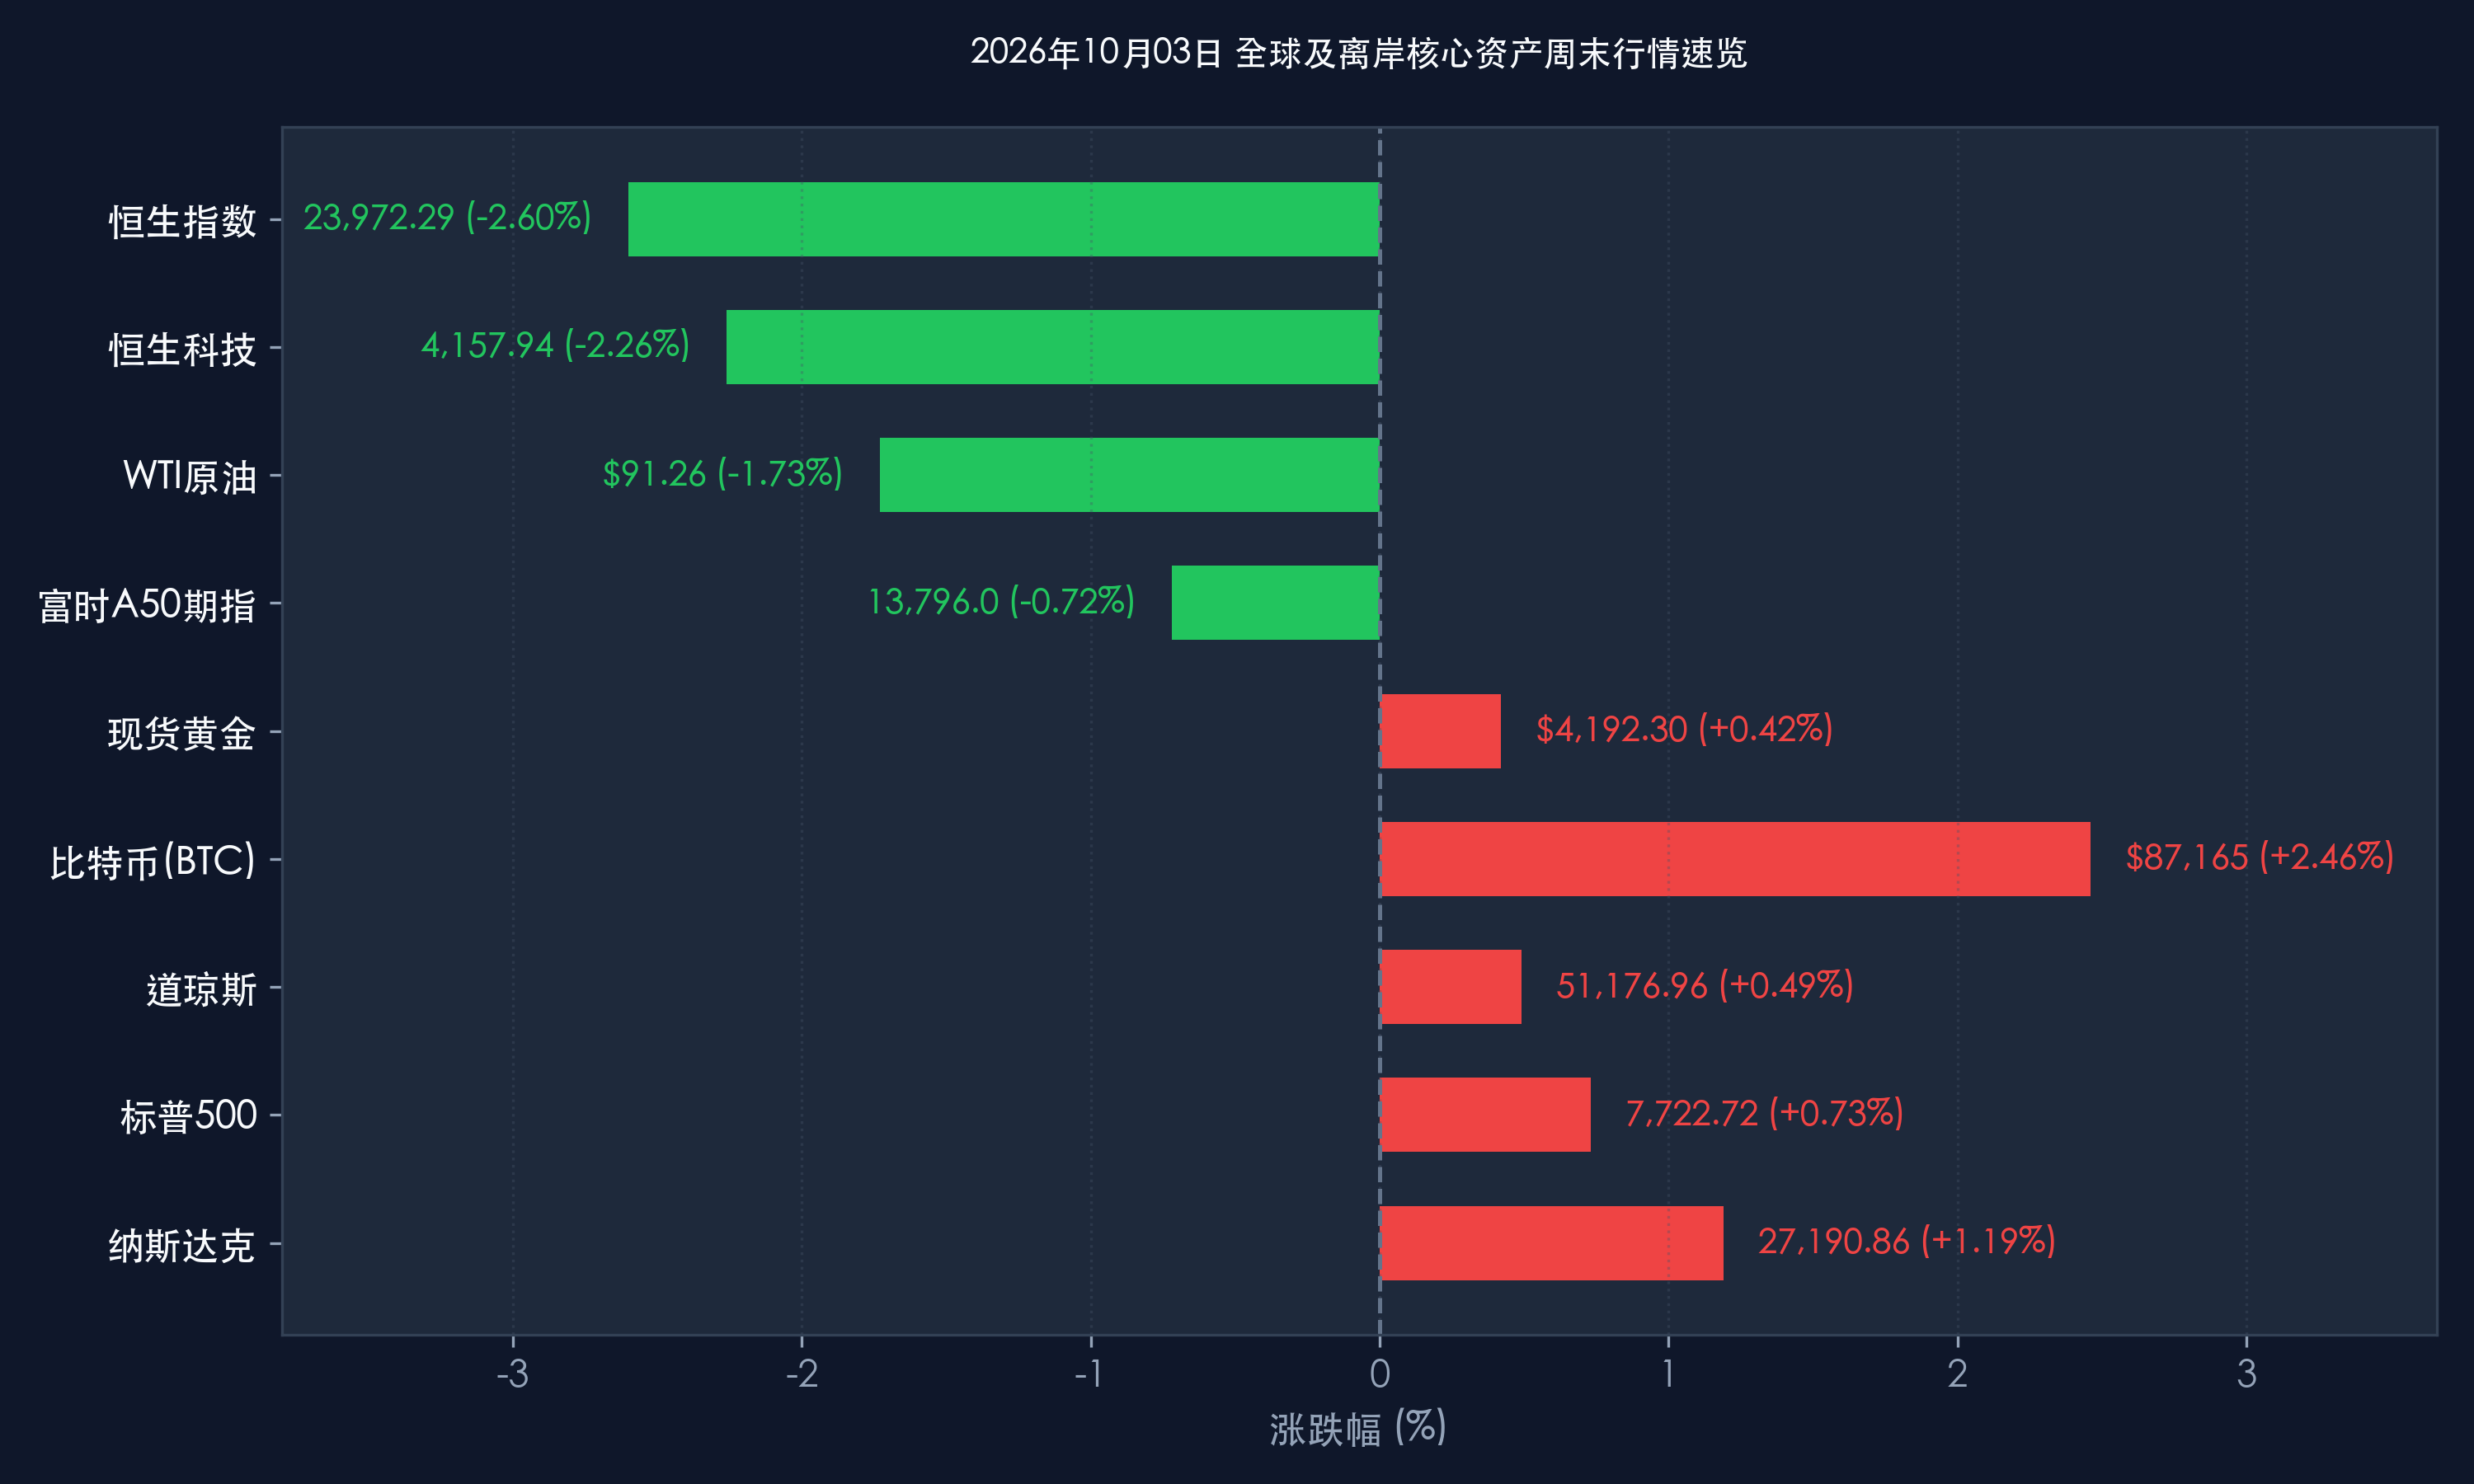
板块逻辑拆解:本周全球资本市场呈现鲜明的“分化与切换”逻辑。美股受益于非农就业骤降带来的美联储紧缩钝化,估值压力释放,科技成长股成为最大赢家;港股则因假期缺乏南向流动性托底,在获利盘与海外利率余波下被动出清;大宗商品中原油在战略储备释放预期下回落,有效缓解了全球滞胀担忧。
过去 48 小时重磅事件深度复盘
美国9月非农爆冷:劳动力市场确立降温通道:美国劳工部周五公布数据显示,9月非农就业仅新增 2.9万人,大幅不及市场预期的9万人,且8月数据被大幅下修2.9万人,失业率维持在4.2%。这标志着美国劳动市场由高位亢奋进入实质性降温阶段。数据公布后,CME FedWatch 显示美联储10月FOMC会议暂停加息的概率飙升至 75%以上,推动全球长端国债利率自多年高位回落。
G7协调释放石油储备:能源通胀预期暂获喘息:七国集团(G7)就联合协调释放战略石油储备(SPR)达成阶段性共识,直接压制了国际油价在中东霍尔木兹海峡地缘扰动下的冲高势头。原油价格周线自高位明显回撤,缓解了全球央行面对的输入型通胀难题,为风险资产估值修复创造了窗口期。
十一长假第3天:拼假经济引爆文旅消费新形态:国内消费市场展现出结构性韧性与新亮点。
- 出行半径空前扩张:中秋与国庆临近促成“请3休13”超级长假,交通运输部统计跨区域流动突破21.3亿人次,千公里以上长线游(西北、西南等)订单翻倍。
- 服务体验优先:消费者支出偏好向沉浸式文旅演艺、民俗夜游、优质餐饮倾斜,县域“反向旅游”热度不减,消费性价比与情绪价值成为决策核心。
- 宏观支撑稳固:文旅部国庆文化和旅游消费月各项政策红包稳健落地,线下商业客流同比保持两位数增幅。
下周全球宏观大事预警
- 10月5日-7日:国内长假返程与全国消费总账
- 重点监测商务部、文旅部以及国家铁路局发布的黄金周消费、票房及客流最终统计,研判四季度国内内需复苏强弱。
- 10月6日-8日:IMF 2026年年会重磅报告前瞻
- 国际货币基金组织(IMF)将在曼谷年会前夕发布《世界经济展望》(WEO)与《全球金融稳定报告》(GFSR)分析章节,全球经济增长与AI投资泡沫风险将成为热评焦点。
- 10月8日(周四):⭐ A股与港股通节后首日恢复开盘
- 节后资金回流、三季报业绩预告密集出炉,将检验外围分化与假期消费对A股资产的催化效果。
- 10月9日-10日:美国9月CPI与初请失业金数据
- 10月10日(周五)将公布美国9月CPI通胀报告,这是决定美联储年底政策基准(降息或延长观望)的最关键试金石。
顶级机构周末策略内参摘要
中信证券:
- 节后进攻窗口确立:国庆长假前市场的缩量整固属于典型的长假日前日历效应。三季报窗口开启前后是年内最后一波进攻机会,负面因素已在前期得到充分消化。
- 推荐“哑铃型”配置策略:一头积极布局景气度确定性极高的 AI硬件算力 与半导体核心资产;另一头配置 低估值高股息资产(银行、公用事业及能源化工龙头),兼顾进攻弹性与防御韧性。
中金公司:
- 流动性共振与修复行情:海外非农不及预期促使美债利率拐头向下,全球流动性环境边际缓和。节后随着股票账户理财资金归位、南向港股通重新通航,前期调整充分的优质中国权益资产有望迎来流动性驱动的反弹。
高盛 (Goldman Sachs) & 摩根士丹利 (Morgan Stanley):
- 全球资产再平衡:海外机构指出,虽然非农数据疲软短期打压美元走势,但更反映了经济向“软着陆”收敛的健康态势。港股在周五的急跌主要由假期流动性抽离所致,中国资产当前的估值折价已具备显著吸引力,中长期外资配置资金倾向于在四季度择机逢低回补。
今日市场情绪:长假繁星与天平两端的再平衡
Prompt: A grand surreal scale of time standing over a luminous harbor city during the Golden Week festival, where floating red lanterns ascend into the twilight sky. On one side of the scale, a glowing feather of employment data balances against a massive golden clock of monetary policy. In the background, holographic financial charts and green rising candlesticks reflect on tranquil waters as bullet trains glide across a bridge, cinematic lighting, ultra-detailed.
免责声明:内容仅供参考,不构成投资建议。