🌏 全球金融早报 · 国庆黄金周特辑(第3天)
日期:2026年10月03日 (星期六) 时段:早报
核心摘要:美国9月非农就业仅新增 2.9万人,大幅低于预期9万人,为近年最弱劳动数据;市场迅速重新定价——美债10年期收益率从高位骤降至 5.217%,美联储10月暂停加息预期显著升温;美股三大指数全线上涨,纳指劲升 +1.19%;欧股同步反弹;油价因G7释放储备联合压价下跌 -1.73%,布伦特接近 $91。A股/港股国庆休市,离岸人民币小幅走弱至 6.7043,A50期货下跌 -0.72%,节后开盘存在一定压力。
假期市场速览(国庆第3天)
⚠ A股/港股休市(10月1日–7日),以下为国际替代指标,反映离岸市场对节后A股情绪的隐性定价。
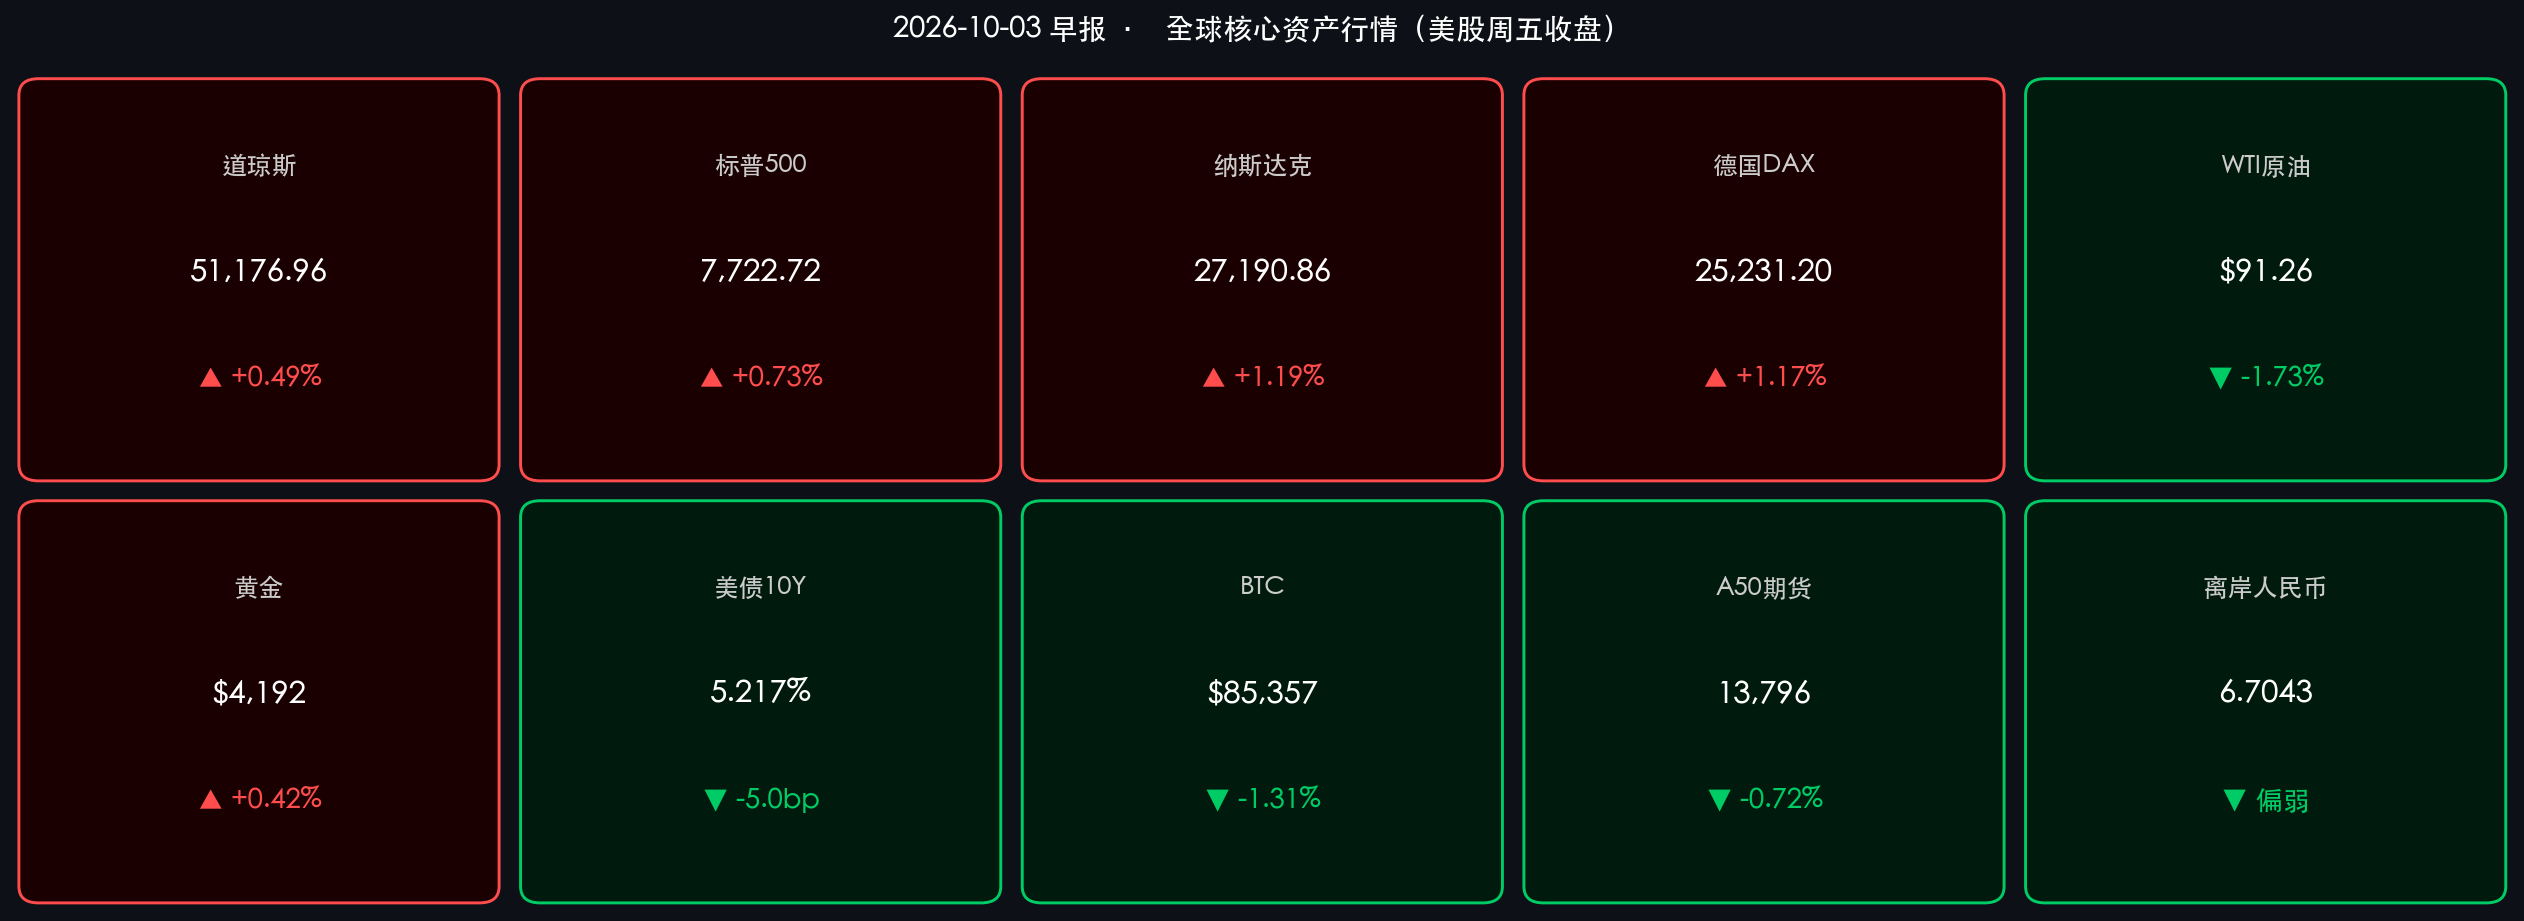
- 富时中国A50期货:收报 13,796.0 点,跌幅 -0.72%,节假日期间略有走弱,反映海外投资者对全球风险偏好分化、及能源通胀持续的顾虑
- 离岸人民币 USD/CNH:收报 6.7043(日内高位6.7074),较前日呈小幅走软,人民币偏弱运行,节后需关注是否触发汇率防线
解读:A50期货-0.72%的回落表明,海外资金并未在国庆期间显著建仓布局节后开盘,这与全球油价通胀压力及美债收益率高位运行的背景一致。离岸汇率相对稳定(6.70附近),表明资本外流压力总体可控,但弱于昨日6.71的水平,显示一定分歧。机构普遍预期10月8日A股开盘将出现"修复性反弹",核心逻辑是三季报业绩催化与政策预期,但须高度警惕节假日期间全球市场尤其是能源和美债的扰动传导。
🇺🇸 美股行情复盘(10月2日 周五收盘终值)
三大指数
- 道琼斯工业指数:51,176.96 点,涨 +250.40点(+0.49%)
- 标普500指数:7,722.72 点,涨 +56.27点(+0.73%)
- 纳斯达克综合:27,190.86 点,涨 +319.27点(+1.19%)
背景解读:非农数据的大幅低于预期(仅+2.9万,预期+9万)成为当日最核心交易催化剂。市场的逻辑链条清晰:弱就业(数据)→ 通胀压力边际减弱(事件)→ 美联储10月暂停加息预期上升(逻辑)→ 美债收益率下行 → 科技估值扩张 → 纳指领涨。值得注意的是,8月NFP数据也被下修2.9万,进一步强化了"劳动市场已进入降温通道"的叙事。
板块表现
- 领涨:科技(AI算力、半导体)、非必需消费品、通讯服务
- 领跌:能源板块(受油价下挫拖累)、部分金融股(利差受益预期减弱)
🌍 欧洲股市复盘(10月2日收盘)
- 德国DAX:25,231.20 点,涨 +1.17%
- 法国CAC 40:7,897.19 点,涨 +0.79%
- 英国富时100:10,461.95 点,涨 +0.32%
解读:欧洲股市与美国联动上行,弱非农数据对全球紧缩预期的降温影响,叠加G7协议释放战略储备压抑能源通胀,改善了欧洲投资者对制造业成本和消费信心的担忧。德国工业权重的DAX涨幅最大。
📊 大宗商品 & 固定收益
大宗商品
- WTI原油:$91.26/桶,跌 -1.73%
- 下跌驱动:G7成员国达成协议,将协调释放战略石油储备(SPR)以对冲地缘风险(伊朗霍尔木兹海峡局势)带来的供应冲击,市场情绪从"供给冲击恐慌"转向"政策兜底预期"
- 黄金(现货):$4,192.30/盎司,微涨约 +0.42%
- 非农弱势报告推低实际利率,提升了黄金的相对吸引力,与美债收益率下行形成联动
美国国债
- 10年期美债收益率:5.217%,日内跌约 -5.0bp(从日高5.264%回落)
关键逻辑:5.217%的收益率水平仍处于历史高位,但弱非农带来的单日骤降 5bp,是市场对"峰值利率已现"的一次重要信号性投票。若12月会议前的数据继续走弱,美债收益率可能形成阶段性顶部,这将对成长股形成结构性支撑。
💻 加密货币市场
- 比特币 (BTC):约 $85,357,跌约 -1.31%
- 以太坊 (ETH):约 $2,693,跌约 -1.5%
解读:加密市场未能随传统风险资产同步上涨,BTC跌破$86,000关口,显示在美债收益率高位环境下,加密市场的避险属性相对弱势,流动性仍向传统股市倾斜。
🏛️ 政策脉动
美联储(Fed)
- 10月27-28日 FOMC会议:市场大幅下调10月加息预期。多位联储官员(纽约联储行长约翰·威廉姆斯、副主席杰弗逊)此前已定调"无需急于调整政策"
- CME FedWatch:NFP数据发布后,10月暂停加息概率跳升至 75%以上,12月成为下一次可能行动的关键时间窗口
- 核心逻辑:弱非农(仅+2.9万,失业率4.2%)→ 劳动市场降温证据充分 → Fed可"有充裕时间"观察更多数据 → 10月暂停,年底前是否再加息取决于通胀与就业双数据
G7 能源协调
- G7成员国就协调释放战略储备(SPR)达成共识,以对冲伊朗地缘冲突引发的霍尔木兹海峡封锁风险,这是当日油价下跌的直接政策触发因素
🔍 最新机构观点
高盛(Goldman Sachs):维持对全球经济"韧性增长"的判断(2026年GDP约+2.8%),看好"牛市扩散"趋势,AI算力与数据中心为核心主题。认为本轮非农数据降温属于"软着陆路径",不改变全年权益资产的正向看法,中期仍超配美股科技+基础设施。
摩根士丹利(Morgan Stanley):维持"建设性但不自满(Constructive, Not Complacent)"立场。倾向于均衡配置美、欧、亚洲权益,而非集中在美股。特别关注大型科技股与商业银行的盈利增长空间;私募市场(PE/私信)已成为投资组合的核心配置层。强调非农后债券利率的下行对高质量成长股有阶段性解压效果,建议逢低布局。
中信证券:维持A股"震荡市中修复窗口"判断。国庆节后将迎来三季报密集披露期,这是年内最后一波重要进攻窗口。建议"持股过节"后利用反弹窗口适度调仓;重点配置:① AI+算力(有业绩支撑);② 创新药/医药(防御底仓);③ 银行/高股息红利;④ 能源/资源品(景气度+流动性双支撑)。核心风险点:美联储10月会议动向与美债收益率波动。
📅 下周重磅经济日历(10月5日-10日)
- 10月7日(周二):美国8月消费信贷数据
- 10月8日(周三):⭐ A股/港股节后开盘(节后效应 vs. 海外扰动博弈关键日);ISM服务业PMI
- 10月9日(周四):美国初请失业金人数
- 10月10日(周五):美国9月CPI通胀数据(🔑 超级核心数据,决定12月加息路径)
今日市场情绪:弱非农开锁,科技领涨
Prompt: A colossal mechanical scale keeper (representing the Federal Reserve) releases a massive golden interest-rate lock into a dark ocean, as waves made of rising green arrows lift a fleet of stock market sailing ships toward a clearing sky. In the background, glowing data charts show 29,000 jobs — far below expectations — dissolving like sea foam, while a pale offshore RMB coin sinks gently beneath the surface. Cinematic lighting, moody atmosphere, ultra-detailed.
免责声明:内容仅供参考,不构成投资建议。数据来源:investing.com、tradingeconomics.com、东方财富、Bloomberg等权威渠道,截止时间为2026年10月2日美东市场收盘。