🎊 国庆假日特辑:全球市场关键信号|2026年10月1日早报
日期:2026年10月01日 (星期四) 时段:早报(国庆节假日第一天)
核心摘要:美联储9月全票加息25bp将基准利率推至3.75%–4.00%,美债10年收益率突破5.29%创2002年以来新高,美元走强致黄金承压、Brent原油逼近100美元大关;A股/港股因国庆长假(10月1–7日)休市,SGX富时A50期货温和上涨(+0.05%)显示外资对华敞口情绪平稳;中国三部委节前联合出台"滴灌式"精准宽松政策,市场等待10月8日A股开盘验证政策效果。
节假日市场概览
今日为中国国庆节假日第一天(10月1日—7日,共7天),A股(沪深两市)及港股(港交所)全部休市。本报告启动 Holiday Mode(分支A),放弃常规行情复盘,转而聚焦:
- 仍在交易的替代指标(SGX A50期货、离岸人民币、BTC、黄金、原油)
- 美国市场(昨日9月30日收盘数据)
- 假期宏观热点(国庆黄金周消费预期 + 政策背景)
备注:假期期间 SGX 新加坡交易所 不停盘,富时中国A50期货为外资追踪中国市场的核心代理指标。
替代指标实时监控
📌 富时中国A50期货(FTSE China A50 Futures,SGX)
- 合约:2026年10月合约
- 最新报价:13,931 USD
- 涨跌:+0.05%(+7点)
- 交易状态:✅ 正常交易(新交所SGX假期不停盘)
A50期货作为国庆期间境外投资者对冲/建仓中国敞口的核心窗口,持续微涨显示外资整体看多情绪稳定。中国三部委节前的"滴灌式"宽松政策(PSL降息+再贷款扩容)为外资信心提供了政策底支撑。
📌 离岸人民币(USD/CNH)
- 最新价:6.7073
- 开盘价:6.7071
- 日内区间:6.7039 – 6.7087
- 趋势:窄幅震荡
人民币在6.70附近保持高度稳定,但与中信证券预测的6.40–6.60区间上沿接近。假期期间人民币流动性下降,若美元指数进一步走强(美联储加息路径仍存),需警惕离岸人民币被动走弱压力。
📌 比特币(BTC/USD)
- 最新价(约):~$84,350
- 日内高点:$85,600(低通胀数据公布后短暂冲高)
- 近期区间:$76,000 – $87,000
- 趋势:低通胀驱动短暂冲高后回落,$84,000附近有支撑
9月美国通胀数据低于预期→BTC短暂拉升至$85,500+,但未能突破前高$87,000,显示多头动能受制。高利率环境(美债5.29%)对非利息资产(黄金、BTC)形成持续压制。
📌 黄金(XAU/USD)
- 最新价:$4,156 – $4,157 / 盎司
- 趋势:承压下行
- 主要压力因素:① 美债收益率飙升至5.29%;② 美元指数走强
- 技术面:呈"卖压主导"熊线结构,在9月28日区间内震荡
黄金作为零息资产,在"Higher for Longer"高利率环境中面临机会成本上升的持续压制。但地缘风险溢价(中东紧张局势、美伊谈判停滞)为黄金提供了一定底部支撑,防止大幅破位下行。
📌 原油(WTI / Brent)
- WTI(西德州中质油):$90.64 / 桶(结算约$90.42)
- Brent(布伦特):$98.18 / 桶(12月合约$98.03),逼近$100大关
- 驱动因素:① 美伊谈判停滞,霍尔木兹海峡风险溢价上升;② 美国库存数据
- 趋势:地缘风险溢价支撑,Brent触及$100关口风险加大
Brent原油逼近$100/桶,将直接推升全球通胀预期,这反过来为美联储"年内再加息一次"的路径提供依据——构成通胀-加息-高利率的负向循环压力。国庆假期期间中国原油需求短暂下降,但地缘风险溢价的驱动力远强于短期需求端变化。
行情数据卡片
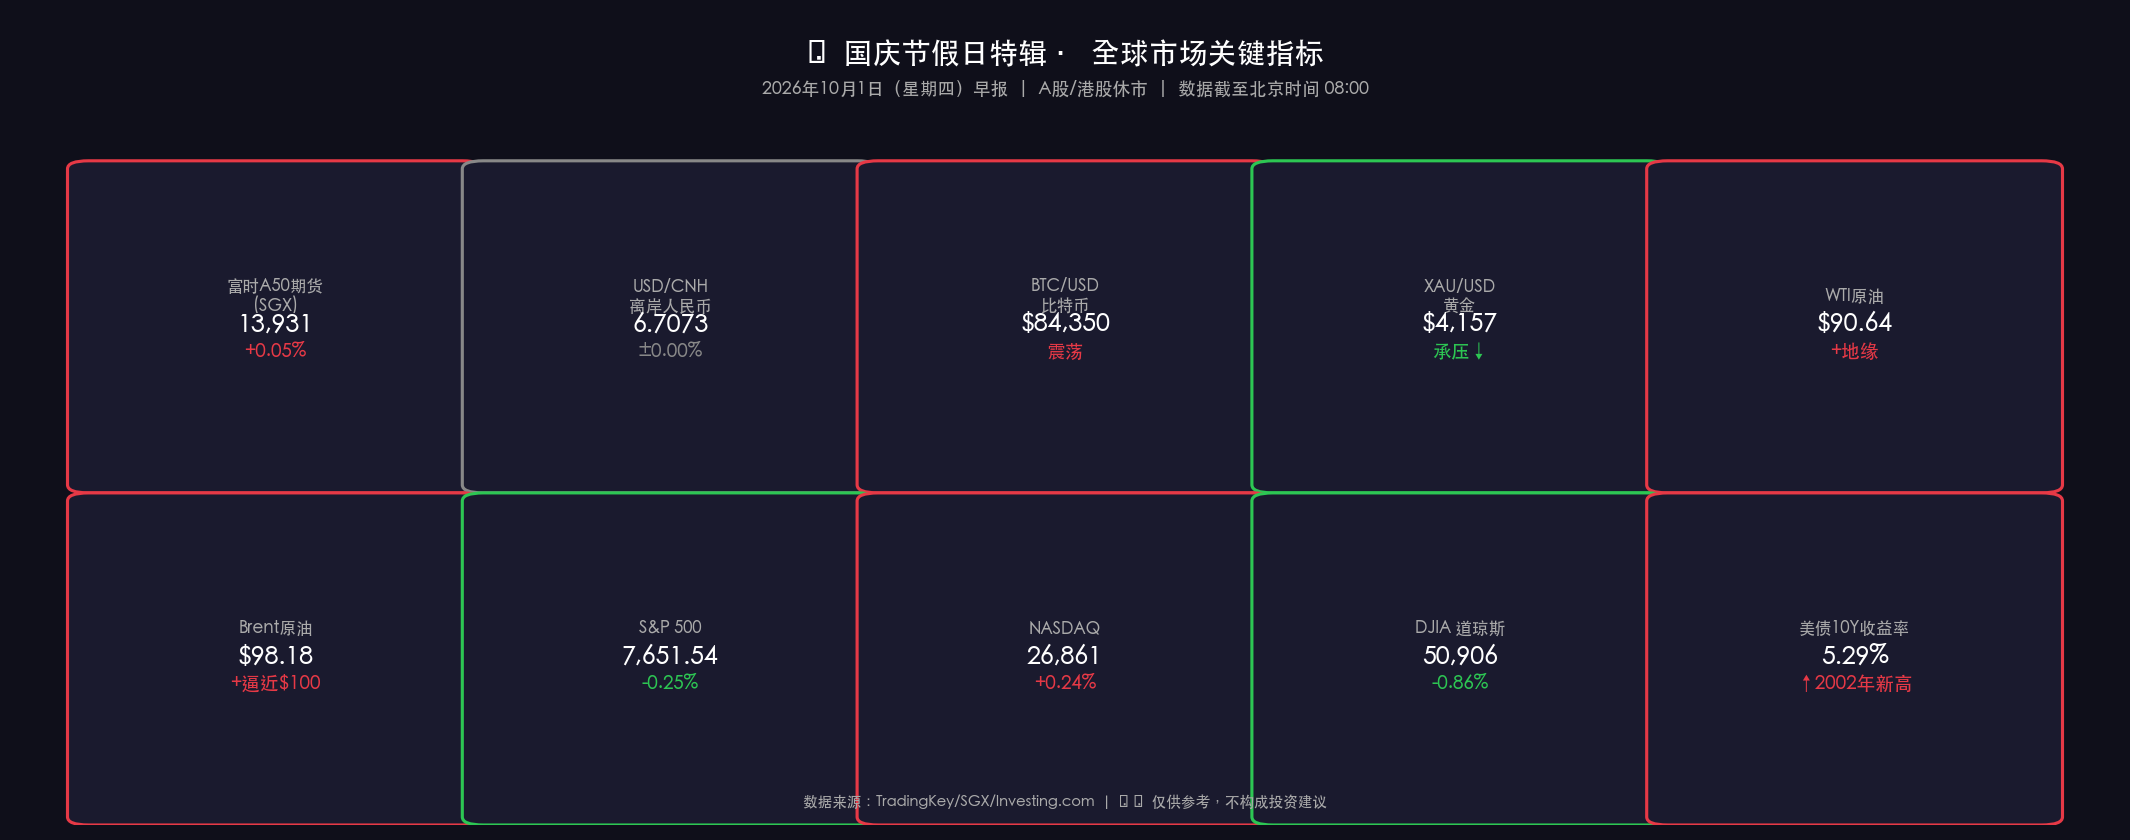
美国市场收盘复盘(9月30日)
📊 三大指数
| 指数 | 收盘点位 | 日涨跌 | 前一交易日收盘 |
|---|---|---|---|
| 标普500(S&P 500) | 7,651.54 | -0.25% | 7,670.84 |
| 纳斯达克(NASDAQ) | 26,861.06 | +0.24% | 约 26,796 |
| 道琼斯(DJIA) | 50,906.05 | -0.86% | 约 51,346 |
数学闭环校验:S&P 500:(7,651.54 - 7,670.84) / 7,670.84 = -0.252% ✅(与报告-0.25%吻合,误差<0.1%)
道琼斯跌幅-0.86%远大于标普,反映蓝筹防御股估值受高利率拖累明显;科技权重拉动纳指轻微收涨,体现AI盈利预期为科技板块提供相对抗跌支撑。
📊 月度/季度背景
- S&P 500 9月月度跌幅-0.5%(9月效应延续)
- 年初至今涨幅+11.8%(截至Q3末)
- Q3 earnings预期:S&P 500成分股YoY盈利增速约23%–28%,为连续第8个季度双位数增长
📊 美债10年期收益率
- 收益率(9月30日):5.29%
- 日内高点:5.306%
- 历史背景:2002年5月以来最高水平
- 趋势:持续上行,市场定价"Higher for Longer"
核心解读与市场逻辑
逻辑链条:
美联储9月加息25bp(核心PCE=3.4%,顽固高于2%目标) ↓ 美债10年收益率飙升至5.29%(2002年以来最高,市场定价"Higher for Longer") ↓ 美元走强 → 黄金($4,156)承压(零息资产机会成本上升) → 离岸人民币(6.7073)小幅弱化(接近区间上沿,节后需关注) ↓ 美股分化:科技盈利预期撑纳指(+0.24%)> 标普(-0.25%)> 道指(-0.86%) ↓ 高收益率环境:BTC($84,350)维持震荡,未能突破前高$87,000
中国三部委9月29日政策组合(PSL降息+再贷款扩容+首套房补贴) ↓ **SGX A50期货(13,931,+0.05%)**外资对假期政策出台反应温和正面 ↓ 国庆消费结构性分化:出行量创高 vs 人均消费支出谨慎 ↓ 市场等待10月8日A股开盘——验证政策实际落地效果,是本轮中国资产最关键的催化剂节点
关键风险:Brent原油若突破$100/桶,将再度推高全球通胀预期,加剧"通胀-加息-高利率"负循环,对全球风险资产构成压力。
政策脉动
🇺🇸 美联储(Fed):9月FOMC决议(最新)
FOMC 9月16日会议决议:
- 决定:加息25bp,联邦基金利率目标区间升至3.75%–4.00%
- 投票结果:12–0 全票通过(历史罕见一致性)
- 主席 Kevin Warsh 表态:"通胀居高不下已持续太久,这是不争的事实"
- 核心PCE 2026年中位预测:3.4%(高于2%目标,且预期仍有粘性)
- 点阵图信号:多数FOMC委员预计年内至少再加息一次(25bp)
市场最新定价(截至9月底):
- 纽约联储主席 John Williams 9月末表态:无需急于行动(暗示10月可跳过)
- 市场消化路径:"10月跳过(skip)+ 12月再加息25bp"
- 美债10年收益率5.29%(多年高位)充分验证市场对"Higher for Longer"的定价
🇨🇳 中国政策:三部委节前联合宣布"滴灌式"精准宽松
9月29日三部委联合公告(财政部 + 中国人民银行 + 国家金融监督管理总局):
| 政策工具 | 内容 |
|---|---|
| 首套房利率补贴 | 符合条件首套房买家可获1%利率补贴(限贷款≤100万元、房价≤150万元、面积≤120㎡),自10月1日起生效,暂定一年 |
| PSL降息 | 一年期抵押补充贷款(PSL)利率降25bp至1.5%,适用范围扩大至水网/电网/算力/通信/物流等新基建领域 |
| 科技创新再贷款扩容 | 额度增加2000亿元,总规模升至1.4万亿元 |
| 涉农及小微再贷款扩容 | 额度增加5000亿元,总规模升至4.85万亿元 |
| 民营企业再贷款扩容 | 额度增加3000亿元,总规模升至1.3万亿元 |
政策定性:精准定向宽松("滴灌式"),非"大水漫灌"——央行刻意控制货币乘数效应,避免资产泡沫复燃。财政+货币工具协调出手,同时支撑居民资产负债表(房贷)与实体经济(再贷款),体现政策紧迫感升温但仍保持克制。
政策背景:GDP增速有软化至4.5%–5%目标区间下沿的风险;房地产压制仍是最大结构性挑战。本次政策组合重在推动结构转型——去房产化,向科技/消费/创新领域倾斜,体现"五年计划"科技自立的顶层设计意志。
最新机构观点
🏦 高盛(Goldman Sachs)
- 评级:中国A股/港股 超配(Overweight) ✅
- GDP预测:2026年实际GDP增长 4.8%(高于市场一致预期4.5%)
- 驱动逻辑:
- ① 出口增长强劲(预计年增5–6%)
- ② AI应用周期深化,科技板块盈利驱动
- ③ 中国企业"出海"策略加速(去美化,进入欧洲/东南亚市场)
- 风险提示:2026年回报将"更费力"——从估值重评阶段转向盈利驱动阶段,波动性降低但板块/个股分化加剧
- 房地产:认为拖累效应将边际减弱,不再是系统性风险
🏦 摩根士丹利(Morgan Stanley)
- 评级:中性/温和乐观,预期个位数上涨空间
- 策略:从宽基指数押注转向自下而上选股(bottom-up),主动择优
- 核心主题:
- ① 科技自立:五年计划驱动的创新科技股(半导体/AI/高端制造)
- ② 高股息防御股:应对楼市拖累带来的持续市场波动
- 房地产:预计2026年全年继续温和下跌,维持谨慎
- 政策研判:认为中国政策以"防风险"为主而非激进增长刺激,市场需主题化而非趋势性布局
🏦 中信证券(CITIC Securities)
- 会议背景:第33届中信证券国际投资者策略大会(9月21–24日,香港)
- 核心判断:
- 中国经济复苏脉络逐渐清晰,预计全年增长目标可完成
- 三大投资主题:AI驱动新产业周期、中国新经济增长引擎、全球资本市场重构
- ⚠️ 全球AI相关股票估值泡沫化风险需警惕(美股AI估值偏高)
- 人民币汇率预计稳定在6.40–6.60区间运行
- 政策关注:重点跟踪政治局会议后财政/货币政策落地速度与执行力度
🏦 中金公司(CICC)
- 当前战略重点:人民币国际化、跨境市场准入、金融基础设施建设
- 业务布局:持续深化"全服务"证券平台模式,重点方向:
- 股权(AI/新能源主题)
- 固收FICC(利率/信用/大宗衍生品)
- 财富管理及境内外并购顾问
- 前瞻:中金2027年资本市场战略大会预计于2026年11月召开,届时将发布完整Q4策略及年度展望
🇨🇳 黄金周消费展望
假期安排与出行特征
中秋(9月25日)与国庆仅隔3个工作日,大量民众选择"请3休13"的拼假模式,实际假期近两周,出行半径显著拉长,形成近年来最长的国庆旅游窗口之一。
消费结构特征
- K型消费格局:出行人次预计创新高,但人均消费支出谨慎,性价比导向明显——高端消费与平价消费"两极分化"
- 出境游强势回暖:意大利、法国、新西兰、澳大利亚、韩国、新加坡等地备受青睐;多国联游产品成新潮流
- "奔县深度游"兴起:游客偏好在小众城市深度停留(1-3天/地),避开打卡式旅游,追求在地文化体验
- 大宗消费承压:受楼市低迷及消费信心不足影响,家电等大宗促销意愿减弱,市场以存量竞争为主
- 政府补贴托底:文旅部开展"全国国庆文化和旅游消费月",各地发放超3.1亿元消费补贴激活市场
行业预期
- 旅游、餐饮行业客流预期乐观;香港业界预计国庆餐饮营业额升幅5%–10%
- 分析师警示:高出行量 ≠ 高人均消费增长,文旅总收益提升面临挑战
- 消费逻辑已从"流量驱动"转向"质量与体验驱动",通缩压力下民众精打细算
宏观含义:国庆消费数据将成为判断中国内需底部是否夯实的关键观察窗口。若实际消费额(尤其餐饮+住宿)超预期,将增强市场对10月8日A股开盘走强的信心。
今日市场情绪:高压天平,节日微光
Prompt: A colossal golden oil barrel stands at the center, balanced on a tightrope above a turbulent sea of red K-line candles. On one side, the US Federal Reserve building glows with blinding white light, while on the other side, a festive red lantern representing China's National Day floats gently in the breeze. The sky is split: half filled with soaring eagle feathers (USD strength), half with colorful fireworks. In the background, a digital ticker shows Brent crude approaching 100 dollars per barrel
免责声明:本报告内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。