🌏 全球金融早报 · 存储芯片遭“长鑫冲击”血洗亚洲,银行财报冷热不均,今晚CPI定成败
日期:2026年10月14日 (星期三) 时段:早报 (国际市场 · 常规交易日 · 模式A)
核心摘要:周二(10月13日)全球半导体遭遇“长鑫存储(CXMT)冲击”——韩国KOSPI暴跌5.46%、SK海力士跌超10%、日经225跌1.82%,美股存储链同步重挫;美股三大指数窄幅收低(道指 -0.33%、标普 -0.02%、纳指 -0.15%),三季报开局冷热不均:摩根大通近三年来首次营收与利润双双不及预期,高盛股票交易收入暴增72%大超预期。油价分化(WTI +0.43%、布伦特 -0.90%),美元自18个月高位回落、黄金反弹。今晚20:30(北京时间)美国9月CPI 是决定美联储10月底是否再加息的关键一役。
核心行情复盘
- 美股三大指数(10月13日收盘):
- 道琼斯工业指数:51,670.10 点,-180.45 点 / -0.33%(摩根大通、富国银行拖累)。
- 标普500:7,805.45 点,-1.79 点 / -0.02%,基本持平,仍贴近历史高位。
- 纳斯达克综合指数:27,204.38 点,-41.52 点 / -0.15%,美光、西部数据、SanDisk 等存储股重挫,费城半导体指数延续多日下跌。
- 成交与情绪:财报季开幕叠加CPI前观望,整体交投谨慎;VIX 约 15.31,股市恐慌度仍低,但衡量美债波动的 MOVE 指数 维持高位。
- 欧洲股市(冲高回落,小幅收跌):
- STOXX 600:约 635 点(-0.1% ~ -0.2%),抹去盘中涨幅;德国DAX -0.07% ~ -0.1%;英国富时100 约 -0.06% ~ -0.1%;法国CAC40 -0.07% ~ -0.1%。ASML 等半导体设备股领跌,能源与防御板块托底;奢侈品板块业绩更新偏弱。
- 亚太市场(10月13日):
- 韩国KOSPI:6,035.35 点(-5.46%),盘中一度跌超 7% 失守6000点;SK海力士暴跌超10%,三星电子跌约7.4%–7.9%。
- 日经225:67,777.52 点(约 -1,253 点 / -1.82%),体育日假期后复市即创两周新低,东京电子跌超7%,铠侠同步走弱。
- 恒生指数:24,345.22 点(+74.02 点 / +0.30%),盘中一度跌超1%后V型反转,录得三连涨;恒生科技:4,136.63 点(-0.79%)。石油石化、银行、地产、光通信走强,半导体与存储概念低迷;南向资金成交约 709.99亿港元,净卖出约4.57亿港元。
- 上证指数:3,800.86 点(+3.62 点 / +0.10%),盘中一度跌超1%、触及三个月低点后V型回升、收复3800点;深证成指:12,353.70 点(-0.25%);创业板指:2,958.34 点(-0.18%);科创50:1,427.18 点(+0.03%)。全市场超 2,900只 个股上涨。
- A股成交与资金:两市成交 约16,759亿元,较前一交易日小幅放量;主力资金 净流出约91.40亿元(较周一 150–260亿元的流出规模明显收窄)。
- 大宗商品与外汇:
- WTI原油(11月):$94.14/桶(+$0.40 / +0.43%);布伦特原油(12月):$105.69/桶(-$0.96 / -0.90%)。市场在俄罗斯柴油供给可能增加与中东(沙特方向、霍尔木兹海峡)地缘冲突之间权衡。
- 现货黄金:约 $4,187/盎司(+0.39%),美元走软与美债收益率回落提供支撑。
- 美元指数:回落至 约102.3,自前一日18个月高位(102.58)小幅回撤。
- 美国10年期国债收益率:约 5.19%–5.22%,自本月早些时候触及的 24年高位 小幅回落。
- 加密资产:比特币 在 $83,300–$83,700 区间整理(较前一日 $82,400–$83,300 小幅回升),上方 $87,000 阻力明显;链上数据显示巨鲸在宏观数据前逢低吸筹,但整体风险偏好仍偏谨慎。
- 领涨/领跌:领涨——投行/交易型金融(高盛)、能源、港股石油石化与银行、A股国防军工、通信设备、冰雪旅游、PCB;领跌——存储芯片与半导体设备(SK海力士、三星、东京电子、美光、ASML)、零售银行(富国、花旗)、A股电力设备、非银金融、医药生物。
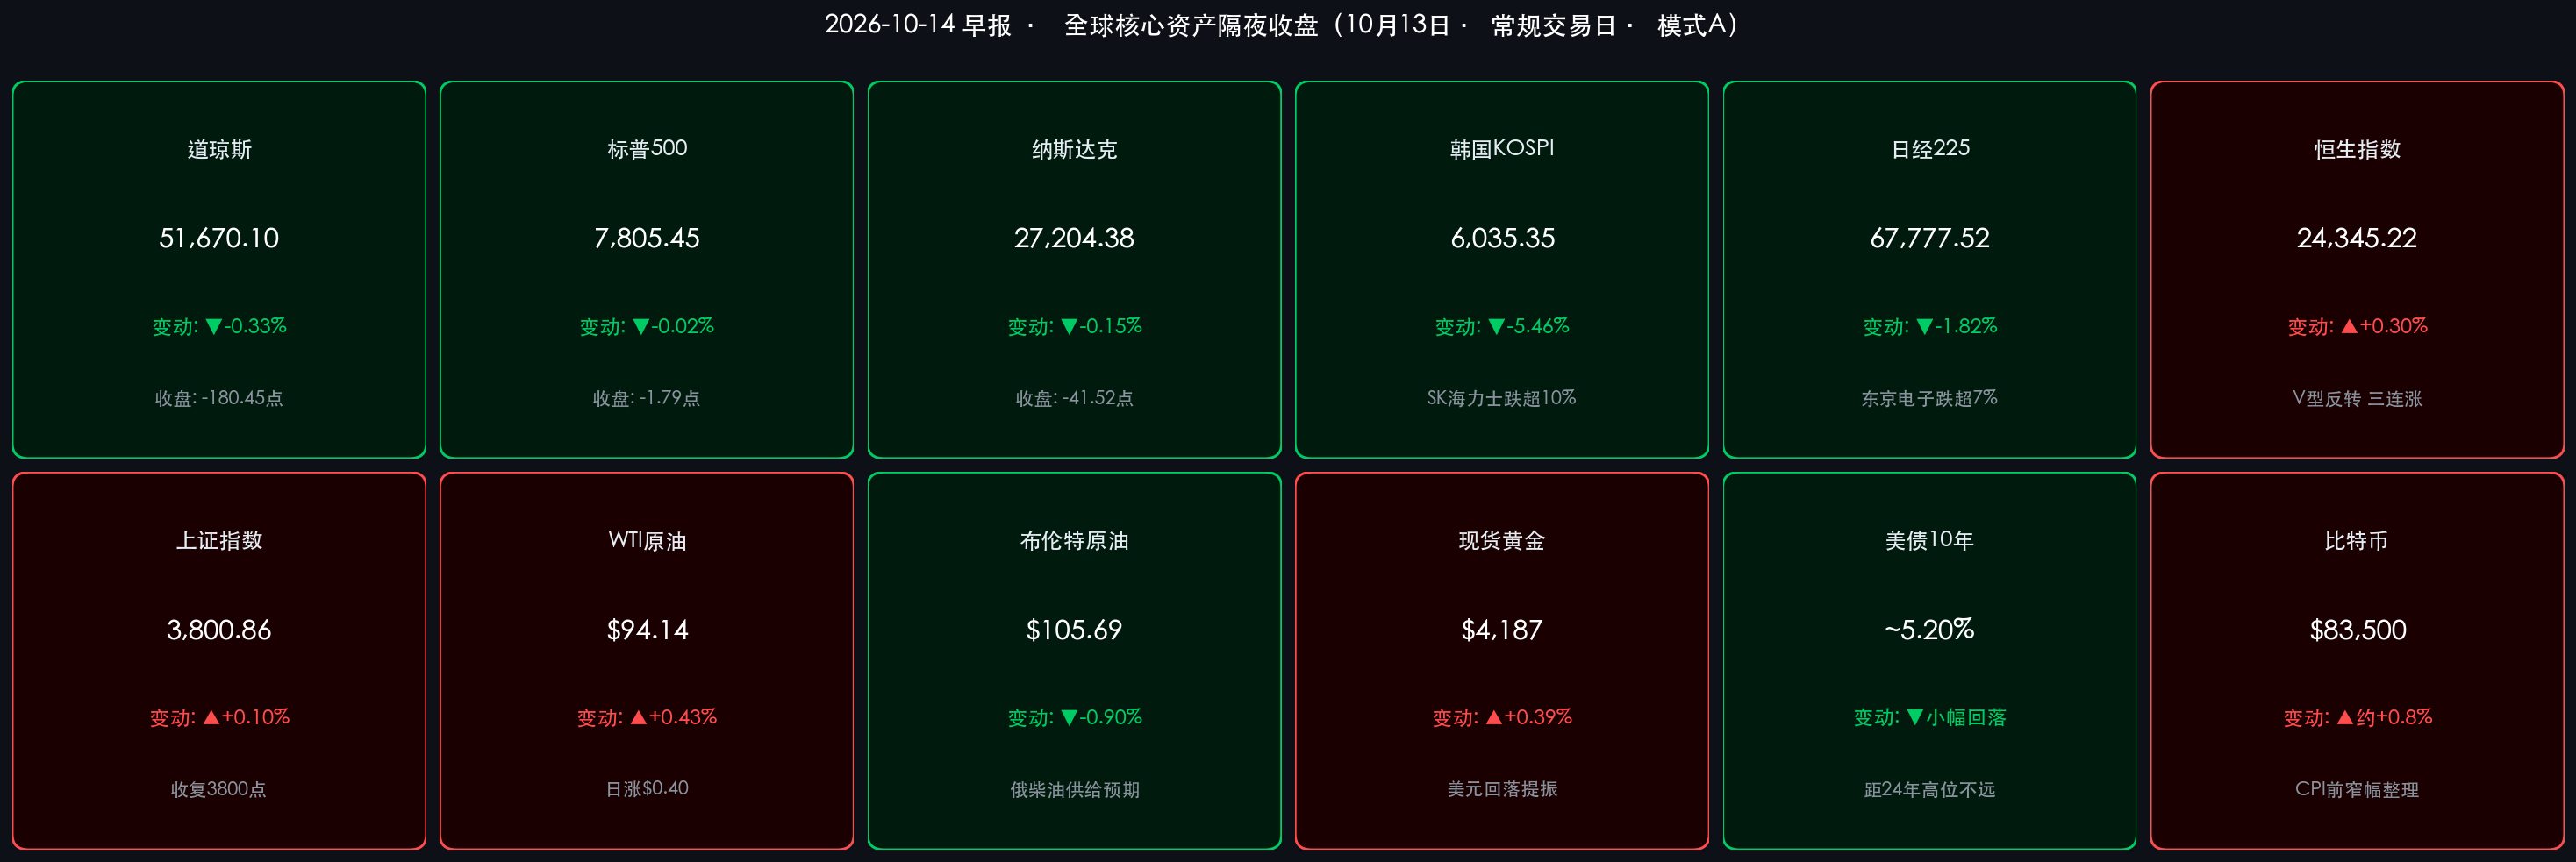
数据校验:道指 51,850.55 − 180.45 = 51,670.10;标普 7,807.24 − 1.79 = 7,805.45;纳指 27,245.90 − 41.52 = 27,204.38;恒指 24,271.20 + 74.02 = 24,345.22;上证 3,797.24 + 3.62 = 3,800.86;日经 1,253 / 69,030.92 ≈ 1.82%;WTI (94.14−93.74)/93.74 ≈ +0.43%;布伦特 (105.69−106.65)/106.65 ≈ −0.90%——均与记录涨跌幅吻合。
核心解读与市场逻辑
逻辑一:长鑫存储技术突破(事件)→ 存储供给稀释与价格战预期(逻辑)→ 韩日存储链血洗(数据) 周末至周二,市场流传中国存储龙头**长鑫存储(CXMT)**在新一代高密度DRAM架构(如 4F2 单元设计、DDR5 服务器内存)上取得关键进展、目标在2026年底前后推进量产。投资者担忧未来供给扩张将侵蚀三星、SK海力士、美光等巨头在AI服务器内存上的定价权与高毛利,引发“踩踏式”抛售——KOSPI 因存储双雄权重过高录得 -5.46% 的单日暴跌,东京电子等设备商跌超7%。叠加博通CEO对“投机性AI支出”的警示以及美债高收益率对高估值的压制,全球半导体板块从“AI信仰”切换至“估值审视”模式。值得注意的是,高盛与摩根士丹利同期被选为SK海力士旗下NAND子公司 Solidigm 约100亿美元美国IPO 的主承销商,显示机构对存储赛道的中长期布局并未退潮。
逻辑二:银行财报“交易强、存贷弱”——高利率红利出现分化
- 摩根大通:净利润 153亿美元,EPS $5.57,不及市场预期的 $5.85–$5.93,为近三年来首次盈利不及预期;营收约 509亿美元(管理口径)亦低于预期,主因固定收益交易放缓及 6.58亿美元 证券投资净损失,并在季度内收缩回购以保留资本。戴蒙警告:“庞大的财政赤字、黏性通胀、高企的资产价格、上升的利率与地缘局势,正在水面之下持续变化。”但股价因净利息收入稳健及股票业务强劲,仅小幅波动(约持平至 +1.4%)。
- 高盛:净利润 52.9亿美元,EPS $17.01,大幅超出 $13.35–$16.42 的预期区间;营收 186.8亿美元,为史上第二高季度,股票交易收入暴增72%至64.4亿美元,股价涨约1%。
- 花旗:EPS $2.85、营收 238.5亿美元、净利润同比增约40%,创十年最佳三季度,但因费用与信贷调整受到审视,股价反跌 2.4%–4%。
- 富国银行:EPS $1.87 小幅超预期,但营收 219亿美元 与净利息收入低于预期,信贷损失拨备升至 10.3亿美元,股价跌 1.3%–2%。 结论:市场波动推升投行交易收入,但传统存贷业务的息差红利已见顶,信贷拨备抬头——这与戴蒙的谨慎表态相互印证。
逻辑三:油价分化与美元回落——CPI前的“喘息” 布伦特在触及 $107 后回吐,俄罗斯柴油出口可能增加缓解了成品油供给担忧,但霍尔木兹海峡与沙特方向的安全事件仍为WTI提供支撑,形成“WTI涨、布伦特跌”的分化。美元与美债收益率同步回落,令黄金重新站上 $4,180 上方。但这更像是数据前的技术性喘息:市场预期9月整体CPI同比将由 3.4% 升至 3.6%–3.7%,主要由能源价格推动。
逻辑四:A股/港股V型反转——“去存储化”的结构性韧性 与韩日的暴跌形成鲜明对比,A股与港股早盘虽一度跌超1%,但随后在国防军工、通信设备、PCB以及港股石油石化、银行的带动下双双V型收复,上证重回3800点、恒指三连涨。主力资金净流出规模从周一的 150–260亿元收窄至约 91亿元,两市成交小幅放量至 1.68万亿元。长鑫冲击对海外存储巨头是利空,但对国产半导体替代链条的叙事反而形成一定支撑,资金正从高位AI硬件向防御与内需方向再平衡。
政策脉动
美联储 / 美国财政部:
- 今晚(北京时间20:30)美国9月CPI:市场预期整体通胀同比升至 3.6%–3.7%(前值3.4%),能源是主要推手;本周稍后还将公布PPI。
- 利率定价:期货市场计入约 80% 概率美联储在 10月27–28日 FOMC 按兵不动,但若CPI大超预期,12月再度加息的预期将快速升温。
- 美联储主席沃什 将于 10月16日(周五) 在IMF/世界银行曼谷年会上与IMF总裁格奥尔基耶娃公开对话,这是FOMC静默期前的最后关键表态窗口。
中国人民银行 / 证监会 / 财政部 / 海关总署:
- 央行:通过国债买卖、结构性货币政策工具保持流动性合理充裕,在全球高利率环境下以结构性宽松为主,重点支持实体经济与科技创新。
- 证监会:近期通过座谈会等方式释放积极信号,强调落实顶层设计、建立稳市机制、防范风险,提振市场信心。
- 财政部:此前安排使用 5,500亿元 地方政府债务结存限额,向经济大省倾斜,重点支持在建项目及“六张网”等新建项目。
- 海关总署 / 国新办:将于10月中旬举行前三季度进出口新闻发布会;8月出口同比增速约 25% 高位,市场关注9月出口在非美市场开拓与高端制造出海支撑下的韧性。
最新机构观点
摩根大通(JPMorgan)· 戴蒙:
- 美国经济在消费支出与企业投资支撑下仍具韧性,但“庞大的财政赤字、黏性通胀、高企的资产价格、上升的利率与地缘局势”正在水面下持续变化;本季主动收缩股票回购以保留资本,释放出对后市偏谨慎的信号。
高盛 / 摩根士丹利(Goldman Sachs / Morgan Stanley):
- 华尔街策略团队正在“强劲的盈利超预期(银行、医疗领衔)”与“AI及半导体龙头估值过高”之间寻求平衡。尽管存储股短期遭受冲击,高盛与大摩仍担任 Solidigm 约100亿美元IPO 主承销商,显示对存储赛道中长期景气的信心未改。
中信证券 (CITIC Securities):
- 全球长债利率在北美强劲的AI及私人部门投融资需求带动下高位震荡,高利率是必须应对的常态;在弱需求与高利率环境下,建议短期利用景气品种与供给出清品种防御与突围,高度重视明年的“反内卷”进程及中央财政扩张相关领域。
中金公司 (CICC):
- 经历前期调整后,三季报业绩韧性与积极的稳增长信号有望支撑A股在10月及四季度逐步企稳回升;建议关注三季报盈利增速有望改善的领域——部分有色金属、受益于AI高景气与海外需求的科技硬件、创新药、水电核电、工程机械以及部分消费与出行服务。
今日市场情绪:芯坝溃堤,金库静候
Prompt: A colossal silicon memory chip shaped like a glass dam cracks under a flood of tiny glowing new chips pouring from the east, while In the background a calm golden bank vault stands on a hill, its doors half open with trading tickets flying out. A storm cloud shaped like a thermometer hangs over the horizon, and a torn calendar page reading CPI flutters in the wind.
免责声明:内容仅供参考,不构成投资建议。数据来源:TheStreet、Motley Fool、Quartz、Investing.com、Kitco、Trading Economics、Schwab、Mint、The Star、证券时报、东方财富、财联社、每日经济新闻及各机构公开研报;收盘终值截至2026年10月13日各市场收盘,加密市场数据截至10月14日早间。说明:欧洲主要指数仅获取到涨跌幅区间,精确收盘点位待核实;长鑫存储技术进展细节来自市场报道,尚待官方确认。
🤖 生成模型:Claude Opus 5.5 (Medium)