🎊 全球金融早报 · 国庆黄金周特辑
日期:2026年10月02日 (星期五) 时段:早报
核心摘要:布伦特原油突破 $100/桶 关口,能源通胀压力骤升,叠加美债10年期收益率高位运行(5.233%),全球流动性收紧压力持续;美股三大指数10月1日收小幅反弹,科技股韧性支撑,道指 +0.10%、标普 +0.20%、纳指 +0.30%;国庆黄金周(国庆+中秋叠加)出行量预期创历史纪录,消费呈K型分化,机构静候10月下旬五中全会政策催化。
假期市场速览(国庆第2天)
⚠ A股/港股休市(10月1日–7日),以下为国际替代指标,反映离岸市场对节后A股情绪的隐性定价。
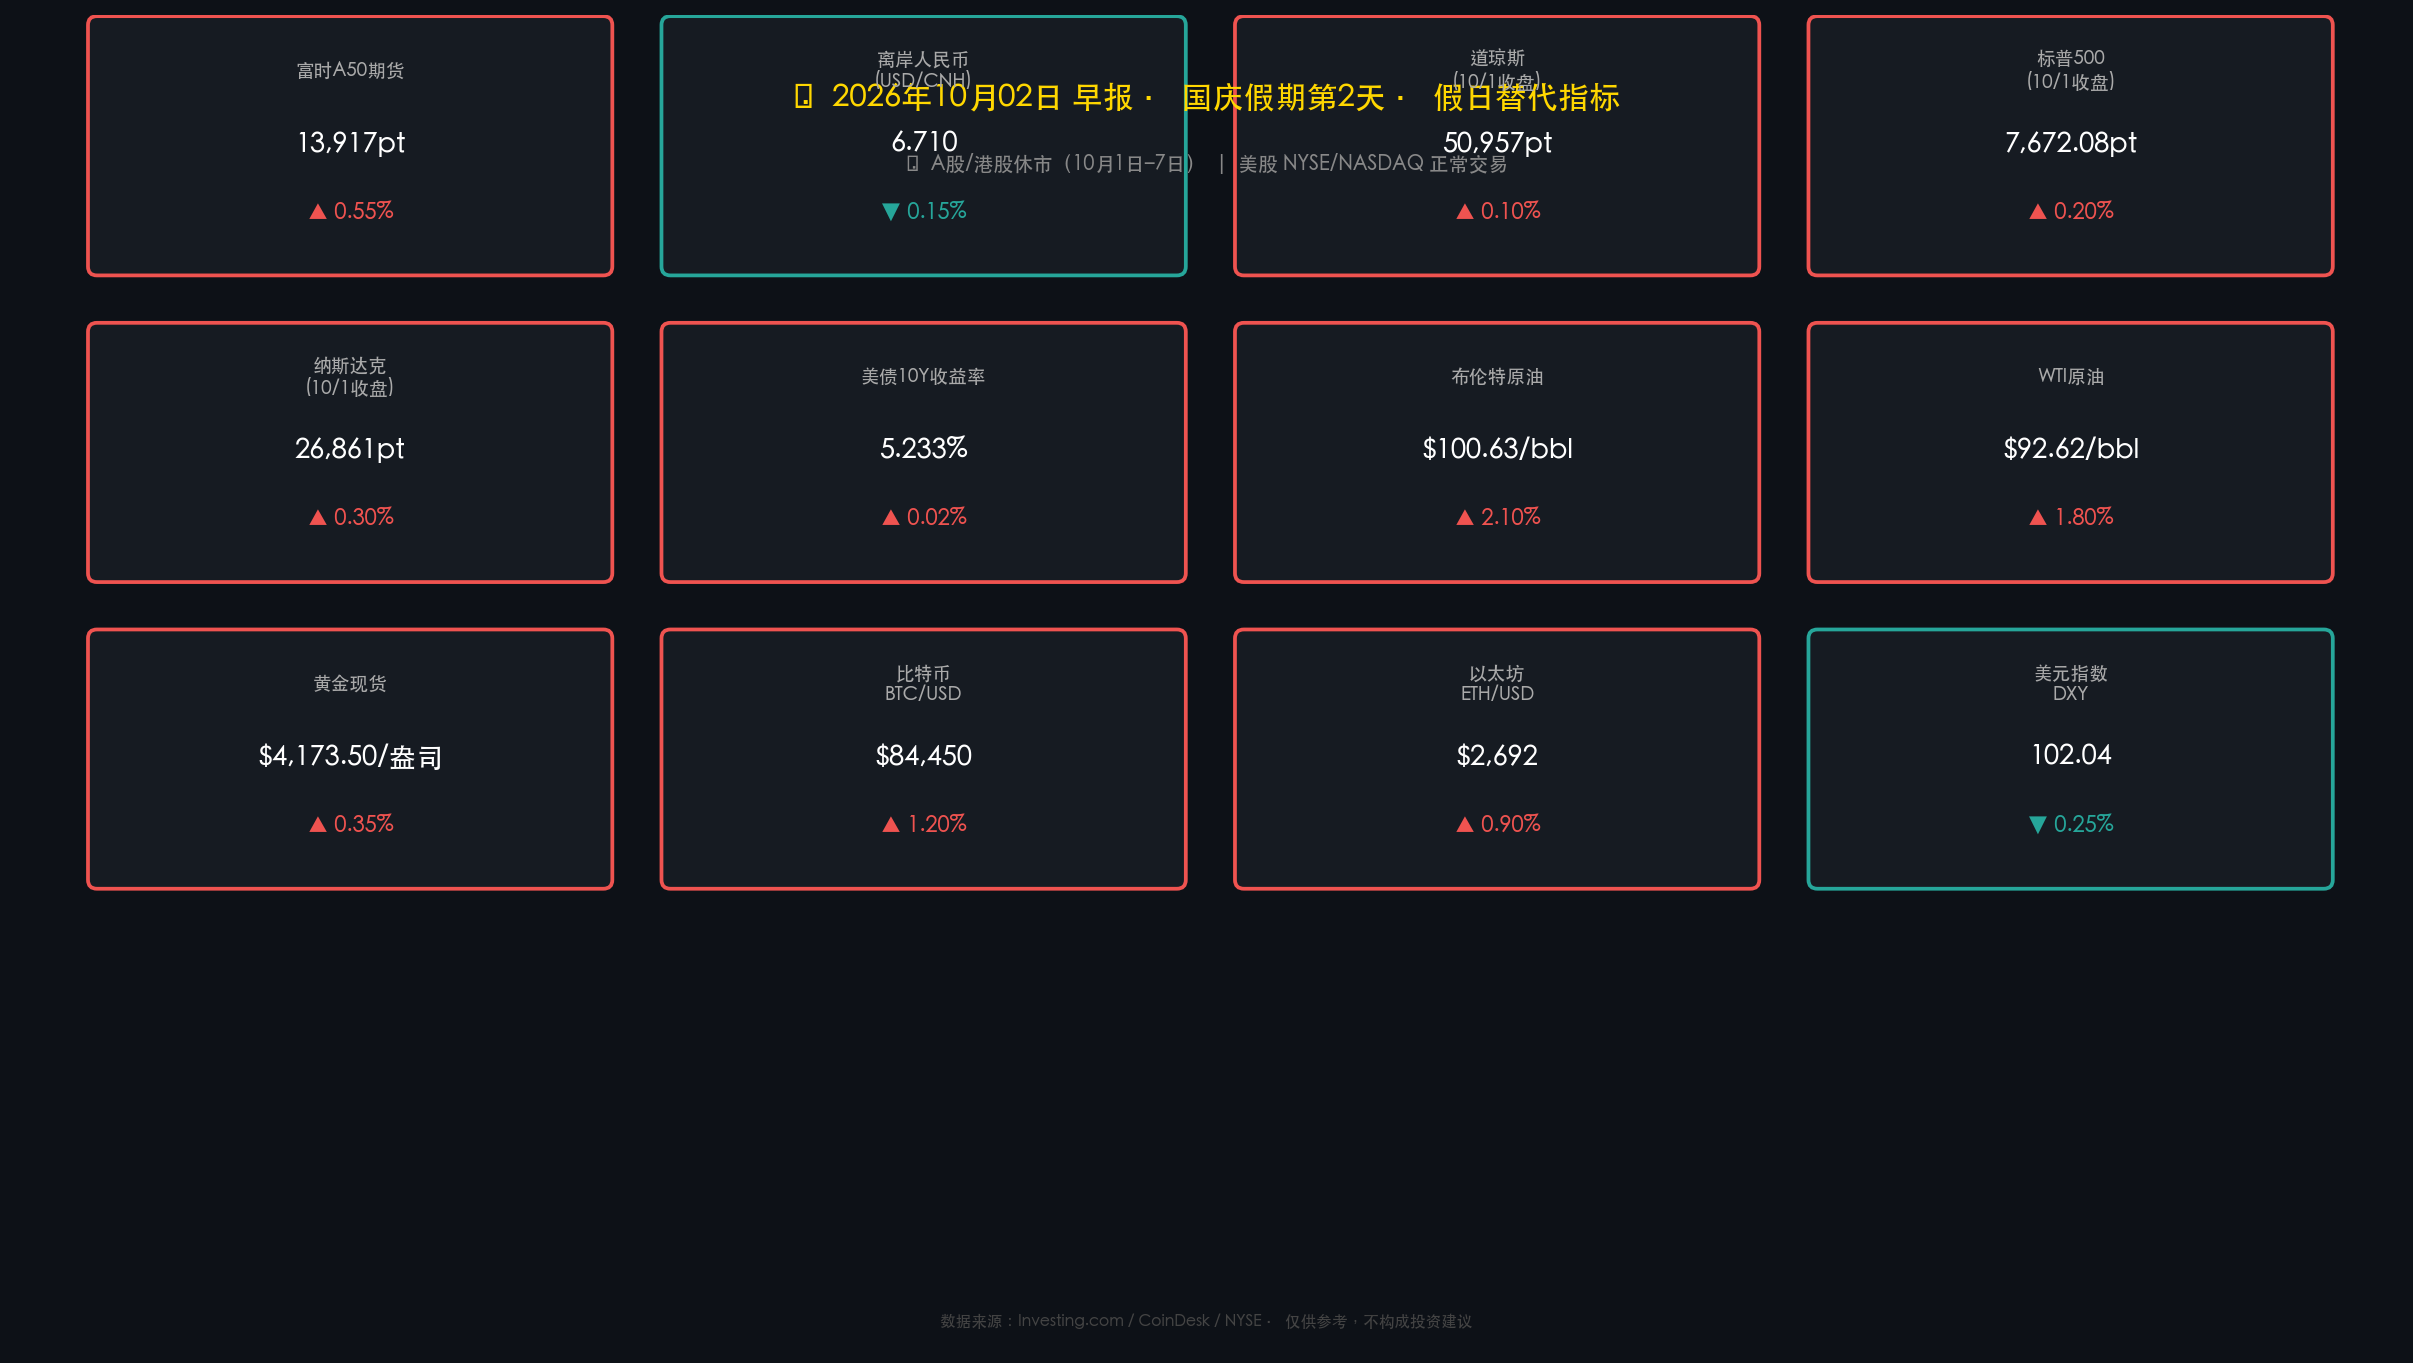
- 富时中国A50期货:区间 13,894 – 13,939 pt,交投清淡,整体呈温和乐观倾向,预示节后开市存在修复性反弹预期
- 离岸人民币 USD/CNH:约 6.71(区间 6.705 – 6.722),人民币偏强运行,资本流出压力明显减弱,这是近期最积极的信号之一
解读:CNH走强至6.71,意味着离岸市场对中国资产的信心在边际修复。A50期货横盘偏强,未出现明显抛压,结合机构对节后"日历效应反弹"的普遍预期,10月8日A股开盘情绪总体谨慎乐观,但需高度警惕国庆期间海外市场(尤其是能源通胀、美债走势)的扰动。
海外行情复盘
🇺🇸 美股三大指数(10月1日收盘终值)
- 道琼斯工业指数:50,957 点,涨幅 +0.10%
- 标普500:7,672.08 点,涨幅 +0.20%
- 纳斯达克综合:26,861.06 点,涨幅 +0.30%
背景解读:美股在国债收益率上行压力下仍收小幅反弹,科技股领涨,整体呈"慢牛"格局。成交量偏低,市场情绪以观望为主。科技龙头的韧性成为支撑大盘的核心力量,但高利率环境对估值的压制不可忽视。
🏦 债券与汇率
- 美国10年期国债收益率:5.233%,高位运行;9月末一度触及5.29%后小幅回落,仍处历史高位区间
- 美元指数 DXY:102.04,美元走弱,非美货币获得喘息空间
逻辑链:通胀黏性 → 美债收益率维持5.2%+ → 对美股估值形成压制 → 但科技股盈利韧性强,形成内部分化 → 美元走弱则为新兴市场提供短暂喘息。10年期收益率能否在5.3%以下企稳,是未来数周最关键的技术观察位。
⚡ 大宗商品
- 布伦特原油:$100.63/桶,突破百元关口,为本期最核心风险信号
- WTI原油:$92.62/桶,供需持续偏紧
- 黄金现货:$4,173.50/盎司,高位震荡,避险情绪支撑
- 黄金期货:$4,191.05/盎司
能源深度解读:布伦特原油突破$100是本周最重磅事件之一。供应端,OPEC+自愿减产协议延续,沙特与俄罗斯减产叠加;地缘端,中东局势与乌克兰冲突持续扰动供应预期。需求端,全球经济虽放缓,但航空、运输旺季支撑。关键风险在于:油价破百 → 通胀预期上修 → Fed鹰派立场坚定 → 全球流动性收紧加剧 → 新兴市场承压。对美国消费者而言,汽油通胀已形成明显负面效应,叠加5.2%的房贷利率,消费信心承压。
₿ 加密货币(10月1日均值)
- 比特币 BTC:约 $84,450,延续9月强势,进入季节性强月(历史上10月为比特币表现较强的月份)
- 以太坊 ETH:约 $2,692
加密市场逻辑:BTC在十月开局表现强劲,机构资金持续流入,部分资金将其视为对冲通胀与法币信用风险的工具。在美债收益率高企但美元走弱的背景下,加密货币在"另类资产"框架下具备一定吸引力。需关注监管动态与宏观流动性变化对加密市场的交叉影响。
国庆假期宏观热点
🏮 超级黄金周:出行数据与消费分析
- 假期性质:国庆(10月1日)+中秋(9月29日)双节叠加,部分旅行者可连休最长 13天
- 出行量预期:预期破历史纪录,延续后疫情以来的出行热情持续释放态势
- 人均消费额:整体偏保守,楼市低迷持续抑制家庭资产负债表修复,消费信心尚未完全恢复至疫前水平
K型消费分化深度解读:本次黄金周消费呈现明显的K型分化格局——高端消费(奢侈品、高端餐饮)明显疲软,消费者降级意愿增强;而性价比游、体验游、文化游走强,"特种兵旅游"、露营、非遗体验等成为增长亮点。出境游方面,东南亚持续受益,泰国、新加坡、马来西亚成为最热门目的地,受益于免签政策与相对亲民的物价水平。
- 政策配套:9月22日启动国家文旅消费月活动,持续至10月底,地方政府发放消费券、景区打折等刺激措施密集落地,但对整体消费总量的拉动效果仍待观察
政策脉动与即将重磅事件
🇺🇸 美联储动态
- 当前联邦基金利率:3.75%–4.00%(9月已加息25bp,累计加息历程持续中)
- 10月展望:市场对10月27-28日 FOMC 会议倾向跳过(skip),不加息概率为主流预期
- 12月展望:市场对12月是否进行"最后一次加息"存在分歧,取决于通胀数据与就业表现
政策逻辑:通胀黏性(服务业通胀、住房成本)使Fed维持鹰派措辞,但实体经济韧性下降令其态度趋于谨慎。布伦特破百推升能源价格,或延缓通胀回落节奏,令Fed陷入两难——加息压制通胀但伤害经济,不加息则通胀预期失控。
📅 重磅事件日历
| 日期 | 事件 | 重要性 |
|---|---|---|
| 10月3-8日 | Pre-COP31 斐济预备会议 | 🌍 气候政策 |
| 10月8日 | A股节后开盘 | 🔴 高度关注 |
| 10月12-18日 | IMF/世界银行年会(曼谷) | 🌐 全球宏观 |
| 10月19日 | 中国三季度GDP数据发布 | 🔴 核心数据 |
| 10月26-29日 | 二十届五中全会 | 🔴 政策催化剂 |
| 10月27-28日 | 美联储利率决议(预期跳过) | 🔴 流动性关键 |
重点标注:五中全会(10月26-29日)是当前A股最重要的政策催化剂预期。会议将讨论2026年经济工作重心,市场关注是否有增量刺激政策出台,尤其是地产托底与消费促进方面。中金、中信等机构均将此列为节后行情的核心观察变量。
最新机构观点
高盛(Goldman Sachs):将2026年中国GDP增速预测下调至4.5%(原预测区间4.6%–4.8%),强调中国经济呈K型轨迹——高端制造、出口导向型AI产业链走强,而地产、消费相关产业持续承压。策略建议:精选高科技制造/AI基础设施赛道,规避宽基指数。
摩根士丹利(Morgan Stanley):已下调A股/港股目标价,短期维持审慎立场,警惕地产风险尾部暴露。长期战略层面,坚定看好工业5.0主题——AI技术驱动12万亿制造业升级,目标达成时间节点预测至2035年。
中信证券 / 中信建投:节后乐观预期资金回流,预判出现修复性反弹,建议投资者适度持股过节。配置策略推荐"三叉戟":① 进攻端:AI/半导体(受益于政策扶持与全球AI资本开支周期);② 弹性端:有色/能源(受益于布伦特破百、大宗商品景气);③ 防守端:金融/公用事业红利(高股息防御)。
中金公司(CICC):节后"日历效应"支持反弹,历史统计显示A股国庆节后上涨概率偏高。重点提示:10月26-29日五中全会将是最重要的政策信号窗口,是本轮行情能否持续的关键催化剂,建议投资者重点关注会议公报中关于地产、消费刺激及科技自立的政策措辞。
市场博弈总结
核心矛盾:美债高收益率(5.2%+)vs 科技股盈利韧性,形成全球资产定价的主轴博弈。布伦特破百强化鹰派预期,而A50与CNH走强则显示国内离岸资金对节后修复抱有温和乐观态度。
关键风险路径:布伦特油价破$100 → 推升全球通胀预期 → Fed鹰派立场难松动 → 全球流动性收紧延续 → 新兴市场汇率与股市承压 → A股节后开盘(10月8日)若海外扰动累积,不排除短期承压。
乐观路径:五中全会超预期政策 + 美联储10月跳过加息 + 油价高位回落 → 节后行情出现修复窗口。
今日市场情绪:油价破百,双刃博弈
Prompt: A colossal black oil barrel, larger than a skyscraper, shatters the $100 price ceiling and erupts into a dark geyser over a glowing city skyline. In the background, a giant golden balance scale tips precariously — one side holds soaring US Treasury bonds at 5.2%, the other side cradles a festive red lantern symbolizing China's Golden Week holiday. A lone hawk silhouette circles overhead against a stormy amber sky.
免责声明:本报告内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。