🟢 节前缩量普涨,政策双轮驱动反弹 | 2026年9月29日晚报
日期:2026年09月29日 (星期二) 时段:收盘晚报
核心摘要:国庆长假前倒数第二个交易日,A股三大指数集体小幅收涨,全市场逾3,400只个股上涨,成交额大幅萎缩至1.42万亿元(较昨日缩量近3,000亿);房地产板块受国常会增量政策驱动领涨全市场,固态电池概念在《新型电池产业发展"十五五"规划》催化下涨停潮频现;电子、半导体主力资金持续净流入逾130亿,昨日跌幅最深的科技赛道今日率先修复;港股则受情绪分歧拖累,恒生指数与恒生科技指数双双收跌。
核心行情复盘
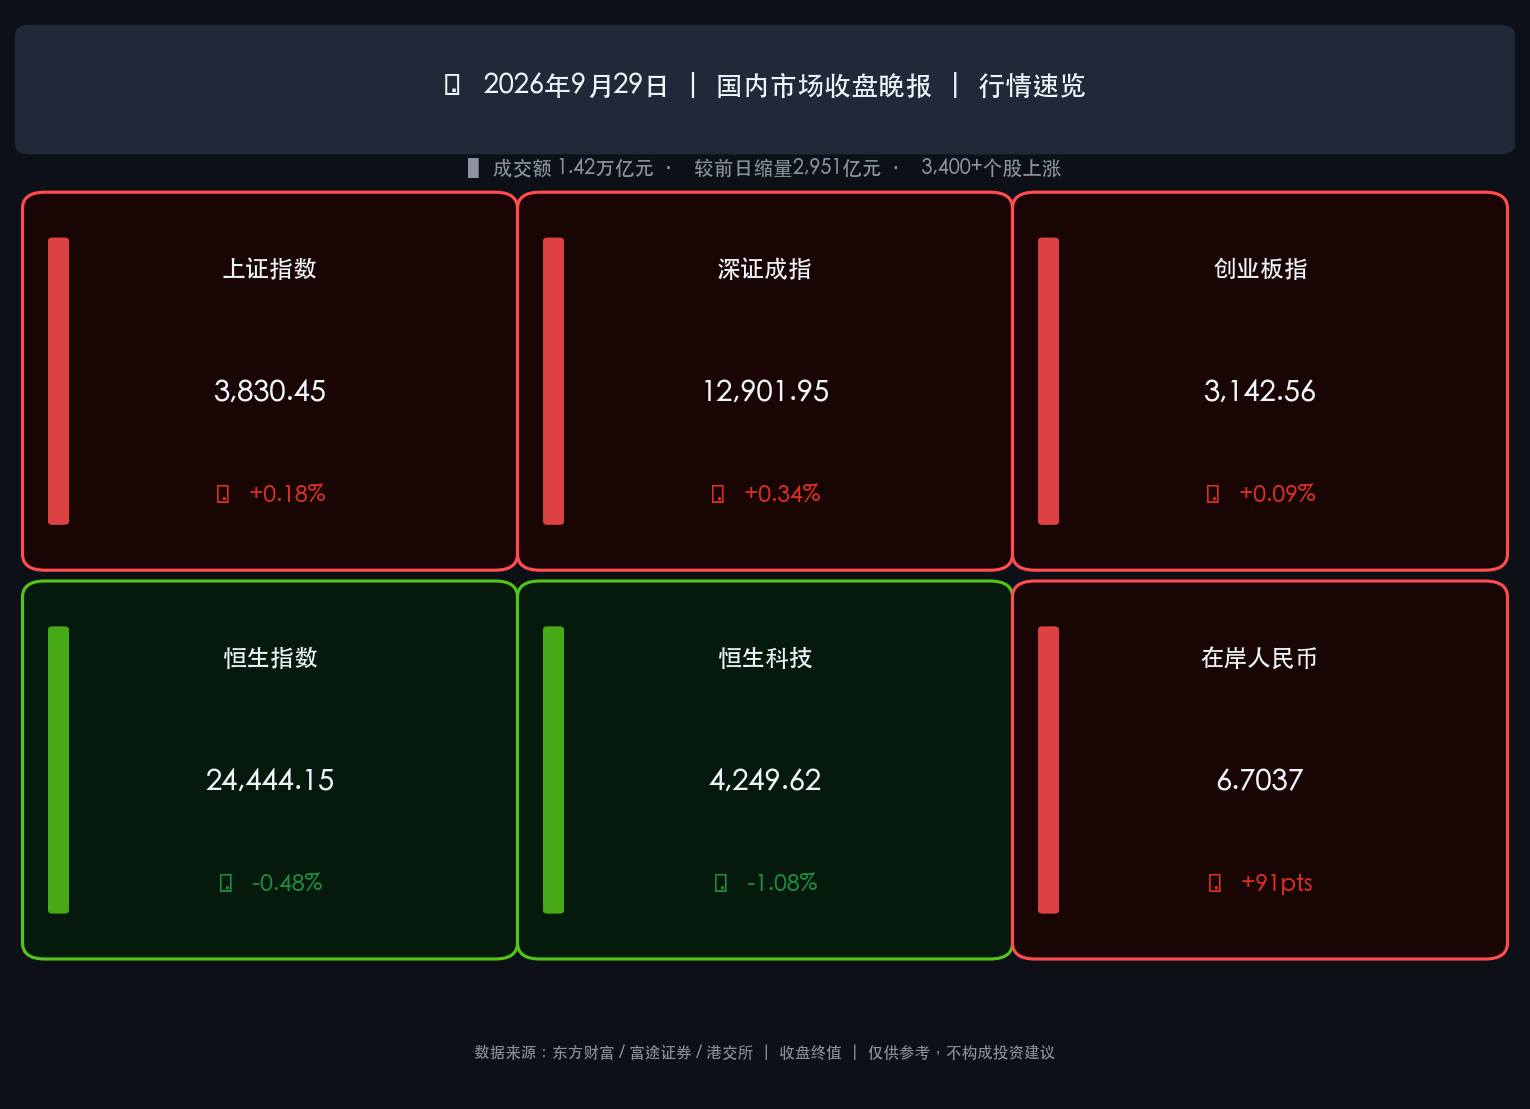
🇨🇳 A 股市场
- 上证指数:收报 3,830.45 点,涨幅 +0.18%(较昨日 3,823.62 点上涨 6.83 点)
- 深证成指:收报 12,901.95 点,涨幅 +0.34%(上涨 43.20 点)
- 创业板指:收报 3,142.56 点,涨幅 +0.09%(上涨 2.74 点)
- 成交额:沪深京三市全天成交 1.42 万亿元,较前一交易日大幅缩量约 2,951 亿元,节前观望情绪明显
- 个股普涨:全市场超 3,400 只个股上涨,市场情绪由昨日的恐慌分化转为温和修复
主力资金净流向:
- 净流入(修复):
- 电子板块 — 净流入 逾 89 亿元(昨日大幅净流出后今日显著修复)
- 电力设备 — 净流入 逾 49 亿元
- 计算机、有色金属、房地产 — 各净流入 逾 30 亿元
- 电路板概念 — 净流入 逾 67 亿元;华为概念、消费电子 — 各净流入 超 40 亿元
- 净流出(防御退潮):
- 农林牧渔、石油石化、基础化工 — 合计净流出规模较小,约七个行业小幅净流出
核心解读:今日市场的核心逻辑是昨日"节前恐慌性减仓"后的技术性修复,叠加两条强政策主线——房地产增量政策与固态电池国家规划——带来的板块轮动。值得注意的是,昨日净流出超360亿的电子/通信板块,今日主力资金净回流近130亿,说明机构并非彻底撤出科技赛道,而是在高位进行了一次"换手式再平衡"。缩量收涨的市场形态,与历史上国庆前最后交易日的"温和持股"规律高度一致。
板块涨跌速览:
| 类别 | 领涨板块 | 领跌板块 |
|---|---|---|
| 🔴 领涨 | 房地产(万科A、首开、华发等多股涨停)、传媒/互联网、固态电池、半导体、钢铁、贵金属、港口、环保 | — |
| 🟢 抗跌/领跌 | — | 石油化工、海运、化纤、煤炭、石油天然气、农业、酒类 |
🇭🇰 港股市场
- 恒生指数:收报 24,444.15 点,跌幅 -0.48%(下跌 118.94 点)
- 恒生科技指数:收报 4,249.62 点,跌幅 -1.08%(下跌 46.38 点)
- 南下资金:前一交易日(9月28日)呈现净卖出状态,今日数据待 T+2 结算后确认
核心解读:港股与A股今日罕见地呈现"沪深涨、港跌"分化格局。恒生科技指数承压明显(-1.08%),与美股隔夜纳斯达克走弱以及全球对美联储10月再加息预期升温密切相关(美债10年期收益率仍维持在5%以上高位区间)。国际资金对中国资产的态度依然分裂:一方面布局A股政策驱动板块,另一方面对港股离岸定价施压。
💱 汇率动态
- 人民币中间价:6.7411(较上一交易日下调 12 个基点)
- 在岸人民币 (CNY):收报 6.7037,较上一交易日升值 91 点
- 离岸人民币 (CNH):在 6.70–6.71 区间窄幅震荡,收盘附近报约 6.7078
核心解读:人民币在岸汇率逆势走强(6.7037),与中间价下调方向相反,反映出节前企业结汇需求较旺盛。外贸企业赶在国庆假期前将外币换回人民币,形成短期支撑。长假期间若美国就业数据再超预期,需警惕节后开盘汇率的补跌风险。
核心解读与市场逻辑
📌 逻辑一:房地产政策"增量信号"驱动板块估值修复
国务院常务会议(9月28日)明确将"研究出台稳定房地产市场政策"列为增量政策核心内容,北京、上海同步落实预售制度改革(主体结构封顶方可申请预售)及资金专户闭环管理。今日万科A、首开股份、华发股份等多股封板,是市场对"政策底已至"的定价响应。
📌 逻辑二:固态电池"十五五"规划激活新能源赛道
工信部等七部门联合印发《新型电池产业发展"十五五"规划》,目标2030年初步实现全固态电池规模化应用,循环寿命达1.5万次。这是中国电池领域首个国家级专项规划,直接拉动今日固态电池、锂电产业链多股涨停。
📌 逻辑三:节前"缩量修复"是标准的假期前行为模式
成交额从昨日的1.72万亿骤降至1.42万亿(-17.2%),但指数小幅收涨——这是典型的"无量上涨",反映机构获利盘暂停出逃、节前持股情绪转稳。历史数据显示,国庆后首个交易日A股上涨概率约为60%(东吴/财通数据),支撑"持股过节"策略。
政策脉动
| 政策方向 | 核心内容 | 来源 |
|---|---|---|
| 宏观逆周期 | 国务院常务会议部署增量政策:用好地方政府债务结存限额,增加科技创新再贷款额度 | 国务院 2026-09-28 |
| 货币政策 | 央行货币政策委员会Q3例会:继续适度宽松,保持流动性充裕,降低社会综合融资成本 | PBOC 2026-09-28 |
| 房地产 | 研究出台稳定房市增量政策;北上推进预售制改革(结构封顶方可预售)+ 资金专户 | 国常会/地方政府 |
| 新能源电池 | 《新型电池产业发展"十五五"规划》发布:2030年全固态电池规模化 | 工信部等七部门 |
最新机构观点
中信证券(2026-09-29):维持A股年内震荡市判断,明确指出"三季报前后是年内最后一波进攻窗口"。建议配置以**"AI+能化"为主的杠铃结构**,兼顾AI算力(液冷、国产存储、半导体设备)与能化周期的基本面与流动性双重逻辑。
中金公司(2026-09-29):AI革命进入应用关键期,市场风格趋于均衡。近期策略聚焦"自下而上",关注算力、电力供给瓶颈,及能实现提效增利的AI应用型企业;提醒关注三季报业绩优于中报的公司。
摩根士丹利(2026年9月):战略性转向A股,认为A股具有更强的"国家队"支撑、更高的AI硬科技曝光度(CSI 300成分中半导体、电子权重更大)。将沪深300目标价下调至4,880点,但坚持超配A股对港股的相对收益判断。
高盛(2026年9月):将中国2026年GDP增速预测小幅下调至4.5%,但维持对AI板块及"走出去"战略的长期看好。认为A股已从"估值驱动的希望阶段"进入"盈利实现驱动阶段",节后三季报数据是检验基本面的关键窗口。
今日市场情绪:节前凤凰展翅,政策曙光破雾
Prompt: A luminous phoenix woven from green circuit lines and golden battery cells soars above a misty mountain skyline. The phoenix clutches a glowing scroll labeled 15th Five-Year PLAN in one talon and a tiny rising real estate tower in the other. In the background, a vast red-walled city slowly lifts from fog into clear blue sky, symbolizing cautious optimism before a long holiday. Style: dramatic cinematic concept art with teal and gold gradients.
免责声明:内容仅供参考,不构成投资建议。市场有风险,入市须谨慎。