A股缩量普跌、创业板跌超2.6%:资金退守银行高股息,港股逆势微涨
日期:2026年10月12日 (星期一) 时段:下午/国内收盘
核心摘要:新周首日A股未能延续上周五的“深V”修复,三大指数集体收跌,创业板指重挫 2.61%,沪深北成交额骤降约 3700亿元 至 1.55万亿元,全市场超 4300 只个股下跌;资金明显“高切低”,国有大行集体创历史新高,贵金属、能源金属、稀土等前期强势方向领跌。港股表现相对抗跌,恒指微涨 0.25%,南向资金净买入约 30亿港元。
核心行情复盘
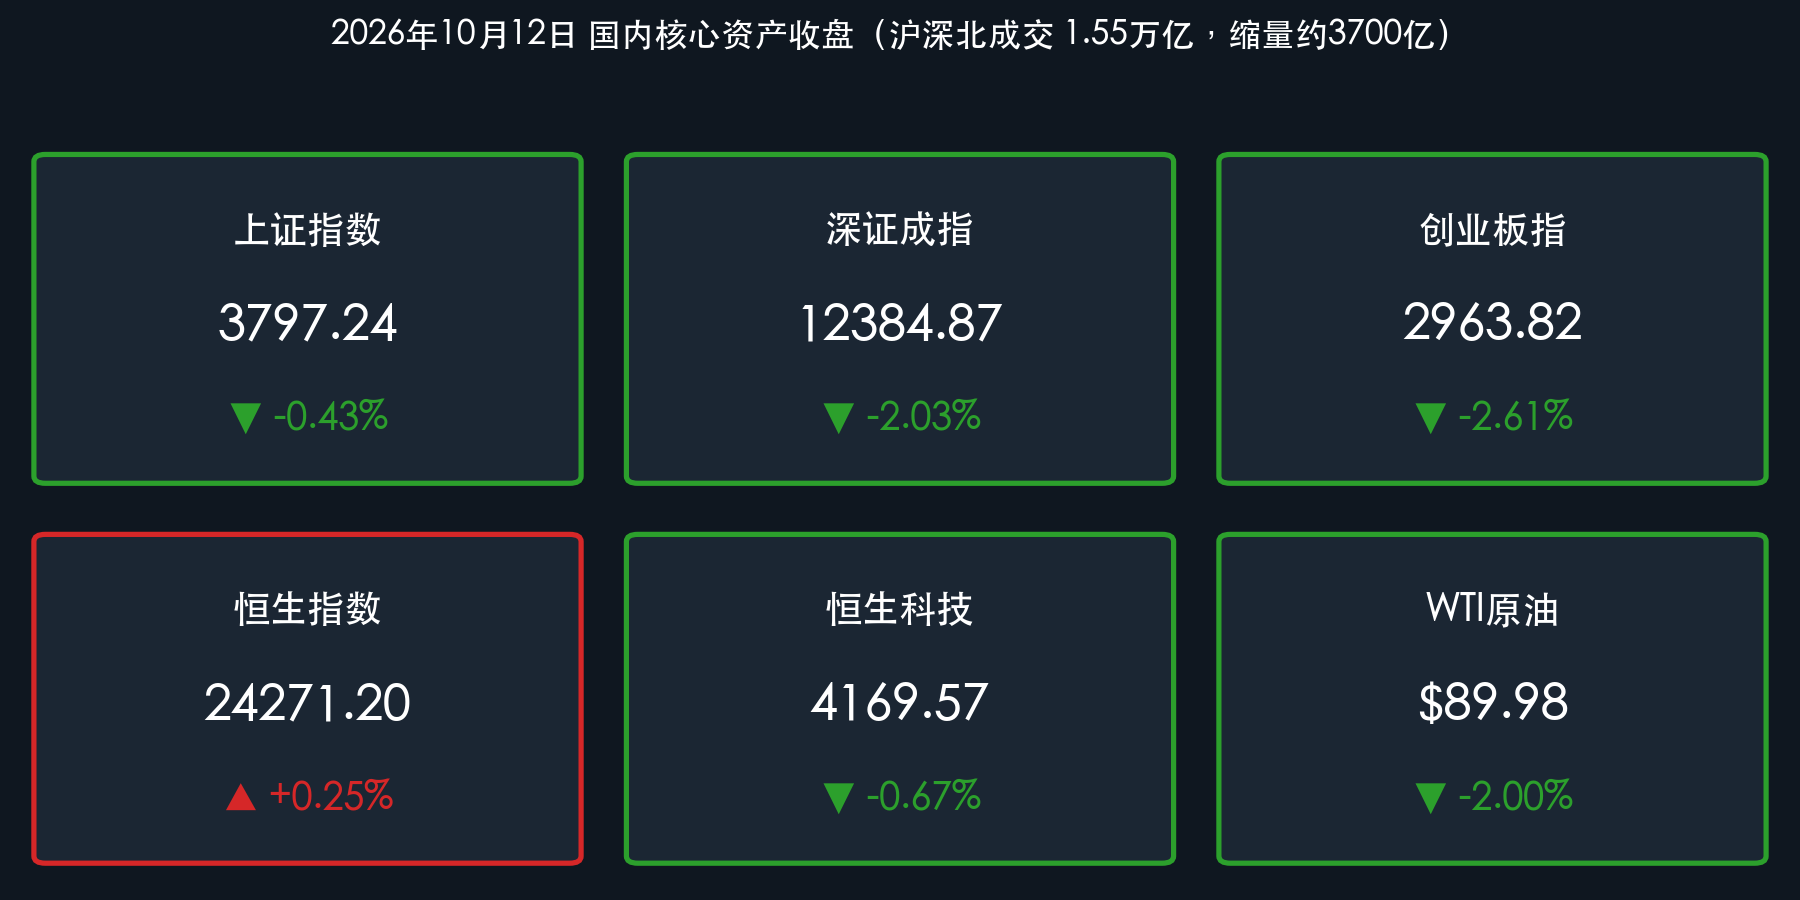
- 上证指数:3797.24(-0.43%,较前一交易日 3813.79 回落,失守3800点)
- 深证成指:12384.87(-2.03%)
- 创业板指:2963.82(-2.61%,跌破3000点整数关口)
- 沪深北成交额:约 1.55万亿元(15507亿元),较上一交易日 1.92万亿元缩量约 3700亿元;全市场上涨约 1167 家,下跌超 4300 家。
- 恒生指数:24271.20(+0.25%,涨59.85点);恒生科技指数:4169.57(-0.67%,跌28.27点)。
- 南向资金:全天净买入约 30亿港元,持续加仓互联网龙头。
- 外围参考:现货黄金约 $4,185/盎司(盘中曾冲高至4217美元后回落,日内约 -0.22%);WTI原油跌超 2%,跌破90美元关口至约 $89.98/桶;比特币在 $82,000–84,000 区间震荡;美元兑离岸人民币(USD/CNH)在 6.69–6.70 区间运行。
领涨/领跌行业
- 领涨:银行板块逆市走强,中国银行、中信银行、工商银行等多家国有大行股价续创历史新高;短剧游戏、AI视频、影视传媒等概念延续活跃,华策影视等表现亮眼。
- 领跌:贵金属(晓程科技、四川黄金、招金黄金等集体下挫)、能源金属、稀土及有色金属、农业、房地产服务等板块跌幅居前。
核心解读:今日是典型的“缩量+二八分化”行情。上证指数因银行等权重托底仅小幅下跌,而深市与创业板受成长股拖累跌幅显著更大,指数间跌幅差超过2个百分点。成交额骤减3700亿元说明上周五午后的抄底资金并未持续跟进,存量博弈下资金从前期获利丰厚的高位题材(贵金属、有色、科技硬件)撤出,流向估值低、股息稳定的大行。值得注意的是,AI应用端(短剧游戏、AI视频)在普跌中保持活跃,与周末“人工智能+”顶层文件形成呼应,结构性主线并未完全熄火。
核心解读与市场逻辑
- 外部扰动压制风险偏好:美债收益率维持高位、美联储仍有“加息偏向”,叠加中东地缘不确定性,全球风险偏好受约束;韩国股市近期大幅波动与外资撤离消息也对亚太情绪造成干扰。
- 获利回吐与估值重塑:贵金属、有色及部分科技题材前期涨幅较大,在缺乏新增催化时面临集中兑现;黄金冲高回落与原油跌破90美元,进一步削弱了资源品板块的短期支撑。
- 机构被动卖盘:部分保险及“固收+”产品存在赎回带来的被动减仓压力,加剧了中小盘成长股的下跌。
- 业绩验证期来临:三季报披露窗口开启,选股逻辑从“炒题材”转向“业绩确定性”,缺乏实质业绩支撑的高位概念股遭主力资金撤离。
核心解读:“数据+事件+逻辑”的链条清晰:成交额缩量3700亿元(数据)源于上周五抄底资金未能延续、叠加外部扰动与机构赎回(事件),导致资金在存量环境下从高估值成长与资源股切换至银行高股息(逻辑)。港股相对抗跌、南向资金持续净买入,显示中长期资金对港股互联网龙头的估值性价比仍有认可。短期看,创业板跌破3000点与沪指失守3800点后,市场需要新的量能或政策催化来确认底部。
政策脉动
- 央行公开市场操作:中国人民银行今日开展 500亿元 7天期逆回购操作,保持银行体系流动性合理充裕。
- 汇率政策立场:央行近期重申坚持让市场在汇率形成中发挥决定性作用,不预设目标水平、不搞竞争性货币贬值,并指出汇率受多重因素影响,与经常账户不存在简单线性关系。
- 金融街论坛临近:2026金融街论坛年会将于 10月19日至22日 在北京举行,由人民银行、金融监管总局、证监会、新华社及外汇局联合承办,期间预计集中发布一系列金融改革发展政策。
- 证监会政策延续:证监会此前座谈会明确将发展壮大耐心资本、推动加大分红回购、优化发行上市制度、研究储备更多增量政策工具;同时修订公募基金运作管理规定,包括降低权益类基金成立门槛、建立迷你基金强制退出机制等。
- 港股制度变化:恒生指数公司计划对恒生科技指数进行系统性改革,成分股由30只扩容至50只并调整选股机制,相关变动预计于 2026年12月 生效。
核心解读:今日政策面相对平静,央行以常规逆回购维持流动性,未出现超预期增量信号。市场的政策预期焦点已转向下周的金融街论坛——若论坛期间出台实质性的资本市场或货币增量工具,可能成为扭转当前缩量弱势格局的关键催化。
最新机构观点
中金公司:在总量增长弹性有限、结构性高景气与风险偏好波动加大的环境下,建议采用“科技+红利”的哑铃型配置。科技端关注具备长期竞争优势及盈利兑现能力的企业;红利端关注现金流稳健、分红可持续的优质公司。
中信建投:策略维持“中性、均衡、管控风险”,认为9月调整已消化部分估值压力,当前沪深300风险溢价已逼近机会区间。10月市场修复将重点验证三大变量:海外科技财报对AI产业的指引、A股三季报业绩兑现,以及美债长端利率走向。
中信证券:重点关注AI基础设施投资方向,特别是北美数据中心建设带来的电力设备与工程服务增量机会,建议关注燃料电池、航改燃、电网扩容及相关变压器与EPC企业。
摩根士丹利 / 高盛:大摩认为2026年中国市场以“企稳与可持续性”为主,指数上行空间温和,强调“高质量互联网科技龙头 + 高股息红利与保险”的哑铃策略;高盛相对更积极,认可企业盈利增长、AI科技创新与企业“出海”为核心驱动,看好光模块等AI硬件关键环节的中长期需求。
今日市场情绪:退潮守城,避险为先
Prompt: At low tide, a vast glowing crystal city of microchips and gold ingots stands on a shoreline as the silver sea recedes, leaving it exposed and cracking. In the foreground, a massive ancient stone bank fortress with marble columns stands firm on a cliff, its gates open as streams of small lanterns flow into it. In the background, a pale dawn sky with faint red and green candlestick constellations.
免责声明:内容仅供参考,不构成投资建议。数据来源:交易所公开数据、东方财富、财联社、证券时报及各机构公开研报;A股/港股数据截至2026年10月12日收盘,黄金、原油、比特币及离岸人民币为当日盘中参考报价。
🤖 生成模型:Claude Opus 5.5 (Medium)