📉 科技股节前大撤退,防御资金转移 | 2026年9月28日晚报
日期:2026年09月28日 (星期一) 时段:收盘晚报
核心摘要:国庆长假前最后一个交易日,A股三大指数集体深跌,创业板指重挫逾4.5%,科技成长赛道遭遇大规模获利兑现;主力资金从电子、通信板块净流出超360亿元,向汽车整车、公用事业等防御性板块转移;外部承压来自美债收益率高企(5.21%创十年新高)及美联储10月再加息预期升温(概率约64.8%)。港股恒生指数逆势微涨0.54%,形成罕见的"A跌港涨"分化格局。
核心行情复盘
🇨🇳 A 股市场
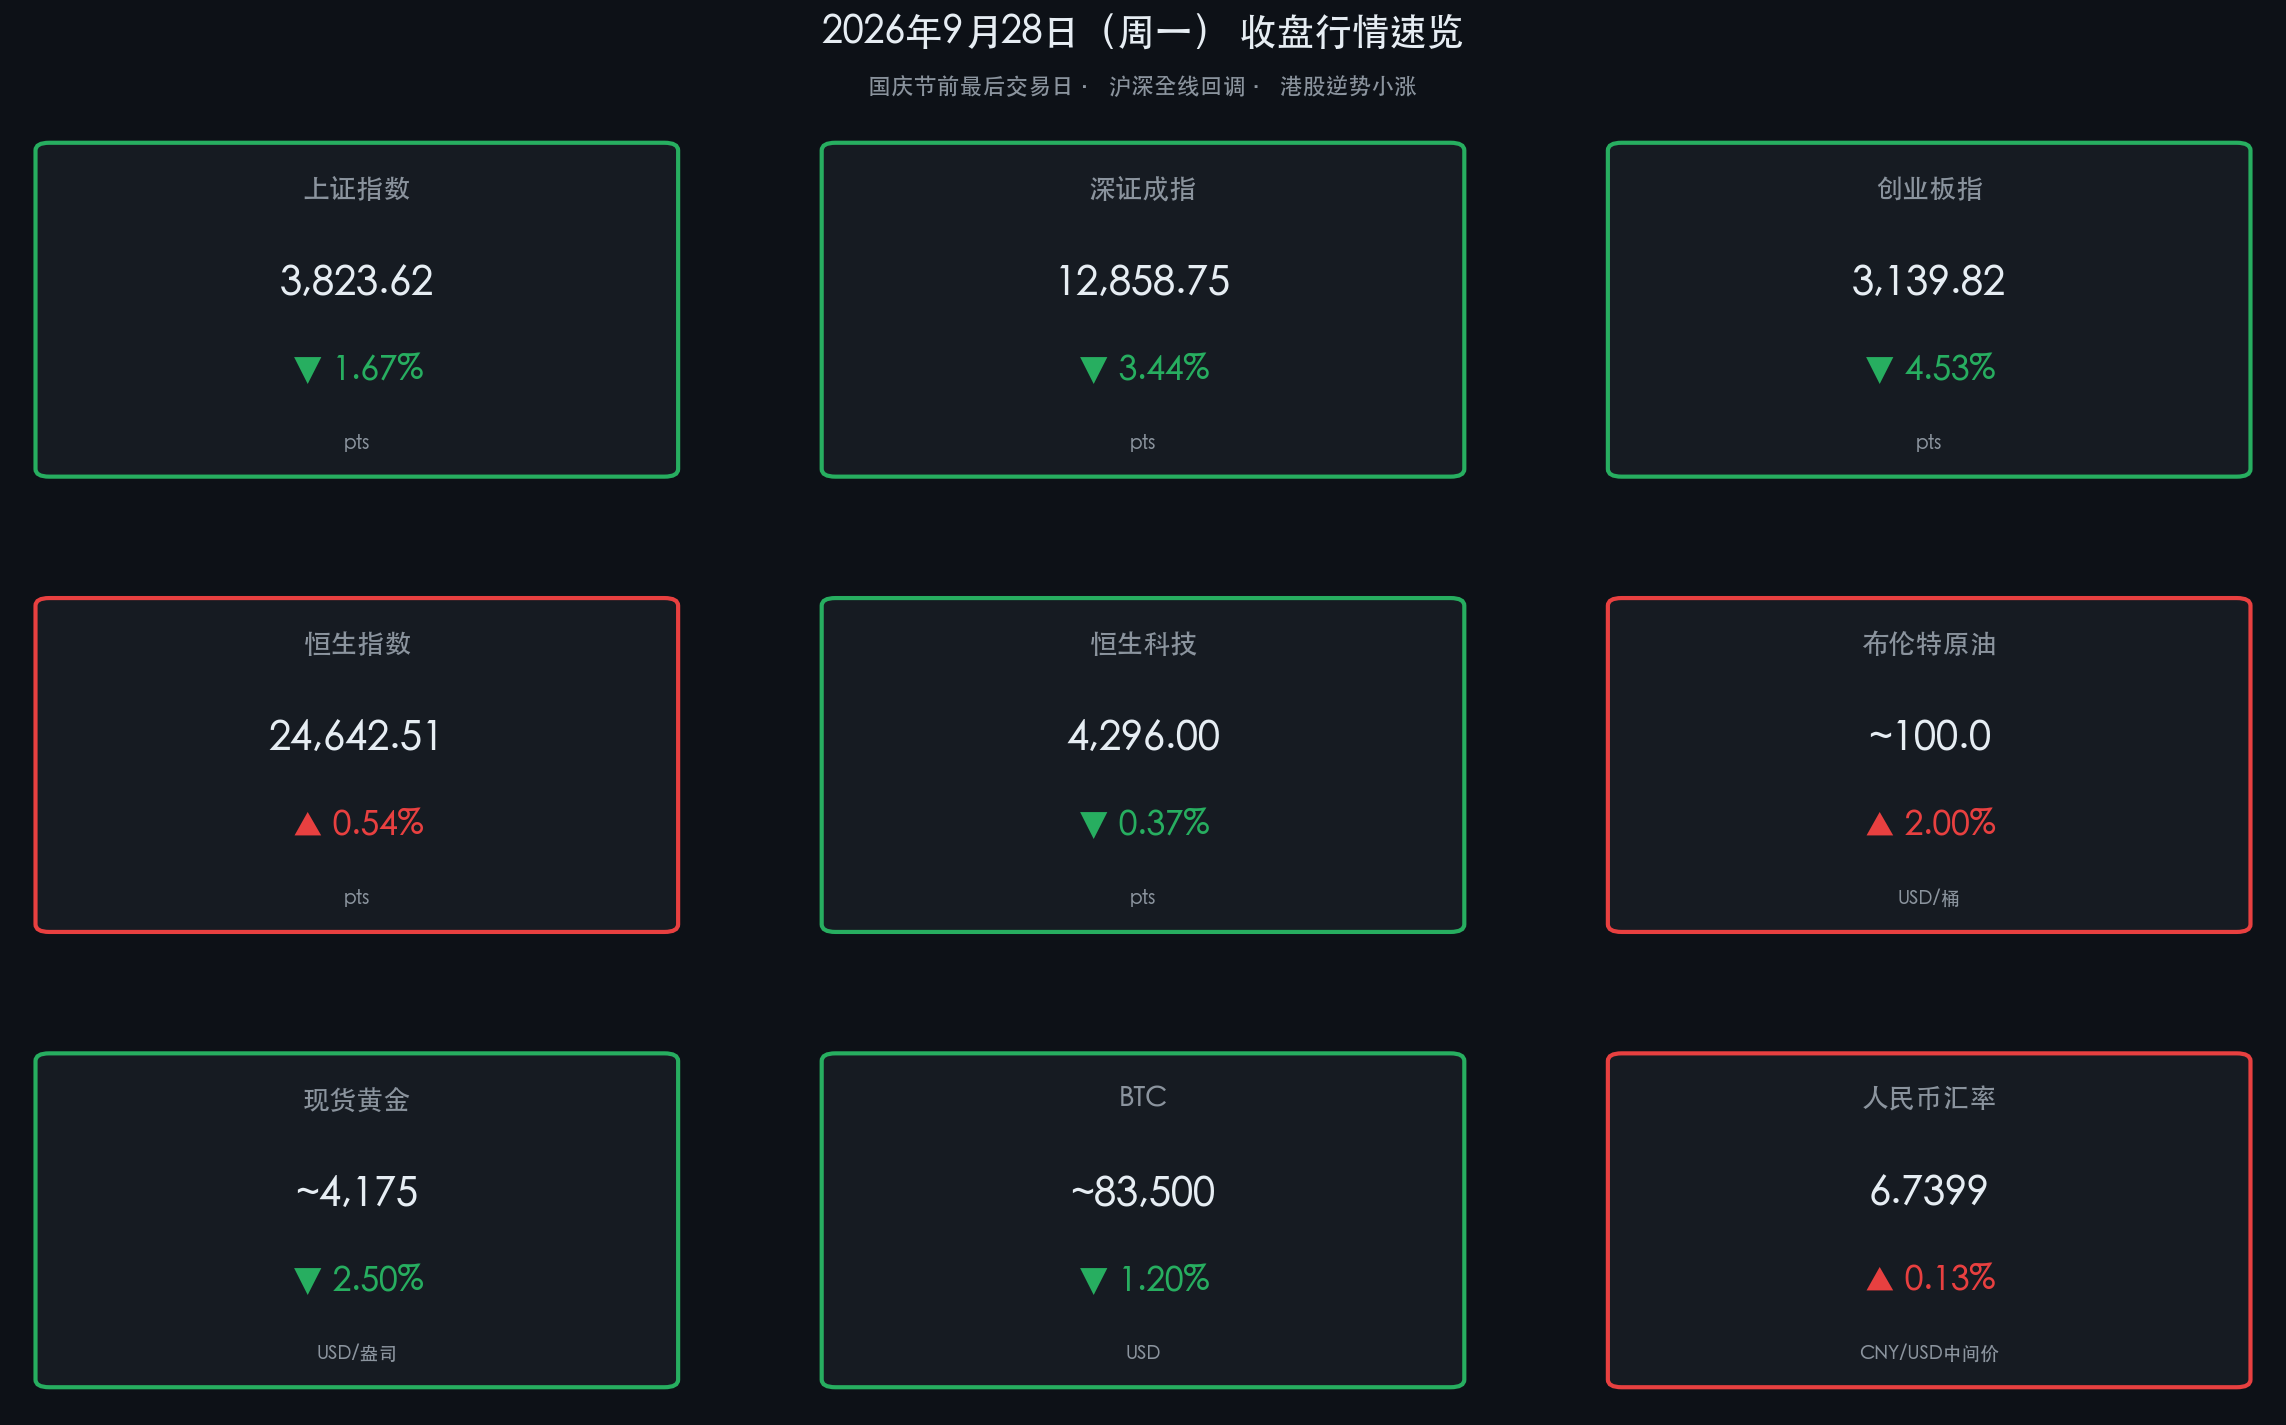
- 上证指数:收报 3,823.62 点,跌幅 -1.67%(较昨日 3,888.37 点下跌 64.75 点)
- 深证成指:收报 12,858.75 点,跌幅 -3.44%
- 创业板指:收报 3,139.82 点,跌幅 -4.53%(今日跌幅最深)
- 成交量:沪深京三市全天成交 1.72 万亿元,较前一交易日放量,显示恐慌性出逃资金规模较大
- 个股全面分化:全市场超 4,500 只个股下跌,上涨个股不足 900 只,下跌比例逾 83%
主力资金净流向:
- 净流出(溃退):
- 电子板块 — 净流出 超 222 亿元(规模最大)
- 通信/CPO/光模块 — 净流出 超 140 亿元,盘中跌幅一度超 7%,大量个股跌停
- 机械设备、计算机、有色金属 — 各净流出超 20 亿元
- 净流入(避险):
- 汽车整车 — 净流入 超 24 亿元,江淮汽车等多股逆势涨停
- 电力/公用事业 — 净流入 超 10 亿元,浙江新能等涨停
核心解读:今日市场的领跌主角是前期涨幅最大的 CPO(光模块)、半导体和通信设备板块。这场"高位回吐"具有明显的结构性特征——不是系统性崩盘,而是科技筹码的集中减仓。资金并未彻底离场,而是向"防御-红利"方向进行了再平衡。汽车整车板块的主力净流入与油价走高之间形成了奇特的联动:国内新能源车作为"能源替代"逻辑的底层资产,在油价冲破100美元/桶时反而成为吸金磁石。
板块涨跌速览:
| 类别 | 领涨板块 | 领跌板块 |
|---|---|---|
| 🟢 抗跌 | 汽车整车、电力/公用事业、石油石化、农林牧渔(养殖) | — |
| 🔴 重挫 | — | CPO/通信设备(-7%+)、电子/消费电子、贵金属、半导体、建筑材料 |
🇭🇰 港股市场
- 恒生指数:收报 24,642.51 点,上涨 132.42 点(+0.54%),逆势收红
- 恒生科技指数:收报 4,296.00 点,小幅下跌 -0.37%
- 国企指数(H 股):收报 8,216.84 点,上涨 +0.63%
- 红筹指数:收报 4,039.85 点,上涨 +1.31%(涨幅最高)
核心解读:港股与A股今日罕见分化。港股主板整体承接了来自国企和红筹标的的结构性需求,红筹指数领涨1.31%折射出市场对"中国核心资产"海外定价的相对信心。恒生科技小幅走弱(-0.37%)显示科技股压力全球同步,但港股科技的跌幅远低于A股创业板的4.53%,反映出海外资金对港股估值的定价支撑仍在。
全球宏观与大类资产
🌐 美联储与美债
- 10年期美债收益率:5.21%,刷新 2007 年以来最高位
- 美联储10月加息预期:CME "美联储观察" 显示,10月28日议息会议再加息 25 基点概率约 64.8%(维持不变概率 35.2%)
- 政策背景:9月美联储实施三年来首次加息(25bp,利率升至 3.75%-4.00%),多位官员随后发表鹰派声明,强调通胀"顽固"且经济韧性超预期
核心解读:美债收益率突破5.2%是今日全球资产波动最核心的驱动力。高利率直接压缩成长股的估值折现,是A股创业板和科技板块估值承压的主要"外源性因子"。值得注意的是,美债收益率高企来自双重驱动——持续通胀粘性与AI基础设施建设带来的政府及企业大规模举债需求,这意味着高息环境可能会延续更长时间。
🛢️ 能源与商品
- 布伦特原油:盘中突破 100 美元/桶关口,日内涨幅超 +2.0%
- WTI 原油:报 93-94 美元/桶,日内涨幅约 +1.5%
- 驱动因素:中东供应不确定性(霍尔木兹海峡局势)+美伊谈判变数加大,供应端风险溢价持续攀升
🥇 贵金属
- 现货黄金:盘中出现跳水,从日内高点 4,285 美元/盎司回落至 约4,150-4,200 美元/盎司区间,日内跌幅约 -2.5%
- 国内金价:参考销售价约 912.22 元/克
核心解读:黄金"跳水"与美债收益率飙升高度同步。当实际利率上升(名义利率上行速度>通胀预期),黄金持有成本提高,导致资金兑现。但从中长期来看,地缘政治风险溢价仍将为黄金提供底部支撑。
🔐 加密货币
- 比特币(BTC):约 83,500 美元,近一周表现相对疲软,日内跌约 -1.2%
- 市场逻辑:高息环境 + 季度期权到期后流动性重置,BTC 短期上涨动能减弱,机构普遍预计第四季度"震荡偏强"
💱 人民币汇率
- 人民币对美元中间价:6.7399,较前一交易日上调 90 基点(人民币升值)
- 汇率稳定逻辑:央行通过中间价引导,叠加节前流动性呵护操作,有效防范了节前汇率异动
政策脉动
🏦 央行:节前流动性呵护升级
- 人民银行货币政策委员会 2026 年第三季度例会(9月19日)明确:维持适度宽松货币政策基调,加大逆周期调节力度
- 节前流动性操作:自9月28日起连续4个工作日开展隔夜逆回购,日操作上限从 6,000亿元 提升至 1万亿元,充分释放节前资金需求,有效防范资金面骤然收紧
- 政策框架改革:例会新增"推动货币政策操作框架改革完善",推动货币政策调控逻辑从数量型向价格型转变
政策信号解读:央行此次将逆回购上限翻升67%,是 2026 年单次流动性支持规模最大的操作之一。这一举措直接向市场传递"节前不缺钱"的信号,稳定了节前最后一个交易日的资金面,避免了债市和货市同步波动。节后资金回流 + 政策窗口叠加,机构普遍预期 10月将是重要政策发力窗口。
最新机构观点
📊 中信证券
维持年内 A 股震荡市判断,"三季报前后是年内最后的进攻窗口"。认为指数大幅下调可能性较小,建议配置以"科技龙头、资源能化、金融权重"为主轴,以均衡结构应对节前扰动。
🔬 中金公司
延续年度策略,强调**"国际秩序重构"与"中国产业创新"双驱动逻辑**。指出四季度需关注三季报业绩验证,市场风格有望趋向均衡;重点关注 AI 应用端、科技主线及内需修复板块,同时提醒警惕局部高估值板块的波动风险(特别是 CPO 相关标的)。
📈 广发证券
"不宜过度减仓,持股过节"。策略上建议优先关注三季报高景气的 AI 产业链(算力/光模块在调整后具备布局价值),以及非 AI 领域的细分赛道(如医药、出口链、高端制造)。历史数据显示,国庆节后首个交易日 A 股上涨概率约 70%。
🌍 高盛/摩根大通(国际投行视角)
国际投行维持对中国"硬科技"硬件产业链的结构性关注,以及具备高股东回报率(TSY)资产的配置价值。但在美债5%+的环境下,整体对新兴市场权益资产持谨慎中性立场,提示利率风险向全球传导。
今日市场情绪:节前兵临城下
Prompt: A lone medieval siege tower made of glowing circuit boards and fiber optic cables is retreating across a battlefield of red K-line candles. In the foreground, coins and microchips scatter across the ground. In the background, a massive golden fortress labeled 'National Holiday' stands firm on the horizon, with green banners of defensive sectors like utilities and autos waving from its walls. The sky is dominated by a giant glowing number '5.21%' like a blood moon, casting crimson light over the entire scene.
今日市场情绪可以概括为:"兵临城下,先锋撤退,守城固本"。
科技成长板块(CPO、电子、半导体)是最激烈的"撤退先锋",大规模的获利兑现让其遭遇了年内最惨烈的单日跌幅之一。这种撤退不是崩溃,而是"高仓转移"——资金并未离开市场,而是从高估值城堡转移进了防御性山寨(汽车、公用事业)。美债5.21%这枚"血月"高悬,是所有高成长赛道今日最大的隐性杀手。节后3个交易日将决定这场"转移"是否会演变为"反攻"。
免责声明
内容仅供参考,不构成投资建议。股市有风险,投资需谨慎。